米国リセール証明書と製造業免税の違い|州別ルールと実務対応
米国リセール証明書と製造業免税の違い|州別ルールと実務対応
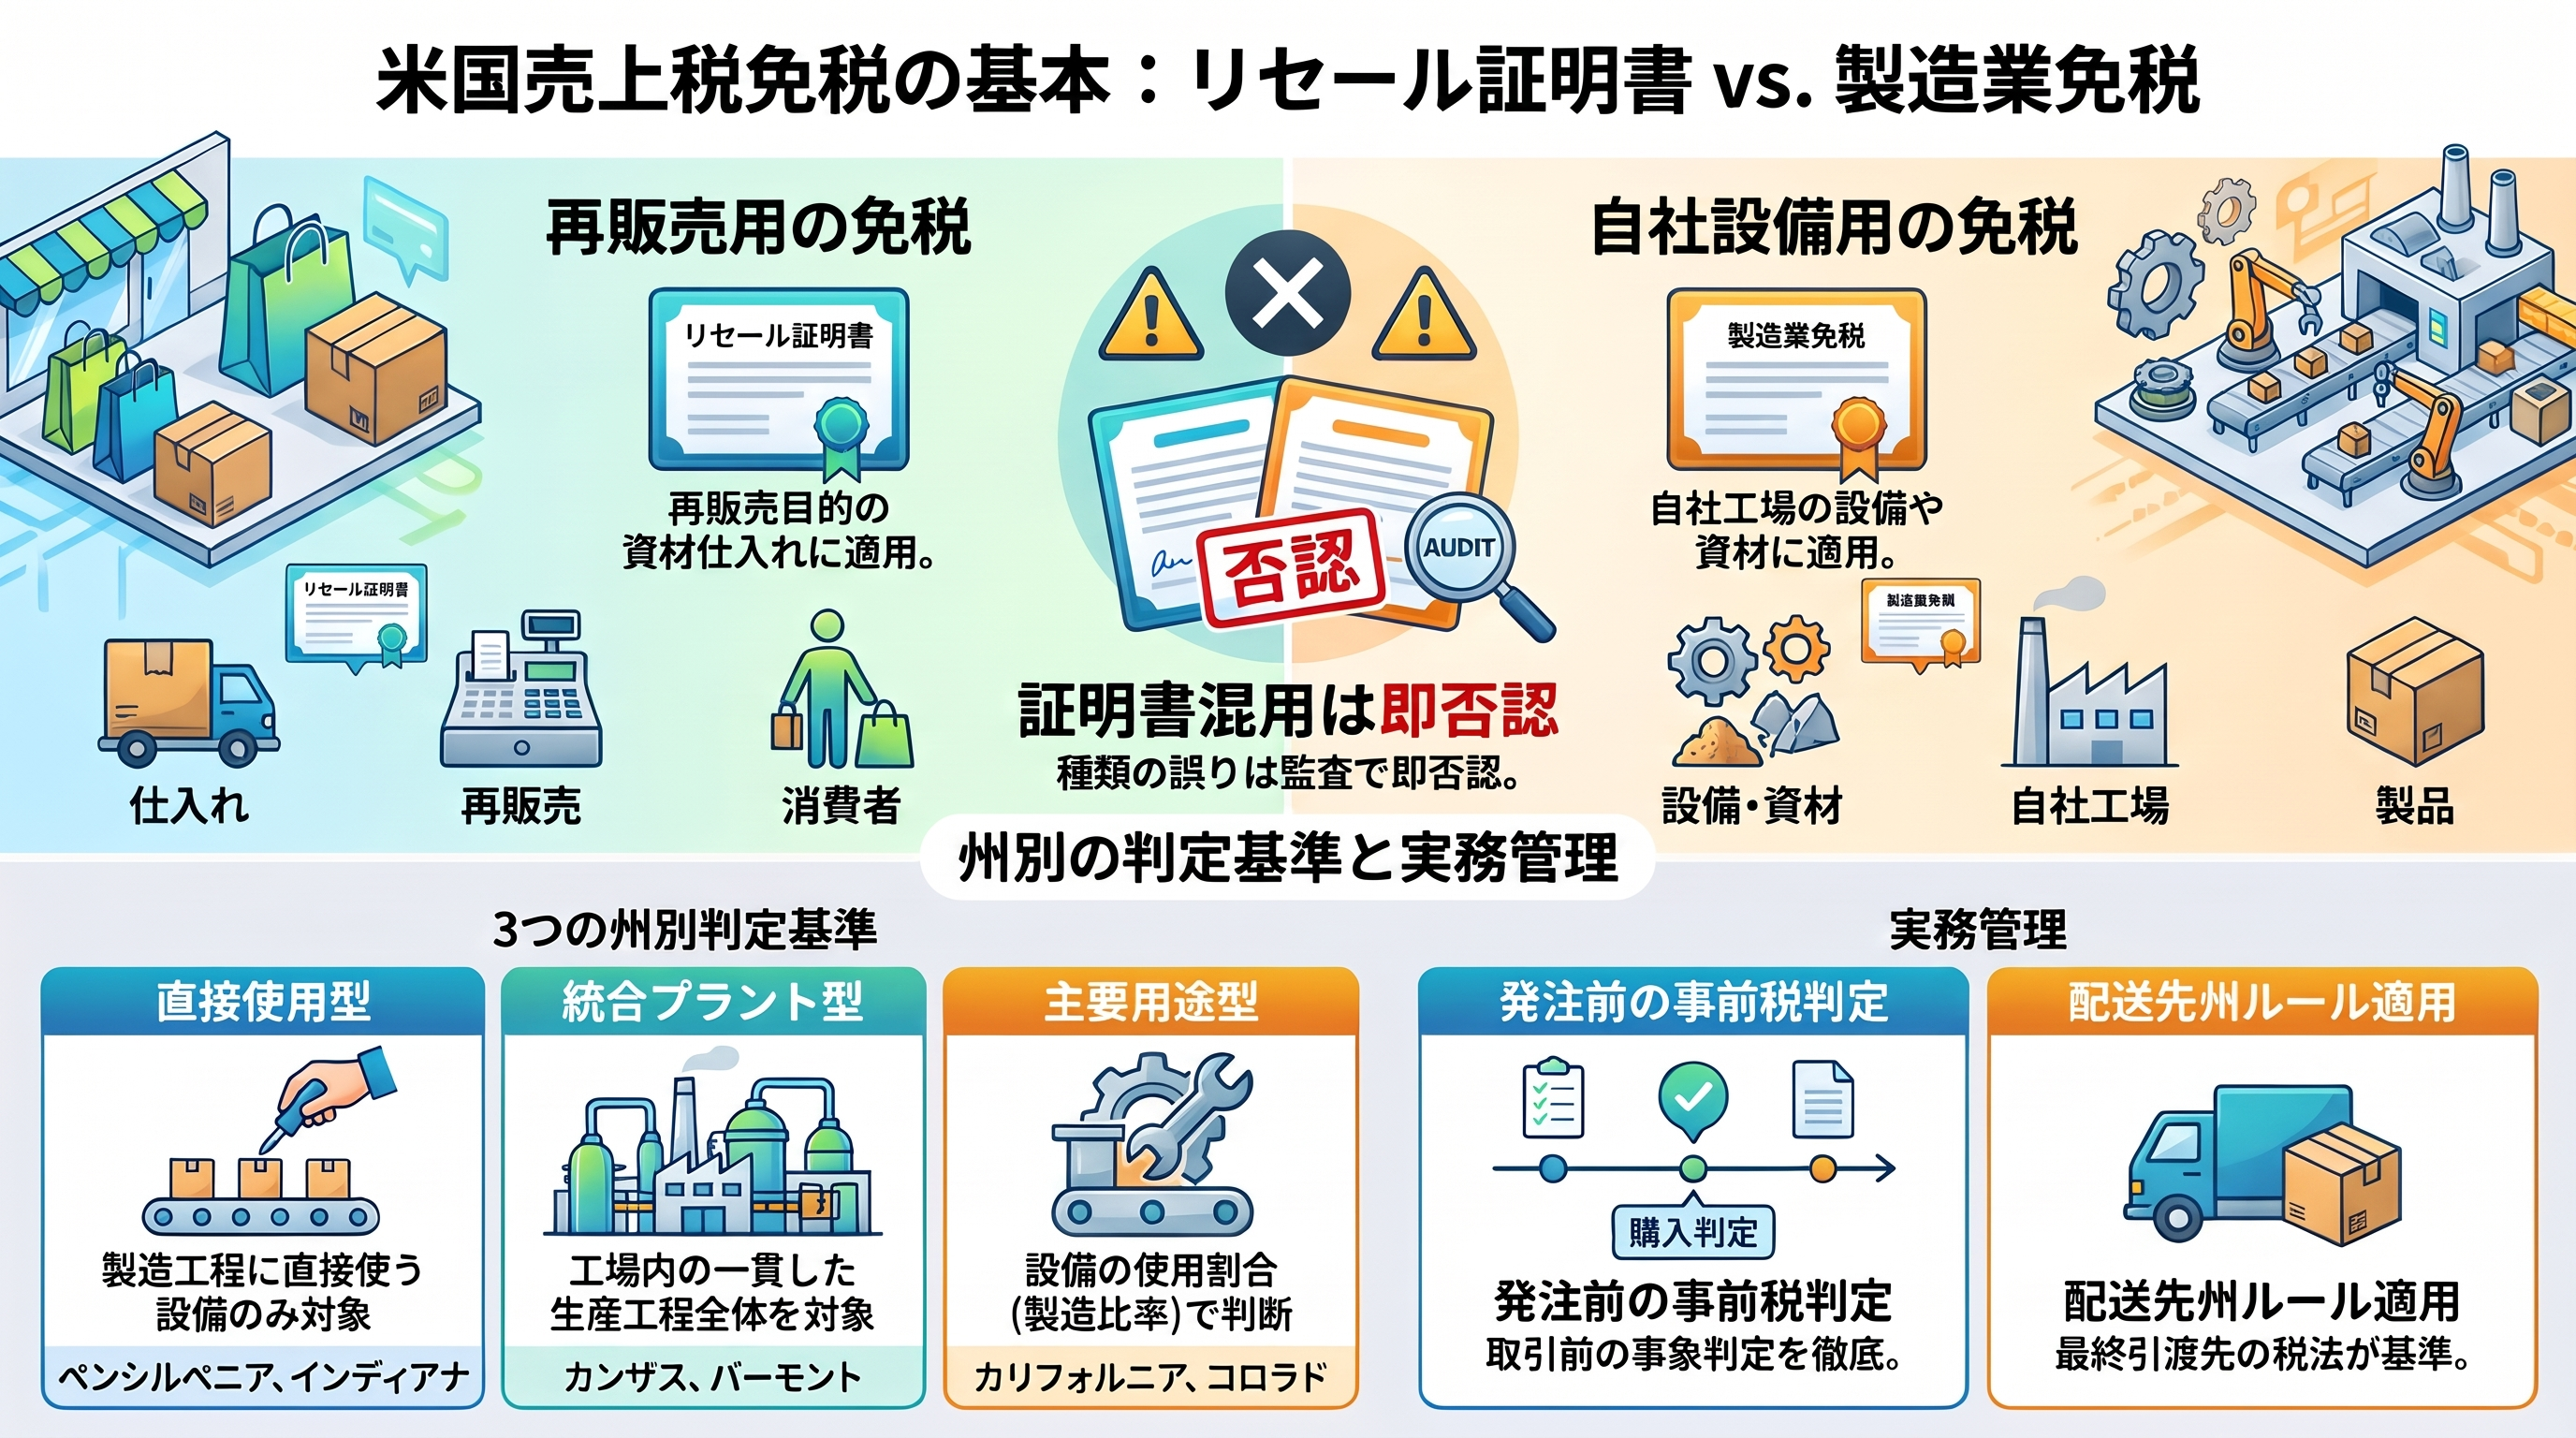
米国で製造業や卸売業を展開する企業にとって、売上税(Sales Tax)の免税証明書の扱いは、コストと監査リスクの両方に直結する重要テーマです。結論から言えば、「再販売のための免税(リセール証明書)」と「自社で使う生産設備の免税(製造業免税)」を明確に分けて管理することが最も重要です。
本記事では、両者の違いを整理したうえで、州ごとに異なる製造業免税の判断基準、証明書の取得・保存の実務、州間取引やドロップシッピングの注意点、そして監査で否認されないための管理体制までを順に解説します。
米国のリセール証明書と製造業免税とは?まず押さえる2つの違い
米国の売上税には「誰が・何のために購入するか」によって免税となる仕組みがあり、代表的なものがリセール証明書と製造業向けの用途免税です。両者は似ているようで、根拠も対象もまったく異なります。
リセール証明書は「再販売する商品」のための免税
リセール証明書(Resale Certificate)は、購入した商品を通常の営業過程で再販売する場合に使う証明書です。多くの州では、販売する完成品の原材料や構成部品として組み込まれる物品にも利用できます。
証明書を発行するのは買手(再販売業者)、受け取って保存するのは売手(卸売業者など)です。たとえば、バルブメーカーが製品の部品として使うボルトやバルブ本体を仕入れる場合、リセール証明書の対象となり得ます。なお、サービスの再販売が認められるかどうかは州の課税範囲によって異なるため、個別の確認が必要です。
製造業免税は「自社で使う設備・資材」のための用途免税
一方、製造業向け免税(Manufacturing Exemption)は、自社工場で使用する機械設備、修理部品、消耗品、電力・燃料などを対象とする制度です。州によって「Industrial Processing Exemption」「Production Exemption」など呼び方も異なります。
こちらは商品を売るためではなく、自社が使うことを前提とした免税であり、リセール証明書とは別の様式・別の要件で処理する必要があります。
取り違えが監査否認の典型原因になる理由
よくある誤りが、CNC工作機械やコンベアなどの生産設備をリセール証明書で購入してしまうケースです。設備自体が製造業免税の対象だったとしても、使った証明書の種類が誤っていれば、免税の根拠として認められない可能性があります。
アリゾナ州では、再販売用のForm 5000Aと製造機械用のForm 5000を明確に分けており、州税務当局もリセール証明書では製造機械免税を裏付けられないと示しています。「免税になるはずだから、どの証明書でもよい」という考え方は監査で通用しないと考えるべきです。
州ごとに異なる製造業向け売上税免税の判断基準
製造業免税は全米で統一された制度ではなく、州ごとに対象範囲や要件が大きく異なります。進出先・出荷先の州ごとに、ルールを個別に確認することが欠かせません。
「直接使用型」「統合プラント型」「主要用途型」の3つの考え方
州の判断基準は、大きく次の3つの考え方に分けられます。
- 直接使用型(Direct Use):製造工程に直接使用される設備のみを対象とする考え方です。ペンシルベニア州、インディアナ州、バージニア州などが該当し、倉庫や管理部門、製造前後の工程で使う設備は否認されやすい傾向があります。
- 統合プラント型(Integrated Plant):工場全体の一貫した生産工程を広く捉える考え方です。カンザス州やバーモント州などが該当し、工程内であればコンベアや配管なども対象になり得ます。
- 主要用途型(Predominant Use):設備の使用割合が主に製造用途であることを求める考え方です。カリフォルニア州、コロラド州、イリノイ州などでは、使用時間や生産量に基づく用途比率の立証が重要になります。
ニューヨーク州の例では、原材料を倉庫へ運ぶフォークリフトは対象外となり得る一方、生産ライン内で材料を移動させるフォークリフトは対象となり得るとされています。「工場内にある設備=免税」ではない点に注意が必要です。
完全免税だけではない|部分免税・軽減税率の州
「免税」と聞くと税率ゼロを想像しがちですが、実際には部分的な免税や軽減税率にとどまる州もあります。
- カリフォルニア州:対象となる製造・研究開発設備について、州税の一部のみが免除される部分免税です。残りの州税や地方税は課税されます。
- アラバマ州:製造機械は完全免税ではなく、一般税率より低い軽減税率が適用されます。
- コロラド州:完全免税ですが、一定金額を超える設備であること、直接かつ主として製造に使うことなど、複合的な条件があります。
こうした州では、ERPや税計算エンジンの税コードを「免税=0%」と一律に設定してしまうと、過少徴収につながるおそれがあります。
売上税がない州・総収入税型の州の扱い
デラウェア州、モンタナ州、ニューハンプシャー州、オレゴン州は州レベルの一般売上税がなく、通常の意味でのリセール証明書や製造業免税は不要です。アラスカ州も州レベルの売上税はありませんが、地方自治体の売上税と遠隔販売者向けの制度があるため、「無税州だから対応不要」と判断するのは危険です。
また、アリゾナ州(TPT)、ニューメキシコ州(GRT)、ハワイ州(GET)は、売手に課される総収入税型の制度を採用しています。一般的な売上税の感覚で判断すると誤りやすいため、制度の構造そのものを理解しておく必要があります。
免税証明書の取得・保存の実務ポイント
証明書の扱いは「書類をもらって終わり」ではありません。取得のタイミング、記載内容、有効期限、保存方法までを一連のプロセスとして設計することが大切です。
証明書は州に提出せず売手が保存するのが一般的
アリゾナ州のForm 5000A、カリフォルニア州のCDTFA-230、コロラド州のDR 5002など、多くの州では買手が記入して売手に渡し、売手が監査証拠として保存する方式です。州税務当局へ送付する申請書ではない点を押さえておきましょう。
記載項目は州ごとに異なりますが、一般的には買手の名称・住所、州の税務登録番号、事業内容、購入品の内容、署名・日付などが求められます。電子PDFや電子署名による保存も広く実務化しています。
有効期限は州によって大きく異なる
証明書の有効期限は州ごとにばらつきがあります。フロリダ州のように毎年更新が必要な州もあれば、カリフォルニア州やテキサス州のように撤回まで継続して使える州もあります。
ここで注意したいのが、証明書の有効期限と、帳簿の保存期間は別物だという点です。有効期限内の証明書であっても、監査対象期間中に提示できなければ免税売上を立証できません。証明書・請求書・発注書などは、各州の監査可能期間を踏まえて十分な期間保存する設計が望まれます。
SST・MTCの共通証明書で多州取引を効率化
SST(Streamlined Sales Tax)加盟州では、共通のSST免税証明書を利用できます。SSTでは、適正な証明書を善意で受領した売手を原則として保護する仕組みが設けられており、紙の書式だけでなく必要なデータ項目の取得も証明書として扱われます。
また、MTC(多州税委員会)の共通証明書を受け入れる州もあり、複数州と取引する企業にとっては管理負担を軽減できる可能性があります。ただし、利用できる用途や受け入れ条件は州によって異なるため、事前確認が前提です。
州間取引・ドロップシッピングで注意すべき点
複数の州をまたぐ取引では、どの州のルールが適用されるのかを最初に確定させる必要があります。判断を誤ると、免税処理そのものが否認されるリスクがあります。
判断の基準は「配送先の州」
売上税は原則として、商品が最終的に引き渡される州のルールで判断します。売手の所在州のリセール証明書を持っていても、配送先の州で自動的に免税になるわけではありません。
特にドロップシッピングでは、「仕入先→再販売業者」への請求と「仕入先→最終顧客」への出荷が別々になるため、三者の関係を正しく記録する必要があります。ジョージア州のように、自州に拠点のない買手について他州の証明書やMTC証明書を証拠として認め得る州もありますが、要件は州ごとに確認が必要です。
免税証明書とネクサス(登録義務)は別問題
見落とされやすいのが、免税証明書の有無と、州での登録義務(ネクサス)は別の問題だという点です。州によっては、免税売上も経済的ネクサスの判定に含まれる場合があります。
「顧客から証明書をもらったから、その州での登録は不要」と考えるのは危険です。また、州外販売を理由に免税とする場合は、請求書、船荷証券、配送記録などで実際に州外へ引き渡したことを立証できるようにしておきましょう。
監査で否認されないための免税証明書管理体制
最後に、実際の監査でどのような点が問題になりやすいか、そして社内でどのような仕組みを整えるべきかを整理します。
監査で否認されやすいパターン
監査で論点になりやすいのは、主に次のようなケースです。
- 証明書がない、または有効期限が切れている
- 税務登録番号の不一致、署名・日付の記載漏れ
- 購入品の記載が不十分、または事業内容と明らかに合わない
- リセール証明書と製造業免税の取り違え
- 製造用途と非製造用途が混在する設備の扱い
- 州税の免税をそのまま地方税にも適用してしまう過剰免税
- ドロップシッピングの証拠書類の不足
売手のリスクは「顧客が免税だと言った」ことではなく、監査時に有効な証拠を示せるかどうかで決まります。業態と合わない免税申告を機械的に受け入れると、善意受領による保護を受けられない可能性があります。
社内導入チェックリスト
制度を社内に定着させるには、証明書を共有フォルダに置くだけでは不十分です。次のような項目を仕組みとして組み込むことが有効です。
- 取引ごとに「再販売」「構成部品」「製造設備」「修理部品」「消耗品」「エネルギー」などに分類し、州別の税コードと紐付ける
- 顧客・仕入先ごとに、税務登録番号、証明書の種類、発行日、有効期限、対象品目、対象州を管理し、期限前に更新通知を出す
- 製造免税の設備は、工程図、資産番号、発注書、設置場所、使用比率などの資料と紐付ける
- 証明書が期限切れ・不備の場合は自動的に課税扱いとし、税務担当者の承認なしに変更できないようにする
- 証明書の取得を取引後の事務作業ではなく、受注時・発注前の税判定プロセスに組み込む
証拠は「証明書のPDFだけ」ではなく、証明書・税番号の確認結果・発注書・請求書・出荷記録・製造用途の説明資料を一つの取引単位でまとめて保存することが望まれます。
まとめ
米国の売上税免税は、リセール証明書(再販売のための免税)と製造業免税(自社使用設備のための用途免税)を正しく使い分けることが出発点です。そのうえで、州ごとに異なる判断基準(直接使用・統合プラント・主要用途)、部分免税や軽減税率の存在、証明書の有効期限と保存期間の違い、配送先州を基準とした州間取引のルールを押さえる必要があります。
また、免税はフォームが正しくても、実際の使用実態が要件を満たさなければ否認される可能性があります。証明書管理を税務部門だけの作業にせず、購買・営業・物流・システム部門が連携する仕組みとして整えることが、監査リスクを抑える近道です。フォーム番号や様式は変更されることがあるため、実際の取引では必ず各州税務当局の最新情報を確認しましょう。
今後は、主要州ごとの製造業免税の詳細要件や、地方税の扱い、免税証明書管理システムの選び方など、より実務に踏み込んだテーマを掘り下げていくことで、自社に合った運用設計に役立てられるはずです。