Sales Taxと関税の違いとは?米国輸入販売のコスト・会計処理を解説
Sales Taxと関税の違いとは?米国輸入販売のコスト・会計処理を解説
米国で商品を輸入して販売する事業では、「Sales Tax(州税)」と「関税(Customs Duties)」の両方が同じ商品に関わってきます。どちらも「税金」としてひとまとめにされがちですが、課税する主体も、課税されるタイミングも、会計上の扱いもまったく異なります。
この違いを正しく理解していないと、粗利の見積もりを誤ったり、税務調査で想定外の負担が生じたりする可能性があります。本記事では、両者の法的な仕組み、課税ベース、会計処理とキャッシュフロー、そして実務上のリスク対策までを順に整理します。
Sales Taxと関税(Customs Duties)の違いを一言でいうと
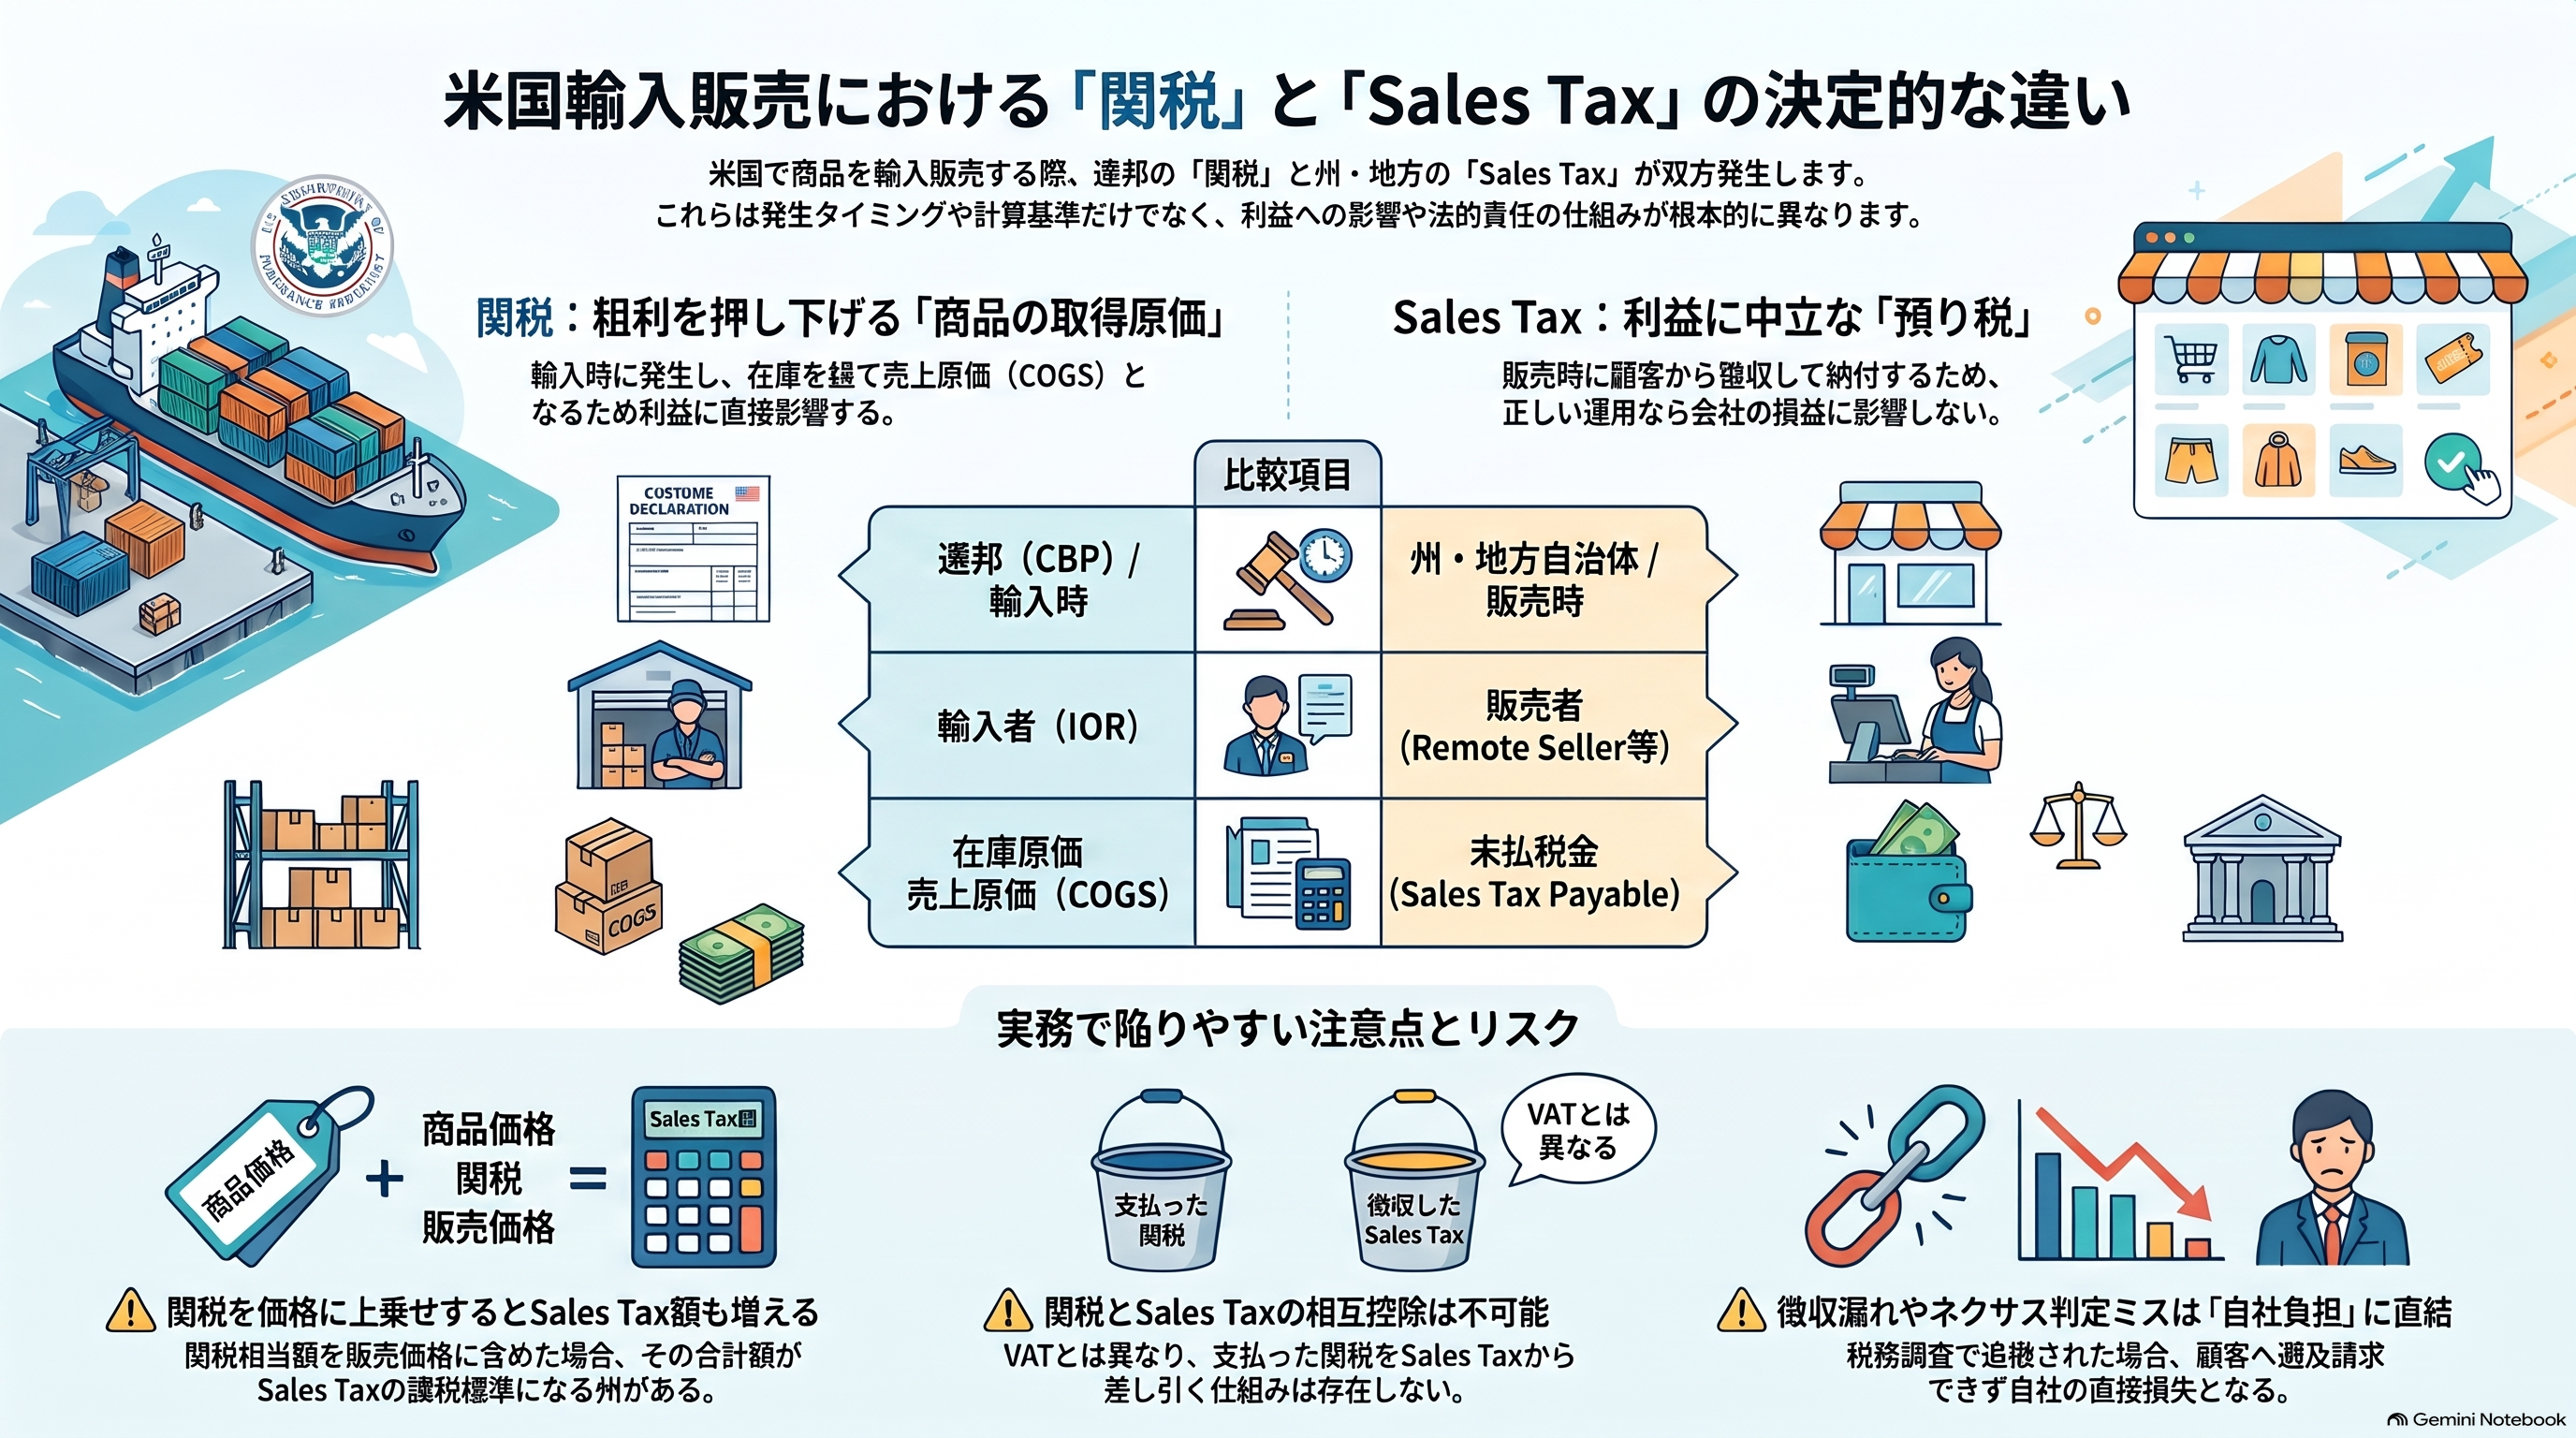
結論から言うと、関税は「商品が米国の国境を越えること」に対する連邦のコスト、Sales Taxは「州内での販売・使用」に対する州・地方の税です。
経済的な位置付けで見ると、次のように整理できます。
項目 | 位置付け |
|---|---|
関税(Customs Duty) | 商品の取得原価(landed cost)。在庫に計上し、販売時に売上原価へ |
顧客から徴収したSales Tax | 州・地方に納める預り税。通常は会社の利益を減らすコストではない |
つまり、関税は粗利を直接押し下げる要素であり、Sales Taxは正しく徴収・納付できている限り利益に中立な項目です。
課税主体と法的な仕組みの違い
関税は連邦の輸入コスト
関税は連邦法に基づく制度です。輸入品の分類と税率はHTSUS(米国関税率表)で定められ、USITCがこれを維持し、CBP(米国税関・国境警備局)が輸入手続の中で執行します。
申告と納付の中心的な責任を負うのは**Importer of Record(IOR:輸入者)**です。通関業者(Customs Broker)に申告を委託するのが一般的ですが、分類や評価額の正確性に関する法的責任はIORに残ります。「ブローカーが申告したから自社に責任はない」とはならない点に注意が必要です。
Sales Taxは州・地方の販売税
一方の「Sales Tax」は、全米共通の単一の法律ではありません。各州と郡・市などの地方自治体がそれぞれの法律で課す税の総称です。課税対象、税率、免税、課税地の決め方(sourcing)は州ごとに異なります。
2018年のSouth Dakota v. Wayfair判決以降、州内に物理的拠点を持たない遠隔地の販売者(Remote Seller)にも、売上規模などの経済的ネクサス基準に基づいて徴収義務を課せるようになりました。また、AmazonなどのMarketplace Facilitatorが出品者に代わって徴収・納付する州も多くあります。
ここで押さえたいのは、IORとMarketplace Facilitatorは別の法的役割だということです。マーケットプレイスがSales Taxを徴収していても、それだけで輸入者になるわけではありません。
課税タイミング・課税ベースの違い
関税は輸入時に発生し、通常の手続ではエントリー後に見積関税を納付します。その後、CBPの確定手続(liquidation)で最終額が調整されることがあります。これに対しSales Taxは、原則として顧客への販売時点で計算・徴収し、後日まとめて州へ申告・納付します。
関税評価額とSales Tax課税標準は別物
関税の課税ベースは**関税評価額(Customs Value)**です。代表的な取引価格法では、米国向け輸出販売で実際に支払われる価格を出発点に、梱包費や一定のロイヤルティなど法定の加算要素を足します。国際運賃・保険料は、条件と証拠がそろえば除外できる場合があります。
税率もHTS番号だけでは決まりません。原産国、特恵関税の適用可否、追加関税(Chapter 99)、アンチダンピング・相殺関税(AD/CVD)などを組み合わせて確認する必要があります。
一方、Sales Taxの課税標準は州法上の**販売価格(sales price / gross receipts)**です。送料の扱い一つをとっても、課税される州もあれば、条件付きで非課税となる州もあります。
関税を顧客に転嫁した場合の注意点
見落とされやすいのが、関税相当額を顧客への請求に上乗せするケースです。たとえばCaliforniaでは、販売者が輸入者として関税を負担し、それを販売価格に含めた場合、その関税相当額もSales Taxの課税標準に含まれると定められています。
請求書で「Tariff Surcharge」として別行表示しても、自動的にSales Taxの対象外になるとは限りません。別記は透明性を高める手段であって、非課税を保証するものではない点に注意しましょう。
会計処理とキャッシュフローの違い
関税は在庫原価からCOGSへ
U.S. GAAPでは、販売用在庫の輸入にかかった関税は在庫の取得原価に含めるのが基本です。輸入時に全額を販管費として処理するのではなく、在庫が売れた時点で売上原価(COGS)として損益に表れます。期末に売れ残った在庫があれば、その分の関税も在庫の帳簿価額に残ります。
Sales Taxは預り税(税金負債)
顧客から徴収したSales Taxは、ASC 606の会計方針選択により取引価格から除外でき、通常は**Sales Tax Payable(未払税金)**として貸借対照表を通過します。売上高にも費用にも計上されないため、正しく運用していれば利益には影響しません。
ただし、本来徴収すべき税を徴収し忘れた場合は話が変わります。税務調査で販売者に追徴され、顧客に遡って請求できなければ、その税額は実質的に自社の損失になる可能性があります。
キャッシュフローの面では、関税は販売前に資金が出ていくのに対し、Sales Taxは販売時に顧客から回収してから納付するという時間差があります。関税率が上がると、粗利だけでなく運転資金にも直接影響が及ぶ点は押さえておきたいところです。
関税をSales Taxから控除することはできない
米国のSales Taxは、VATのような仕入税額控除を基本とする制度ではありません。そのため「関税を払ったからSales Taxから差し引ける」という関係は成り立ちません。New Yorkは、連邦関税を他州税額控除の対象外と明示しています。
輸入時に関税、販売時にSales Taxがかかるのは、課税イベントが異なる別々の税であり、同一の課税標準への二重課税とは性質が違います。ただし前述のとおり、関税を価格に転嫁すればその上にSales Taxが乗るため、経済的な負担の積み重なりは生じ得ます。
B2B取引・越境ECで誤解しやすいポイント
「B2BならSales Taxは免税」という理解は誤りです。米国では、購入者が再販売目的で有効な再販証明書(Resale Certificate)を提示した場合に、中間段階のSales Taxを発生させない仕組みが中心です。購入した企業が自社で使用・消費する場合は、通常の課税判定に戻ります。
越境ECでは、関税とSales Taxを別々に判定する必要があります。米国の消費者へ直接発送する場合も、輸入時には関税、販売先の州ではネクサスとマーケットプレイスのルールを確認しなければなりません。
さらに、従来の「800ドル以下なら少額免税(de minimis)で原則無税」という前提は、免税措置が停止されている現在は使えません。低額の貨物であっても、適切な輸入手続と関税の確認が必要になると考えるべきです。
関税とSales Taxの実務リスクと対策
関税では、税率の計算ミスよりも、HTS分類・関税評価額・原産国・追加関税の対象範囲といった基礎データの誤りが大きなリスクになりやすい傾向があります。重大な過誤には追徴関税に加えてペナルティが科される可能性もあります。
Sales Taxでは、ネクサスの判定、商品ごとの課税可否、課税地、免税証明書の管理、マーケットプレイスとの責任分担の誤りが追徴につながりやすいポイントです。
実務上は、次のような対策が有効です。
- SKUとHTS番号の対応表を自社で整備する:サプライヤーのHSコードをそのまま転記せず、追加関税や原産国も別項目で管理する
- 関税用とSales Tax用のマスタを分ける:HTS分類は州のSales Tax上の商品分類とは一致しない
- 再販証明書の管理をERPに組み込む:証明書のない取引を免税処理できない統制を設ける
- 契約で責任分担を明記する:IOR、関税・手数料の負担、将来の関税変動時の価格調整、Sales Taxの扱いを明文化する
- 月次の照合を行う:関税は通関データと在庫・売上原価、Sales Taxは請求データと申告・未払税金勘定を照合する
なお、通関業者とSales Taxの専門家は扱う法律の領域が異なるため、互いの代わりにはなりません。全米で販売する輸入事業では、両者を分けて起用するのが一般的に合理的です。
まとめ
- 関税は輸入時の連邦コストで、在庫原価を経て売上原価となり、粗利を直接押し下げる
- Sales Taxは販売時の州・地方税で、正しく徴収・納付していれば利益に中立な預り税
- 両者は課税主体・課税イベント・課税ベースがすべて異なり、関税をSales Taxから控除することはできない
- 関税を価格に転嫁するとSales Taxの課税標準に含まれる州があり、徴収漏れは自社負担に転化するおそれがある
- B2Bの免税は再販売目的が前提で、越境ECでも少額免税に頼った設計は見直しが必要
今後は、州ごとのネクサス基準や送料の課税ルールの比較、関税の還付制度(ドローバック)、追加関税の変動を価格に反映させる契約条項の設計といったテーマを掘り下げることで、より精度の高いコスト管理につなげられるでしょう。