輸入者責任とは?PL保険・貨物保険の補償範囲と限界を実務解説
輸入者責任とは?PL保険・貨物保険の補償範囲と限界を実務解説
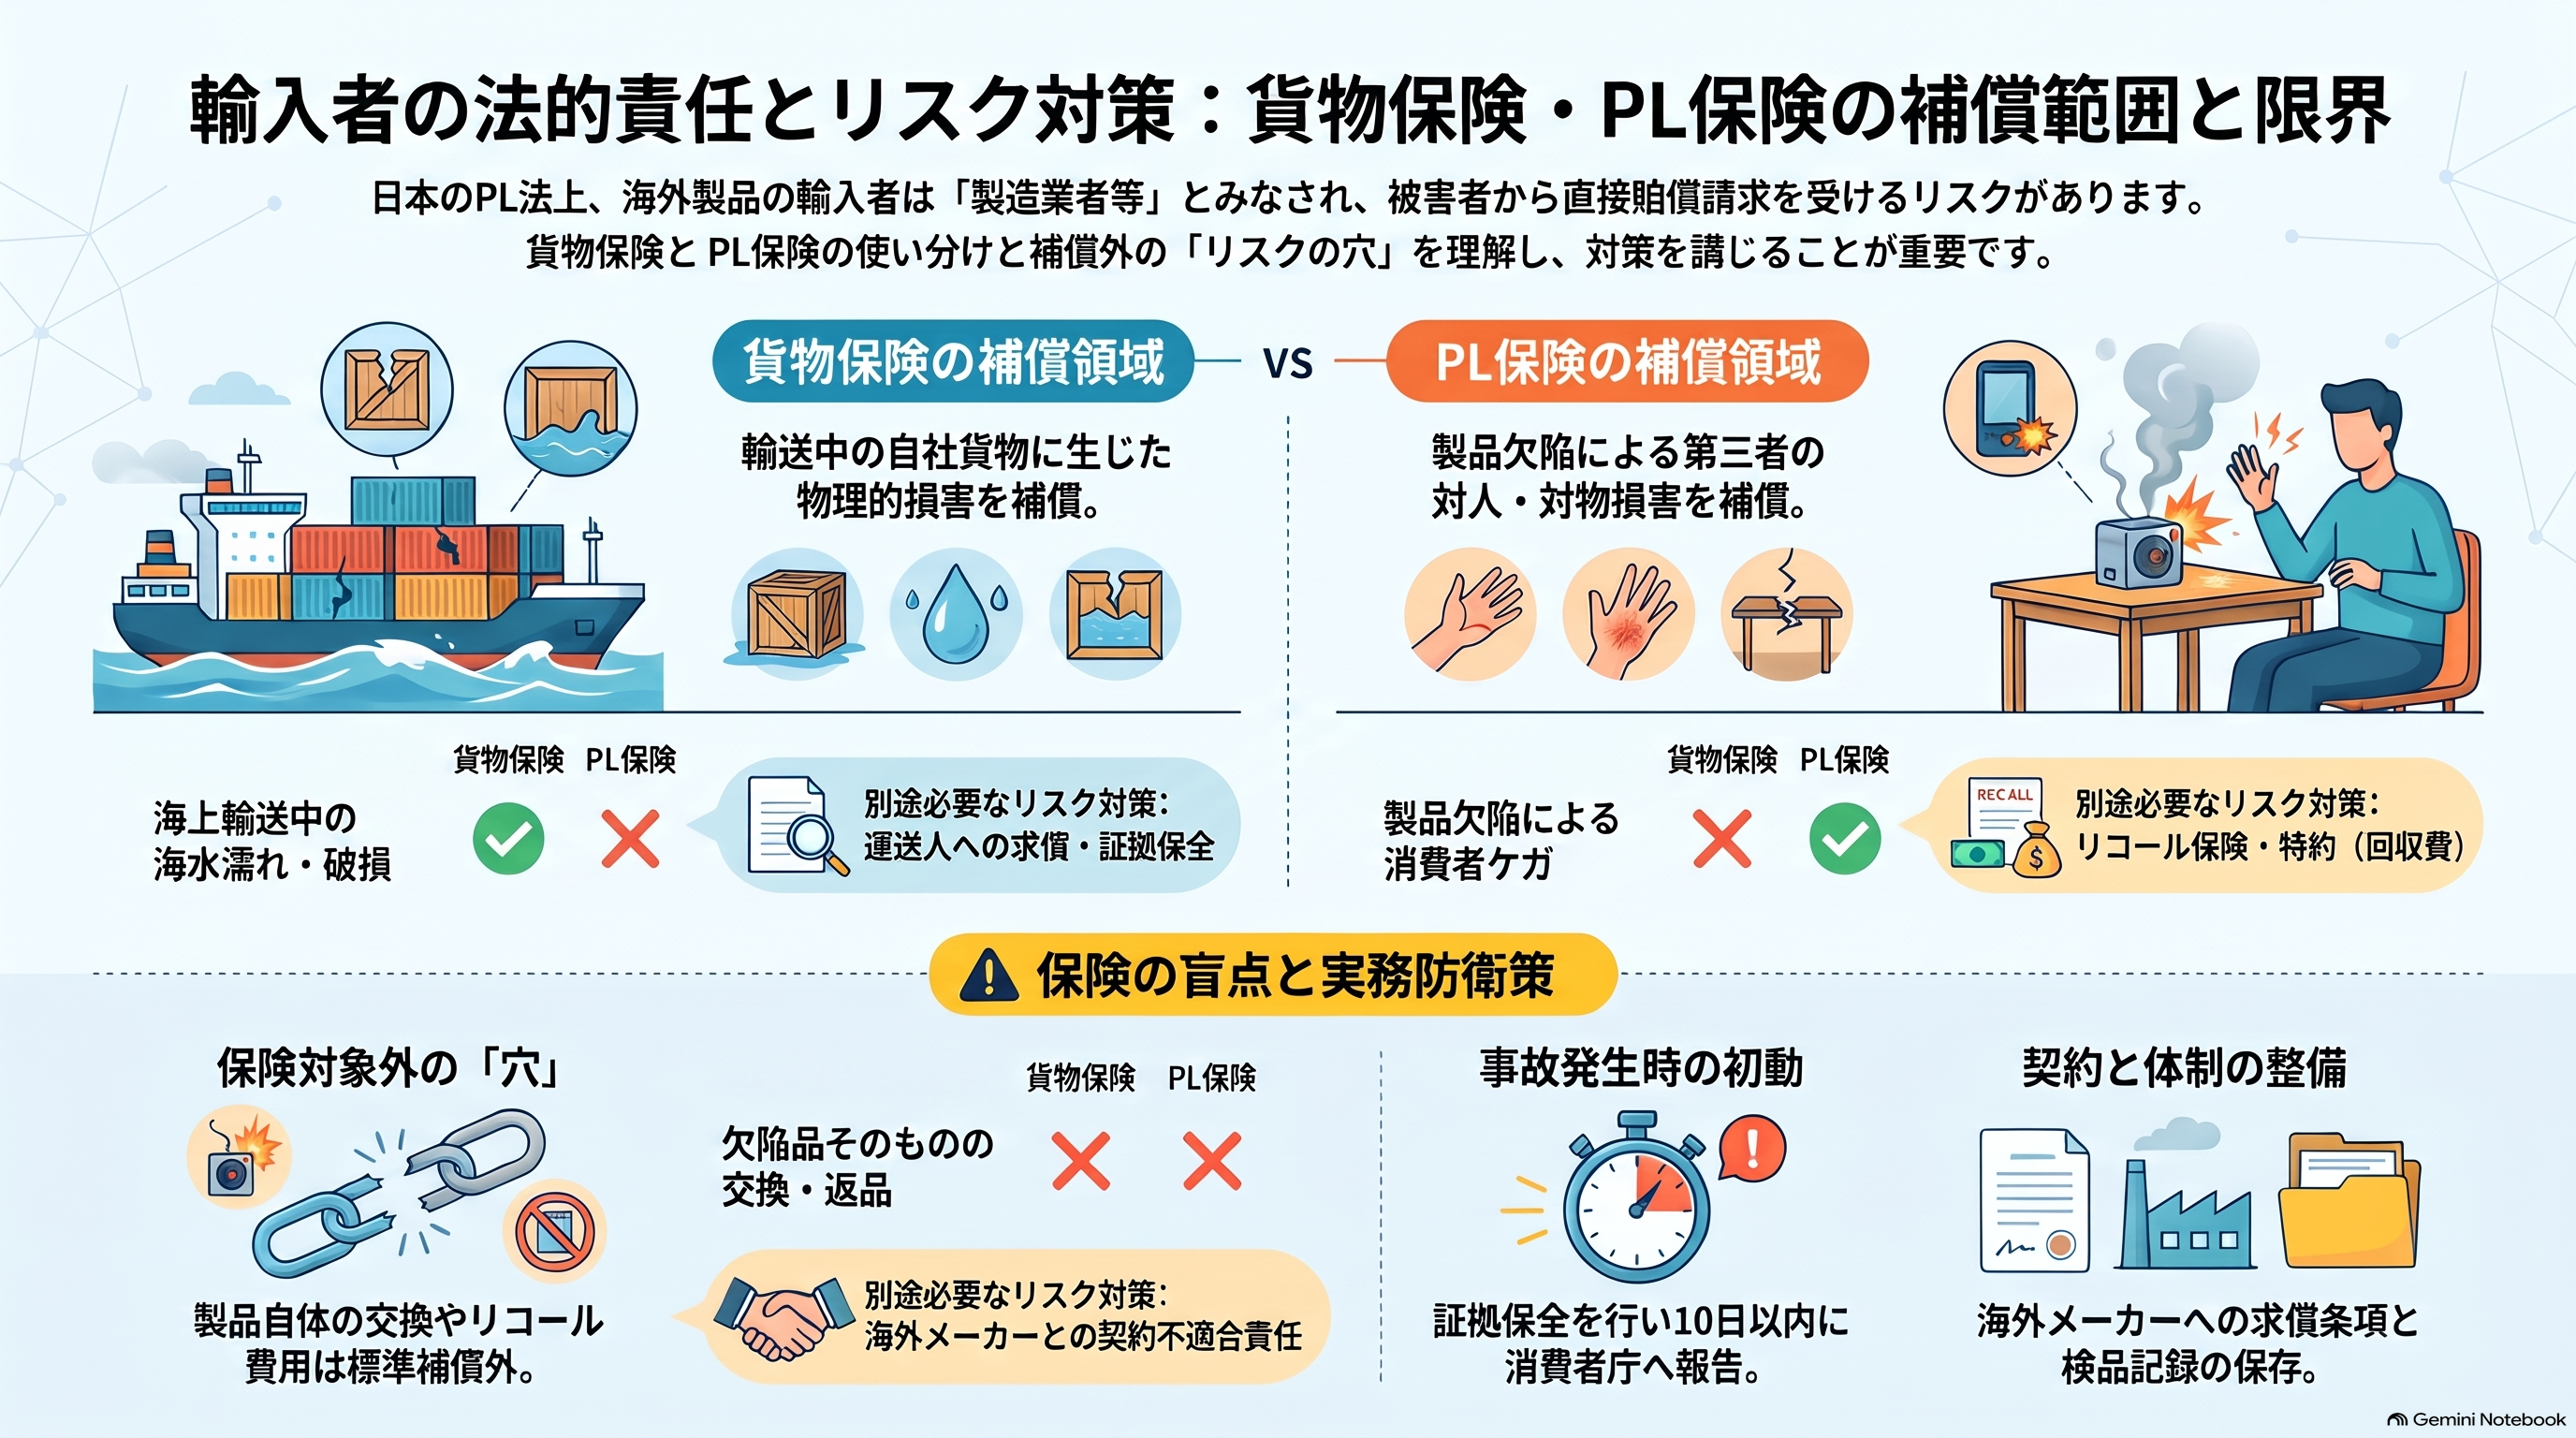
「海外メーカーが作った製品だから、事故が起きても責任はメーカーにある」と考えていませんか。日本の製造物責任法(PL法)では、業として製品を輸入した会社も責任主体になります。そのため、輸入者は日本の被害者から直接賠償請求を受ける可能性があります。
輸入取引のリスクには、輸送中の貨物の損害、商品の品質不良、第三者へのPL事故、行政対応・リコールの複数の層があります。本記事では、貨物保険(Cargo Insurance)とPL保険がそれぞれどこまでカバーし、どこに無保険の穴が残るのかを、法的根拠と実務の流れに沿って整理します。
輸入者責任とは?日本のPL法で輸入者が負う責任
PL法上、輸入者は「製造業者等」に含まれる
製造物責任法2条3項1号は、「業として製造、加工又は輸入した者」を製造業者等と定めています。つまり、日本の輸入会社は、海外メーカーに過失があったかどうかとは別に、日本の被害者からPL請求を受ける立場にあります。
PL法では、被害者は製造者の「過失」ではなく、製品の「欠陥」を立証すれば足ります。欠陥は「通常有すべき安全性を欠くこと」とされ、実務上は設計上の欠陥・製造上の欠陥・指示警告上の欠陥の3つの観点で安全性を確認するのが有効です。
海外メーカーとの補償契約は、被害者に対する輸入者の責任を消すものではありません。あくまで事故後に求償するための手段だと理解しておく必要があります。
製品そのものの損害はPLではなく契約責任
PL法3条は、「当該製造物についてのみ生じた損害」を対象外としています。製品が発火して住宅まで焼損した場合はPLの領域ですが、製品だけが壊れた場合は原則として、民法上の契約不適合責任(追完・代金減額・損害賠償・解除)や売買契約上の保証で処理することになります。
B2B輸入では受入検査と通知が重要
商人間の売買では、商法526条によって買主に受領後の検査・通知義務が課されます。不適合を発見した場合は直ちに通知し、すぐに発見できない不適合も一定期間内に通知しなければ、売主への請求が難しくなる可能性があります。入庫時の検品記録や不良通知を後回しにしない運用が欠かせません。
Cargo保険(外航貨物海上保険)で守れる範囲と限界
ICC(A)・(B)・(C)の違いと「オールリスク」の誤解
外航貨物海上保険は、ICC(協会貨物約款)を基礎に、輸送中の偶然な事故による貨物の損害を補償します。ICC(A)は補償範囲が最も広い条件ですが、「何でも補償される」わけではありません。
主要な損保会社の公開資料では、次のような免責が示されています。
- 貨物固有の瑕疵・性質による損害(自然な品質劣化、通常の湿度による錆など)
- 被保険者側の不十分な梱包
- 輸送遅延による損害
- 故意・違法行為
- 一定の戦争・ストライキ・核・サイバー等に関する危険
「季節商品の到着が遅れて売れなかった」といった損害は、ICC(A)でも補償されない可能性が高い点に注意が必要です。
CIF条件の落とし穴と付保額の考え方
Incoterms® 2020のCIFでは売主に保険手配義務がありますが、デフォルトの補償水準はICC(C)相当の最低限の条件です。一方、CIPではICC(A)相当が原則とされています。高価な機械や壊れやすい貨物をCIFで輸入する場合は、契約書でICC(A)や戦争・ストライキ約款の付保を明示的に指定することが重要です。
付保額については、日本の主要損保の案内でCIF価額の110%を保険金額とする実務が一般的に示されています。保険料を下げることよりも、保険期間の始点・終点や倉庫保管中の扱いが実際の物流と合っているかを確認する方が、事故時に効いてきます。
PL保険(生産物賠償責任保険)で守れる範囲と限界
補償の中心は第三者への対人・対物賠償
PL保険は、製造・販売・輸入した製品が原因で第三者がけがをしたり、第三者の財物が壊れたりした場合に、輸入者が負う法律上の損害賠償責任を主に補償します。商品によってはPL法だけでなく、民法上の不法行為責任なども対象になります。
ただし、「契約違反による損害なら何でも補償」というわけではありません。納期遅延、性能保証、違約金、売上減少などは、約款や特約の精査が必要です。
リコール費用と製品自体の交換は別設計が必要
通常のPL保険は第三者への賠償が中心であり、製品の回収・交換・廃棄・告知費用は、別途リコール保険や特約が必要になることが多いです。また、国内PLと海外PLは別の商品として区別されているため、輸入品を再輸出する場合は海外PLの検討も必要になります。
支払限度額は売上高だけで決めるべきではありません。低価格の充電器でも、集合住宅や倉庫の火災につながれば、賠償額は商品価格と無関係に大きくなる可能性があります。「最悪の場合、どの程度の人的・物的損害が起こり得るか」から逆算して検討することが大切です。
Cargo保険とPL保険の補償範囲を比較
事故・損害の例 | Cargo保険 | PL保険 | 別途検討すべき手段 |
|---|---|---|---|
海上輸送中の海水濡れ・破損 | ○ | × | 運送人への求償 |
輸送遅延による販売機会の損失 | 原則× | × | 休業補償等の別設計 |
輸入後に製品が発火し消費者が負傷 | × | ○ | 回収費用は別途 |
欠陥品そのものの交換・返品 | 通常× | 通常× | 売主保証・契約責任 |
不良ロットの自主回収・行政命令による回収 | × | 標準のみでは不足しやすい | リコール保険・特約 |
ブランド毀損・将来の売上減少 | 原則× | 原則× | 個別に検討 |
Cargo保険は「自社の貨物」、PL保険は「他人に与えた損害」を守る保険です。両方に加入していても、品質不良や自主回収のコストが自動的にカバーされるわけではない点が、輸入保険で最も多い誤解です。
事故発生時の初動対応と保険金請求の流れ
貨物事故は証拠保全と求償権の確保が最優先
到着時に破損や濡れ、数量不足、封印の異常を見つけたら、貨物をすぐに廃棄・修理せず、コンテナやシール番号、梱包、製品の状態を写真・動画で記録します。そのうえで保険会社に速やかに連絡し、B/L、インボイス、パッキングリスト、保険証券などを整えます。
保険金支払い後は、保険会社が代位して運送人に求償する可能性があります。無条件で「異常なし」として受領したり、運送人に免責の書面を出したりすると、保険処理に影響するおそれがあります。
PL事故は責任承認を急がず、法定報告の期限を守る
被害者への誠実な対応と、法的責任の承認は分けて考えます。保険会社の承認を得ずに責任を認めたり示談金を支払ったりすると、保険金の支払いに影響する可能性があります。
初動では、人命と二次被害の防止、現品の保全、ロットや使用状況の確認、同一ロットの販売停止、保険会社と海外メーカーへの通知を並行して進めます。消費生活用製品の重大製品事故に該当する場合、輸入事業者には原則として事故を知った日から10日以内に消費者庁へ報告する義務があるため、社内の判断ルートを事前に決めておくことが不可欠です。
判例・行政処分に学ぶ輸入者の安全管理体制
消費者庁が公開しているPL訴訟事例には、輸入者の責任が問われたケースが含まれています。東京地裁平成24年8月21日判決(小型折りたたみ自転車の前輪フレーム破断事件)では、輸入業者のPL責任に加えて、安全チェック体制を整えなかったとして代表取締役個人の責任も認められました。海外工場の自己申告や、取扱説明書の注意書きだけでは不十分と評価され得ることを示す事例です。
また、電気用品安全法をめぐる行政処分事例では、事故が起きていなくても、技術基準への適合や検査記録、PSE表示の不備によって改善命令や表示禁止が命じられています。「法令適合を証明できないこと」自体が事業継続リスクになる点は、保険では補えません。
なお、2025年12月25日施行の改正製品安全4法により、日本の消費者に直接販売する海外事業者にも規制の枠組みが広がりました。子供PSC制度も導入されており、最新の規制動向を継続的に確認する必要があります。
保険と契約で「穴」を埋める実務チェックポイント
保険だけでなく、海外サプライヤーとの契約で上流へ責任を転嫁できる構造を作ることが重要です。仕入契約では、少なくとも次の条項を検討しましょう。
- 法令適合・品質保証条項:日本の法令・規格への適合と、試験報告書の提出
- 変更管理条項:材料・部品・工場の変更を事前承認制にする
- トレーサビリティ条項:製造日・ロット・検査結果を追跡可能にし、長期保存する
- 補償条項:PL事故やリコール時に補償する費目を具体的に定める
- PL保険維持条項:限度額・対象地域・証明書提出義務を定める
- 事故通知・リコール協力条項:重大事故を短期間で通知させる
- Cargo条件の上書き条項:CIFでもICC(A)・110%付保を指定する
海外メーカーが倒産したり、補償の解釈で争いになったりすれば、契約上の補償は機能しない可能性があります。契約による求償と、自社保険による即時対応を併存させることが、輸入者の基本的なリスク設計です。
まとめ
- 日本のPL法では、業として輸入した会社も「製造業者等」として賠償責任を負う
- Cargo保険は輸送中の貨物、PL保険は第三者への対人・対物賠償が中心で、製品自体の交換やリコール費用は別設計が必要
- CIF条件のデフォルトはICC(C)相当のため、必要な補償は契約で指定する
- 事故時は証拠保全、保険会社への通知、求償権の確保を優先し、責任承認や示談を急がない
- 判例や行政処分からは、輸入者自身に安全確認体制と記録管理が求められていることがわかる
保険の補償可否は、最終的には各契約の約款・特約によって決まります。自社の商品カテゴリーや商流に合わせて、弁護士や保険代理店と一緒に「保険・契約・自社保有」の役割分担を見直すことをおすすめします。