Amazon FBAの米国州税リスクとは?在庫分散によるSales Tax Nexusの判定と対策
導入:FBAセラーにとって米国州税の管理が重要な理由
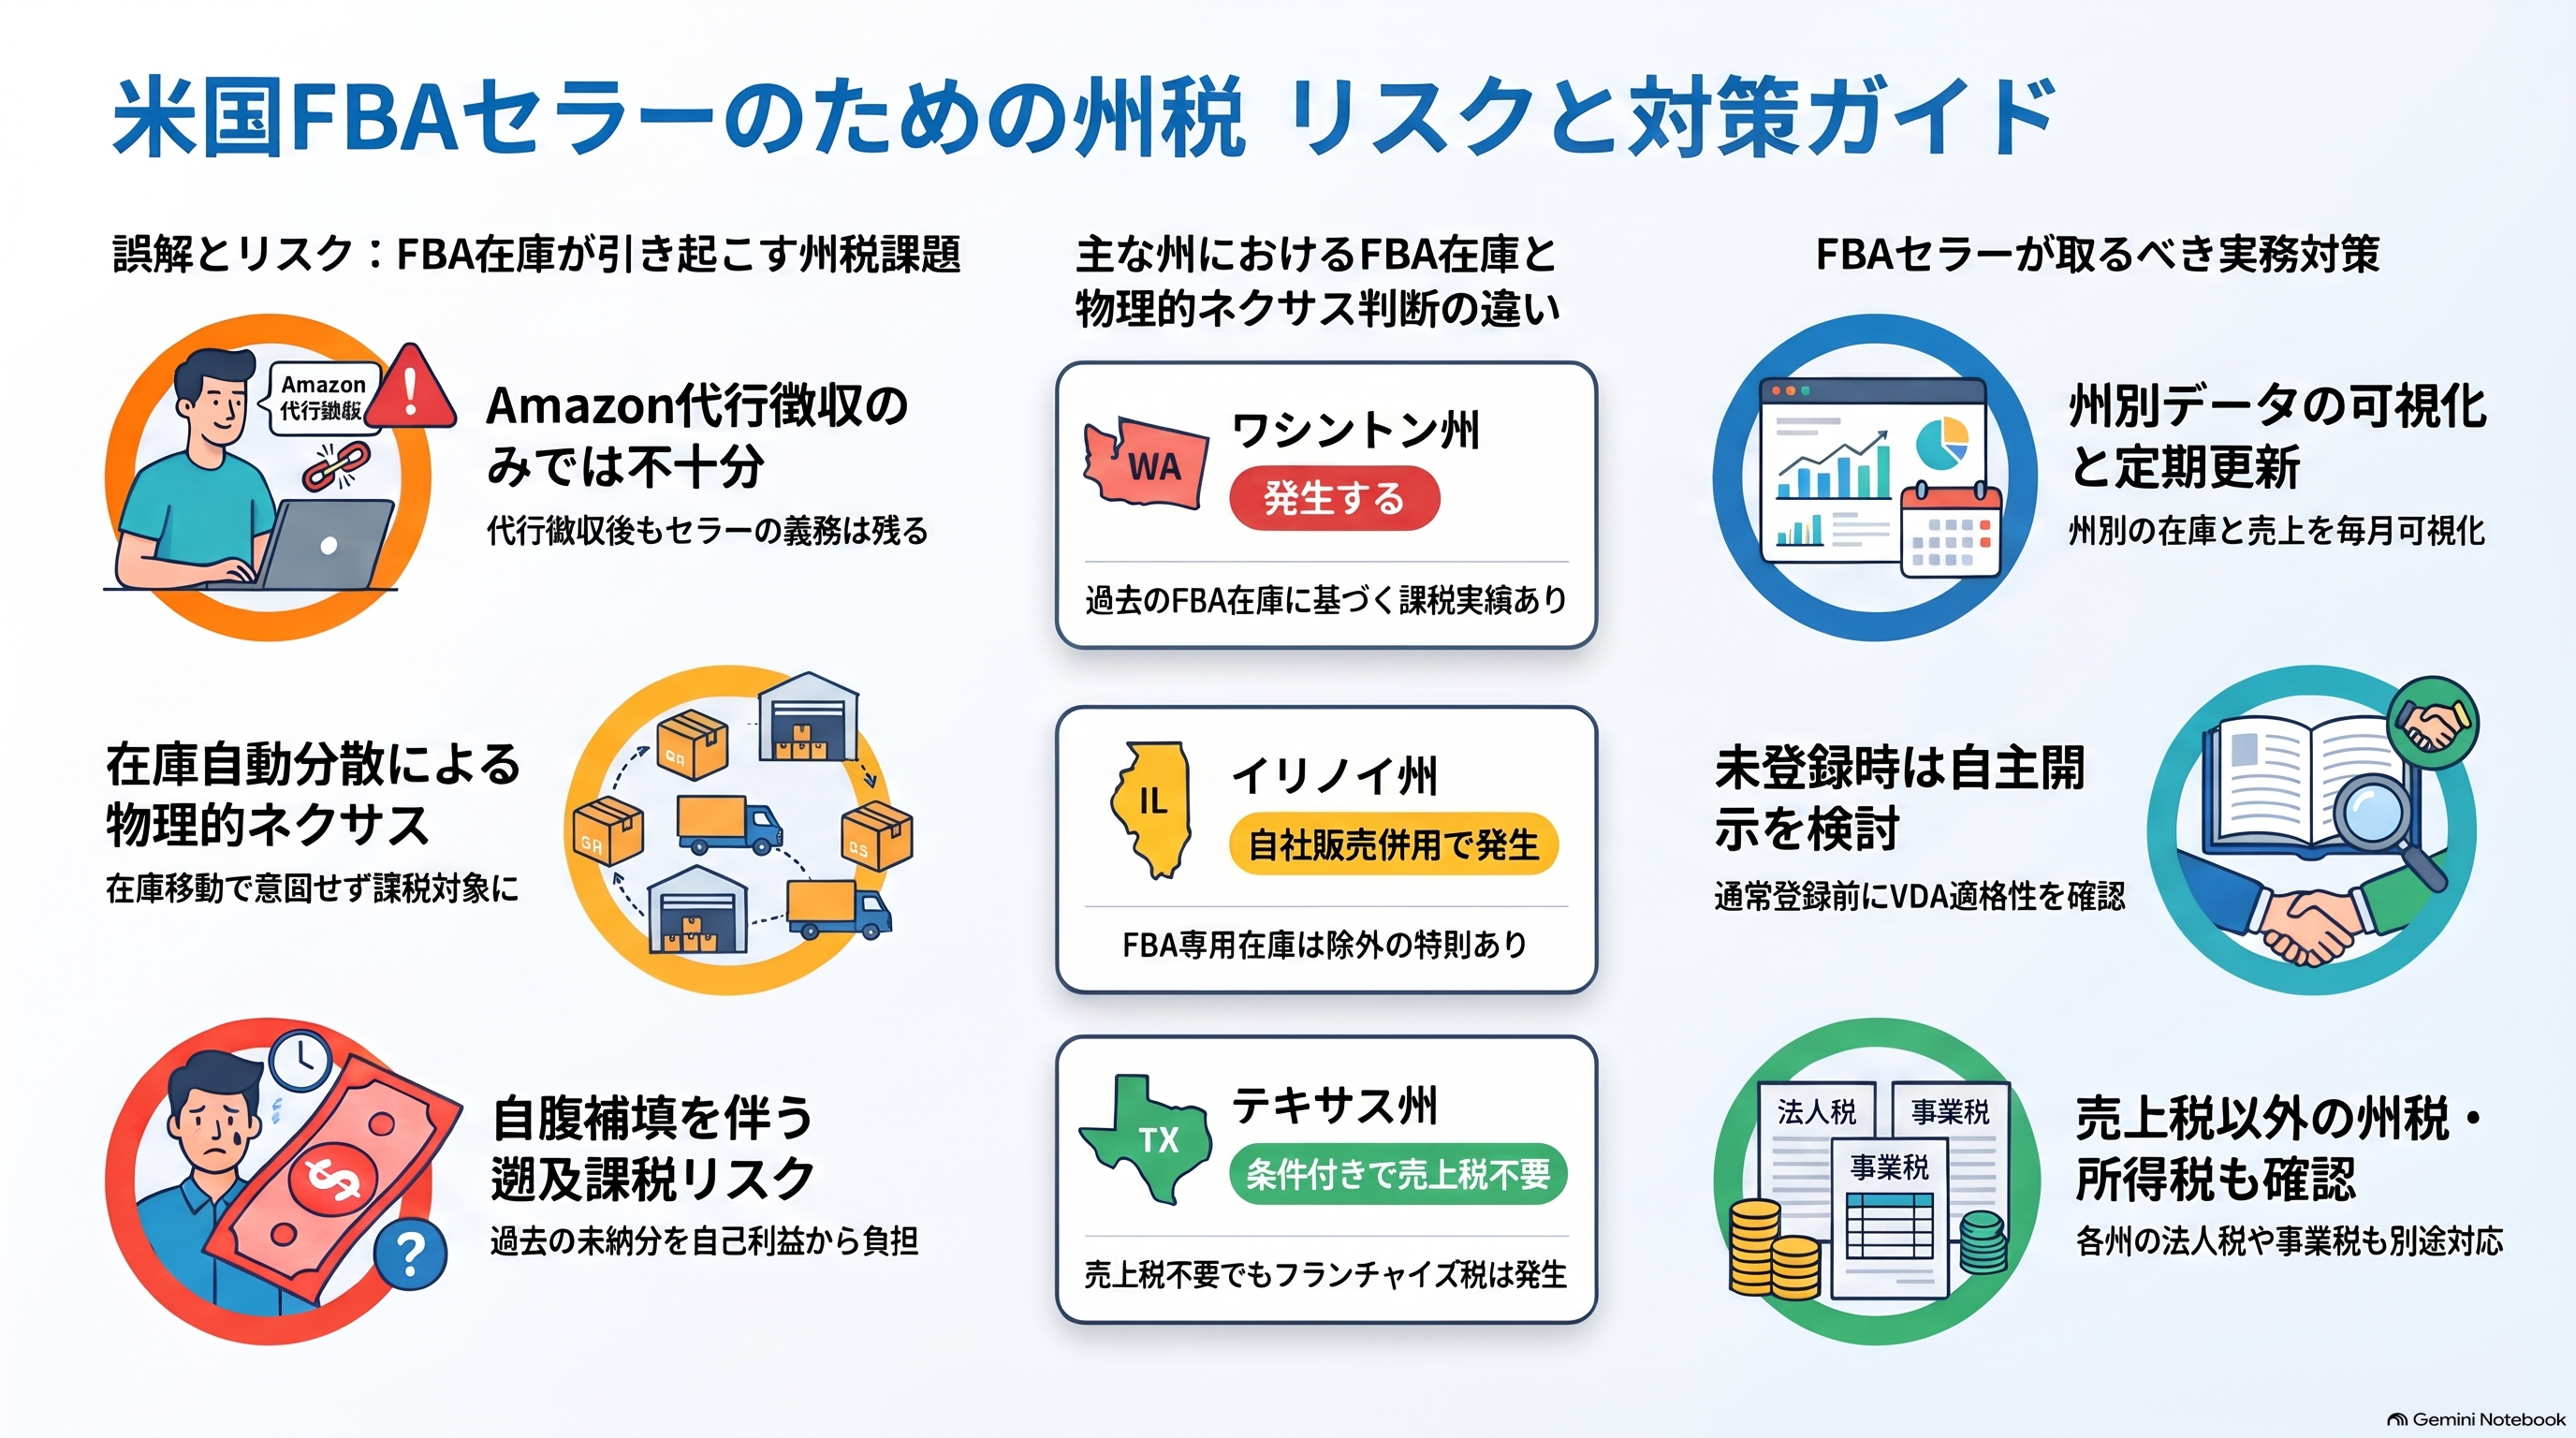
Amazon FBAを使って米国で販売する日本の事業者にとって、州税は見落としやすいリスクです。「売上税はAmazonが徴収・納付しているから大丈夫」と考えがちですが、Amazonが税を徴収することと、セラー自身に州税上の結び付き(Nexus)が生じることは別の問題です。
FBAではAmazonが在庫を複数州の倉庫へ再配置するため、セラーが意図しない州に在庫が置かれることがあります。本記事では、Sales Tax Nexusの基本、FBA在庫の扱いが州ごとに異なる点、Nexus発生後の義務と遡及課税リスク、そして実務的な対策を順に整理します。
※本記事は公開情報に基づく一般的な解説です。州税の結論は事実関係により変わるため、個別の判断は米国州税に詳しい専門家へご相談ください。
Amazon FBAでも米国州税リスクが残る理由
Marketplace Facilitator制度でAmazonが担う範囲
米国では、売上税を課す各州でMarketplace Facilitator(MPF)制度が導入されており、Amazon上の対象取引については、原則としてAmazonが税額の計算・徴収・納付を担います。セラーが個別に顧客から売上税を集める負担は、Amazon上の取引に関しては大きく軽減されています。
セラー自身に残る税務義務
一方で、この制度は「徴収する主体をAmazonへ移す」仕組みであり、セラーの州との結び付きを消すものではありません。Amazon自身も、セラーに州への申告義務や所得税、gross receipts taxなどが残り得ることを示しています。自社サイトなどAmazon以外の販売がある場合は、その分の売上税をセラー自身が扱う必要が生じる可能性があります。
Sales Tax Nexusとは?Wayfair判決後の基本ルール
物理的ネクサスと経済的ネクサス
Sales Tax Nexusとは、州が州外事業者に売上税の徴収・納付義務を課すための十分な結び付きを指します。2018年の連邦最高裁判決 South Dakota v. Wayfair により、一定規模の州内売上などに基づく経済的ネクサスが認められるようになりました。
ただし、この判決は物理的ネクサスを廃止したわけではありません。倉庫、在庫、従業員などの物理的ネクサスは、現在も多くの州で独立した判定要素です。州によっては、物理的ネクサスがあれば売上規模が小さくても義務が生じる場合があります。
閾値の計算対象は州ごとに異なる
経済的ネクサスの閾値は州ごとに定められており、さらに「どの売上を閾値の計算に含めるか」も州によって異なります。Amazonが税を徴収したマーケットプレイス売上を閾値に含める州もあれば、除外する特則を持つ州もあります。また、Illinoisでは2026年から取引件数基準が廃止されるなど、ルール自体も変わり続けています。前年の判定結果をそのまま使い回すのは避けるべきです。
FBAの在庫分散でネクサスが生じる仕組み
Amazonによる在庫の再配置
FBAでは、セラーが一か所の倉庫へ納品しても、Amazonが需要予測や配送効率に応じて在庫を別州のFulfillment Centerへ移すことがあります。Amazonの納品配置の仕組み上も、受入後にネットワーク内で在庫が分散されることが前提とされています。そのため、「自分はその州に商品を送っていない」ことが、その州に在庫がなかったことの証明にはなりません。
FBA在庫の扱いは州ごとに分かれる
とはいえ、「FBA在庫が州内にあれば必ずネクサスが生じる」という全米共通のルールはありません。主な州の考え方は次のとおりです。
- Washington:マーケットプレイス倉庫内の在庫を物理的プレゼンスとして扱います。2024年の Orthotic Shop 判決では、過去のFBA在庫に基づく課税が支持され、Amazonの在庫レポートが監査資料として使われました。
- Pennsylvania:2022年の Online Merchants Guild v. Hassell では、Amazonが一方的に配置した在庫だけでは課税に十分な結び付きが立証されていないと判断されました。一方で州当局のサイトには州内在庫を課税対象とする見解も掲載されており、個別の確認が必要です。
- Illinois:マーケットプレイス注文専用の州内在庫は物理的プレゼンスを生じさせないという特則があります。ただし同じ在庫を自社販売にも使うと結論が変わります。
- Texas:一定条件を満たすマーケットプレイス倉庫の一時保管在庫については売上税の許可が不要となる場合がありますが、フランチャイズ税の責任は別に生じ得ます。
- New Jersey:施設の所有者を問わず、州内の在庫保管を物理的プレゼンスとして扱います。
このように、在庫の所有、配置の決定権、在庫の用途、MPF制度の施行時期といった要素が判定を左右します。
ネクサス発生後の義務と遡及課税リスク
登録・徴収・申告・納付の流れ
ネクサスが成立すると、一般に州への登録、課税対象売上への税率適用、税の徴収、定期的な申告、納付、記録保存といった義務が生じます。Amazon売上の扱いも州により異なり、申告書に記載したうえで控除する方式や、申告不要の区分を申請できる方式などがあります。
未登録期間が見つかったときの注意点
遡及課税の大きな問題は、当時顧客から税を徴収していなければ、後から課された税をセラー自身の利益から負担しなければならない点です。さらにペナルティや利息が加わる可能性があります。また、顧客から徴収したのに納付していないケースは、単なる未登録より重く扱われる場合があります。
過去の未登録期間が判明した場合、いきなり州へ通常登録すると、自主開示制度(VDA)を利用する機会を失う州もあります。在庫データからネクサス開始時期を特定し、過去売上を整理したうえで、VDAなどの適格性を先に確認する順序が安全です。
FBAセラーが取るべき州税リスク対策
州別の在庫と売上を継続的に可視化する
最も優先度が高く、コストも抑えやすいのが記録の整備です。Seller CentralのInventory Event Detailなどから州別の在庫推移を毎月保存し、売上を「Amazon」「自社EC」「その他」に分けて管理します。そのうえで、州ごとのネクサス判定表を四半期ごとに更新する運用が考えられます。
在庫の用途分離と物流の見直し
自社EC用とFBA用の在庫を混在させていると、Illinoisのように用途で結論が変わる州で不利になる可能性があります。在庫の分離や3PLとの併用も選択肢ですが、3PL在庫自体がその州の物理的ネクサスになり得る点に注意が必要です。また、税務だけを理由に大市場から在庫を外すと、配送速度や販売機会を損なう可能性があります。物流費と税務コストを合わせて比較することが大切です。
Sales tax以外の州税も確認する
WashingtonのB&O tax、Texasのフランチャイズ税、各州の法人所得税など、売上税以外の州税はAmazonが代行しません。売上税とは別の項目として評価しておく必要があります。
日本の事業者が特に注意すべきポイント
米国法人を設立しても、ネクサスの問題が解決するわけではありません。ネクサスは商品の所在地や販売先、売上規模などで判定されるためです。
日本法人が直接米国で販売する場合は、州税とは別に、連邦所得税上の米国事業(USTB/ECI)や、日米租税条約上の恒久的施設(PE)の検討も必要になる可能性があります。ただし、連邦の租税条約上PEがないことと、州税が課されないことは同じではありません。州によっては租税条約を連邦と同様には扱わない場合があります。
また、州の所得税を制限する連邦法P.L. 86-272についても、州内に在庫を保有する活動は保護の対象外とする見解が示されています。「Amazonが売上税を払っているから州の所得税もない」と考えるのは危険です。
まとめ:FBAの州税は「在庫が動くたびに変わる」継続課題
- Amazonの売上税徴収は、セラー自身の州税義務をすべて解消するものではない
- Sales Tax Nexusには物理的・経済的の両面があり、閾値の計算方法も州ごとに異なる
- FBA在庫の扱いは州により大きく異なり、一律の判断はできない
- 未登録期間が判明した場合は、通常登録より先にVDAの適格性を確認するのが安全
- 売上税以外の州税や、連邦・租税条約の論点も別に検討が必要
FBAの税務リスクは年に一度確認すれば済む問題ではなく、在庫移動のたびにネクサスが変動し得る継続的なコンプライアンス課題です。今後は、州別のVDA制度の比較や、在庫データを使ったネクサス自動判定の仕組みづくりなど、より実務的なテーマを掘り下げていくことが有効です。