マーケットプレイスの売上税は誰が払う?Amazon・eBay・Shopifyの徴収の仕組みと出品者に残る責任
マーケットプレイスの売上税は誰が払う?Amazon・eBay・Shopifyの徴収の仕組みと出品者に残る責任
越境ECの拡大とともに、「プラットフォームが税金を取ってくれるなら、出品者は何もしなくてよいのでは?」という疑問を持つ方は多いでしょう。結論からいえば、AmazonやeBayが売上税を徴収していても、出品者の税務義務がすべて消えるわけではありません。
本記事では、まず「税を計算する機能」と「法律上の納税義務者」の違いを押さえたうえで、Amazon・eBay・Shopifyそれぞれの仕組みを比較します。続いて米国・EU・日本・豪州・カナダの国別ルール、最後に出品者が今すぐ取り組むべき実務対応を解説します(2026年10月末時点の情報に基づきます)。
マーケットプレイスの売上税で最初に理解すべき「2つの役割」
税計算ツールと納税義務者は別の概念
プラットフォームの税務機能は、大きく2種類に分かれます。
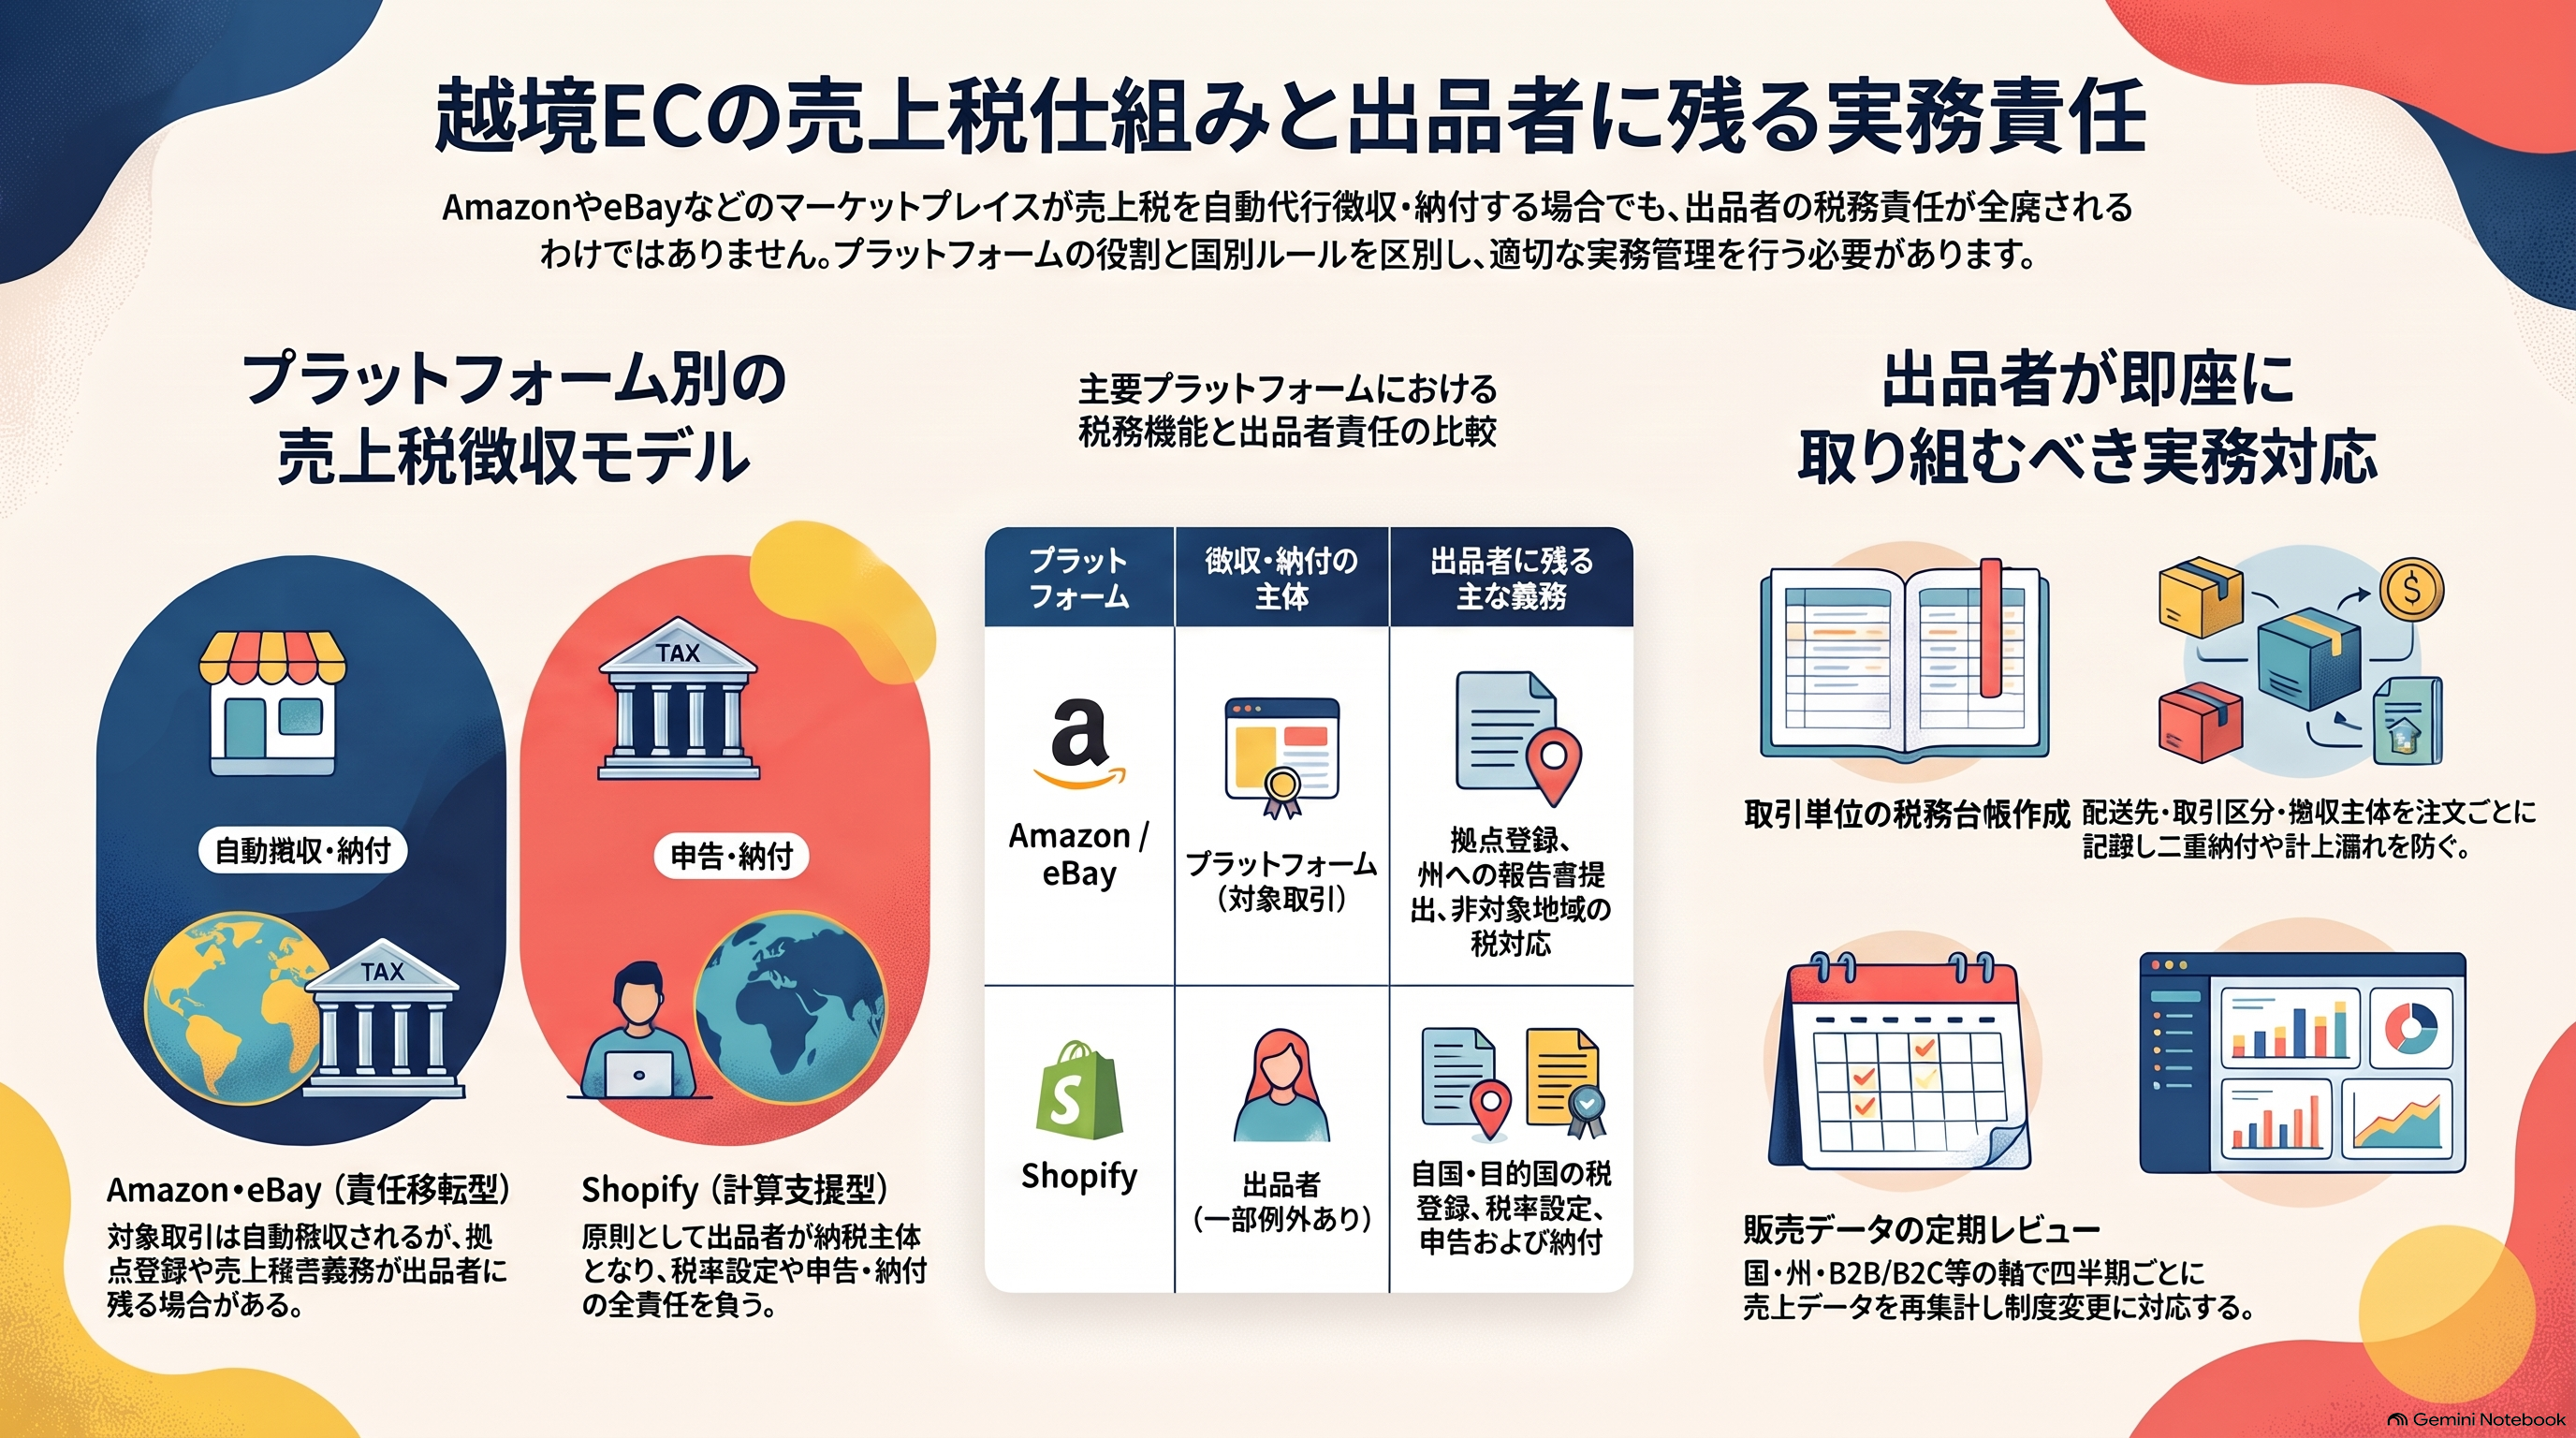
- 計算支援型:Shopify TaxやAmazonの税計算サービスのように、税率の計算やレポート作成を手伝う機能。納税義務者は出品者のままです。
- 責任移転型:米国のマーケットプレイス・ファシリテーター法やEUのみなし供給者(deemed supplier)制度のように、一定の取引について徴収・納付の主体そのものがプラットフォームへ移る仕組み。
この2つを混同すると、「ツールが計算してくれたから申告不要」という誤解や、逆にプラットフォームが納めた税を自分でも納める二重納付につながるおそれがあります。
「誰が徴収し、誰が納め、誰の名義の請求書か」を分けて考える
実務では、買い手から税を受け取った者、税務当局へ納付する者、インボイスの発行者が一致しないケースがあります。後述するカナダのeBayのように、法律上の納税義務者は出品者でも、契約に基づいてプラットフォームが代理で処理する例もあるため、これらを別々に把握することが重要です。
Amazon・eBay・Shopifyの売上税徴収の仕組みを比較
Amazon:対象取引はAmazonが徴収・納付、ただし出品者の判定は必要
米国では、マーケットプレイス・ファシリテーター法の対象取引についてAmazonが税を計算・徴収・納付します。EUでも、域外から消費者へ送る150ユーロ以下の輸入品や、EU域外の出品者がEU内在庫から消費者へ販売する取引では、Amazonがみなし供給者としてVATを扱います。
一方で、自社サイトなどでの直接販売、在庫保管地での登録、州によっては申告書の提出や売上税以外の税目(総収入税など)は出品者側に残る可能性があります。
eBay:対象地域では自動徴収、対象外では出品者の責任に戻る
eBayも適用される州・地域では売上税を自動で計算・徴収・納付し、出品者はこれを拒否できません。EU向けの低額輸入などでもVATを徴収し、その場合は出品者が同じVATを買い手から重ねて取らないよう案内しています。ただし、eBayが徴収しない地域や税目については、出品者が税率設定と納付を担います。
Shopify:原則はマーチャントが納税主体、2026年から一部に例外
Shopifyは、Amazon・eBayと同列に考えてはいけない代表例です。通常のオンラインストアではマーチャント自身が販売者であり、登録・申告・納付の責任を負います。Shopify Taxは計算やレポート、VATインボイス作成などを支援する位置づけです。
ただし米国では、Shopチャネル経由の国内注文についてShop側が売上税を扱う仕組みが2025年から導入されました。さらに2026年10月27日以降に開設された一部店舗では、「US sales tax managed by Shopify」の早期提供が始まっています。既存店舗に自動適用されるものではないため、自店の設定が「Managed」か「Self-directed」かを確認する必要があります。
Etsy・TikTok Shop・Walmart Marketplaceも同様の構造
EtsyやTikTok Shop、Walmart Marketplaceも、米国では州法上のマーケットプレイス・ファシリテーターとして対象州の税を徴収する傾向があります。ただし輸入関税など、プラットフォームが扱わない税目は出品者に残る点は共通です。
国・地域別に見るマーケットプレイス課税のルール
米国:Wayfair判決以降の州ごとに異なる義務
米国には連邦レベルの一般売上税がなく、売上税は州・地方の税です。2018年のSouth Dakota v. Wayfair判決で、物理的な拠点がなくても経済的なつながり(economic nexus)で課税義務が生じ得ると判断され、その後各州がマーケットプレイス・ファシリテーター法を整備しました。
注意したいのは、マーケットプレイス経由の売上を出品者自身のnexus判定額に含める州があることです。例えばカリフォルニア州では、全販売が登録済みのファシリテーター経由なら出品者の許可登録が不要となり得る一方、直接販売があれば別途登録が必要になる可能性があります。ニューヨーク州やワシントン州のように、プラットフォームが納税していても出品者の登録・申告や報告が求められる場合もあります。
また、2026年3月にはサウスカロライナ州最高裁が、同州で明文のファシリテーター法が整う前の期間についてもAmazonの第三者販売に課税できると判断しました。他州へ直ちに一般化はできませんが、プラットフォームの取引支配の度合いが課税判断に影響し得ることを示す事例です。
EU:みなし供給者制度とIOSS/OSS
EUでは2021年7月から、電子インターフェースが一定の取引でみなし供給者となる制度が始まりました。対象は、第三国からEU消費者への150ユーロ以下の輸入と、EU域外事業者によるEU内在庫からの消費者向け販売が典型です。申告にはIOSSやOSSが使われます。
一方、150ユーロを超える輸入やB2B取引、FBA等でEU内に在庫を置いた場合の在庫移動などは、出品者側にVAT登録や申告が残る可能性があります。さらに2027年1月からはViDAに伴う段階的な変更が予定されており、早めの見直しが望まれます。
日本:2025年のプラットフォーム課税は対象が限定的
日本では2025年4月から「プラットフォーム課税」が始まりましたが、対象は国外事業者による消費者向けの電気通信利用役務(デジタルサービス)に限られます。国税庁の指定名簿に掲載されているのはApp Store、Google Play、Nintendo eShop、AWS Marketplaceなどで、Amazon.co.jpの一般物販、eBay、Shopifyは含まれていません。「Amazon」という名前だけで物販も対象と判断しないよう注意が必要です。
豪州・カナダ:似ているが構造が異なる制度
豪州では電子配信プラットフォーム(EDP)が、国外からのデジタルサービスや低額輸入品についてGSTを扱う制度があり、eBayは対象となる輸入注文でGSTを徴収しています。
カナダは特に注意が必要です。出品者が通常のGST/HST登録をしている場合、プラットフォーム経由でも原則として出品者が徴収主体となり、未登録の場合にプラットフォームが徴収する二分構造になっています。「マーケットプレイスなら常にプラットフォームが納税者」という米国的な理解は通用しません。
出品者が取るべき売上税の実務対応
取引単位の「税務責任台帳」を作る
プラットフォーム別に帳簿を分けるだけでは不十分な可能性があります。注文ごとに、配送元・配送先、B2BかB2Cか、商品の税区分、税額、徴収者と納税義務者、インボイス発行者を記録する「取引単位の台帳」を整備すると安全です。Amazon・eBay・Shopifyの各種税務レポートと突き合わせられる形にしておきましょう。
会計処理で二重計上を防ぐ
プラットフォームが徴収した税は、出品者の預り税と別の勘定科目で管理するのが望ましいでしょう。ただし、税を納めないからといってマーケットプレイス売上そのものを帳簿から除外すると、州によっては総売上の報告漏れにつながるおそれがあります。返品時の税の取り扱いも、プラットフォーム側で処理されることが多いため、出品者側で二重に控除しないよう確認が必要です。
定期的なレビュー体制を整える
まずは直近12か月の販売データを、国・州、マーケットプレイスか直接販売か、物販かデジタルか、B2BかB2C、出荷元の5つの軸で再集計することが出発点になります。そのうえで、制度やプラットフォーム仕様の変化に合わせ、年1回ではなく四半期ごとの見直しを検討するとよいでしょう。個別の税額や登録義務の最終判断は、税理士など専門家への確認をおすすめします。
まとめ:「誰が徴収したか」より「誰に何が残るか」を確認する
- プラットフォームの税計算機能と法律上の納税義務は別物
- Amazon・eBayは対象取引で税を徴収するが、出品者の登録・申告・報告が残る場合がある
- Shopifyは原則マーチャントが納税主体。2026年10月からの「Managed」対応は一部店舗のみ
- 日本のプラットフォーム課税はデジタルサービス中心で、一般的な物販は対象外
- カナダのように、登録状況によって徴収主体が変わる国もある
越境ECで重要なのは、「マーケットプレイスが税を取ったか」ではなく、その取引で誰が納税義務者であり、出品者にどの義務が残るのかまで確認することです。会計・システム・契約・申告の各段階でこの区別を保つことが、二重納付と申告漏れの両方を防ぐ鍵になります。