USD/JPY為替リスク対策|支払いタイミングとヘッジ手法の選び方
USD/JPY為替リスク対策|支払いタイミングとヘッジ手法の選び方
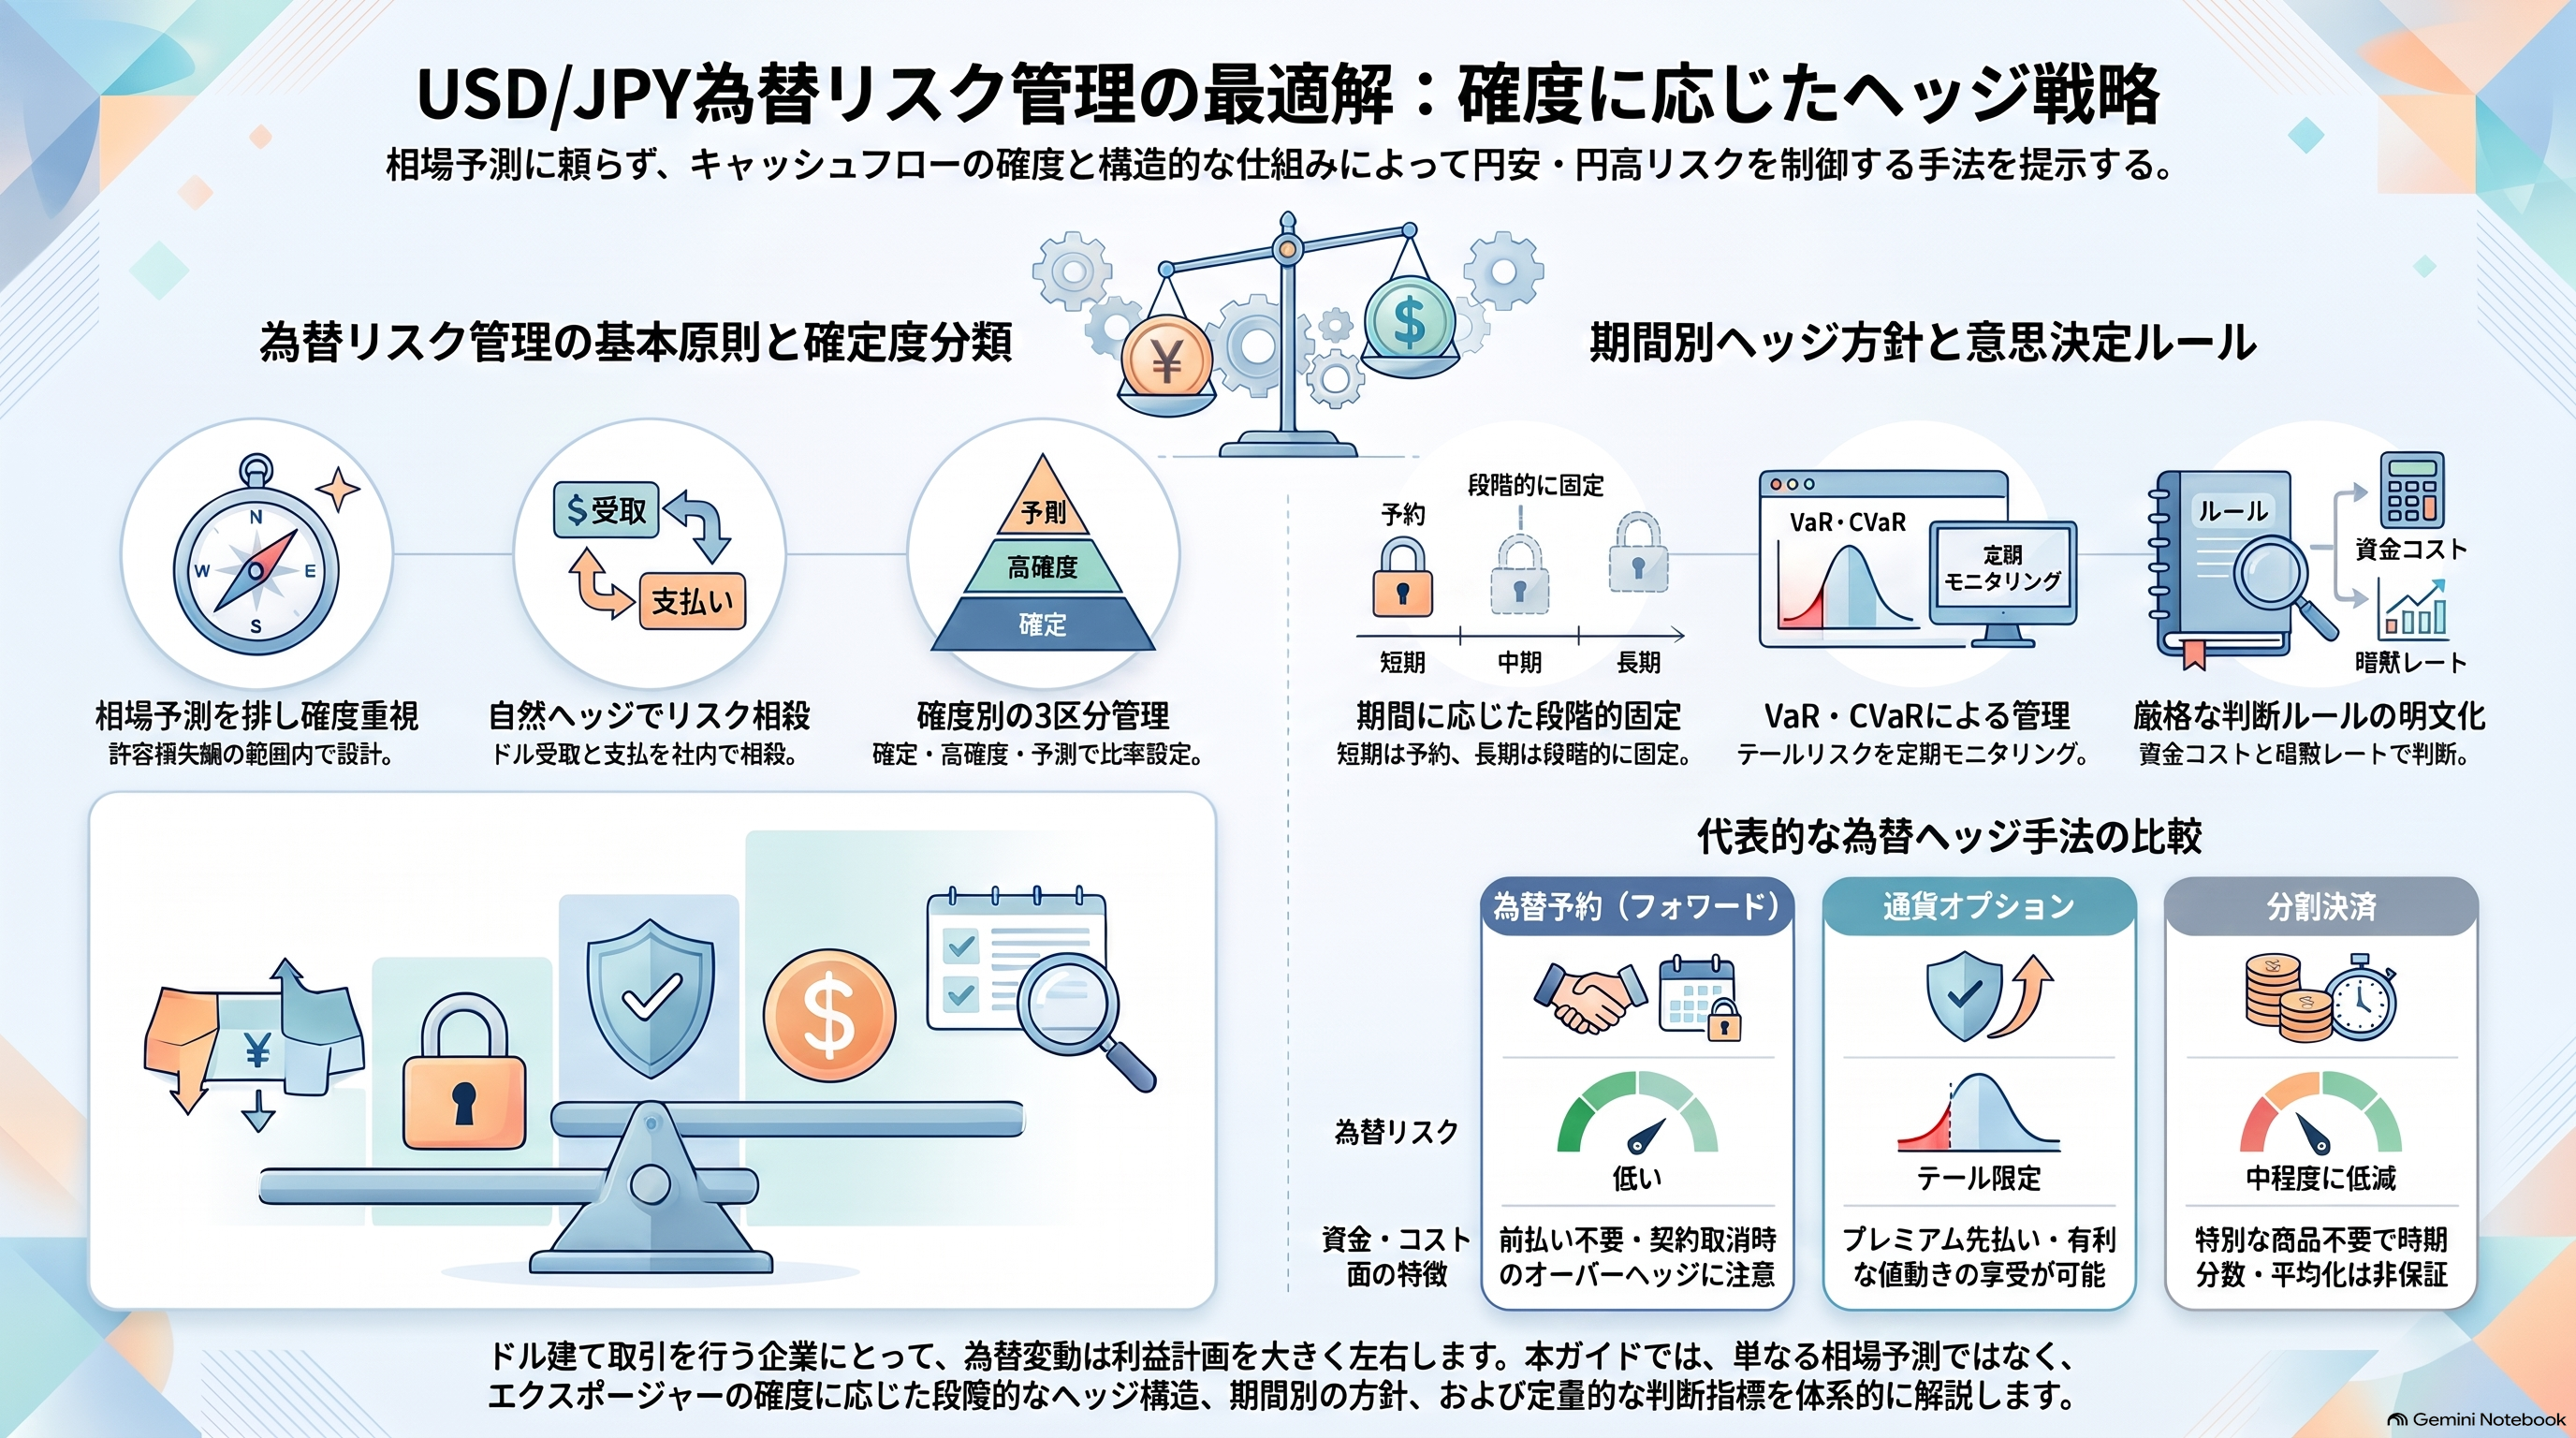
ドル建ての仕入れや売上を抱える企業にとって、USD/JPYの変動は利益計画を大きく揺らす要因です。結論から言えば、為替ヘッジで重視すべきは「相場の方向を当てること」ではなく、キャッシュフローの確度に応じて段階的にリスクを落とすことです。
本記事では、まず自然ヘッジとエクスポージャーの把握方法を整理し、為替予約(フォワード)と日米金利差の関係を確認します。そのうえで、分割決済・通貨オプション・円建て切替などの手法を比較し、30日・6か月・1年の期間別方針、VaR・CVaRを使った判断ルール、会計・税務上の注意点まで順に解説します。
USD/JPYの為替リスク管理で「支払いタイミング」が重要な理由
為替の方向予測より「キャッシュフローの確度」を軸にする
「円高になりそうだから支払いを遅らせる」「円安が進みそうだから今のうちに払う」といった判断は、一見合理的に見えて実は投機的な要素を含みます。予測が外れた場合の損失は予算に直撃し、説明責任も重くなります。
企業財務として優先すべきは、支払額と支払日がどれだけ確実かというキャッシュフローの確度と、会社として許容できる損失額(リスク予算)です。為替見通しは、ヘッジ比率を微調整する二次的な要素にとどめるのが現実的です。
金利差だけでは相場を読み切れない
過去数年のUSD/JPYは、米国の急速な利上げ、日本銀行の金融政策正常化、政府による為替介入、地政学リスクや原油価格の変動など、複数の要因が同時に作用して動いてきました。日米金利差は重要なドライバーですが、介入や突発的なショックによって短期間で相場が反転する可能性もあります。
だからこそ、一点予想に頼るのではなく、どのシナリオでも予算が破綻しない仕組みを持つことが重要です。
為替ヘッジの第一歩は自然ヘッジとエクスポージャー把握
売掛金と買掛金を満期別にネッティングする
デリバティブを検討する前に、まず社内で相殺できるリスクを洗い出します。同じ時期にドルの受取(売掛金)と支払(買掛金)があれば、差額だけが実質的な為替リスクになります。これが自然ヘッジです。
受取と支払の時期がずれる場合も、そのギャップ期間だけを為替スワップなどでつなぐ方が、両方を個別にヘッジするより効率的になることがあります。
「確定・高確度・予測」の3区分で管理する
エクスポージャーは次の3つに分けて管理すると、ヘッジ比率を決めやすくなります。
- 確定(Firm commitment):契約済みで金額・日付が決まっている債権債務
- 高確度(Highly probable):発注見込みが高く、実現可能性が十分ある取引
- 予測(Forecast):販売計画や仕入計画段階の取引
確定分に高いヘッジ比率をかけるのは自然ですが、予測段階の取引まで100%固定すると、取引がキャンセルされたときに「ヘッジだけが残る」オーバーヘッジに陥る可能性があります。
為替予約(フォワード)の仕組みと日米金利差の影響
金利平価で考えるフォワードレート
為替予約のレートは、理論上「カバー付き金利平価」によって両通貨の金利差を反映して決まります。簡略化すると次の関係です。
フォワード ≒ スポット ×(1+円金利×期間)÷(1+ドル金利×期間)
ドル金利が円金利より高い局面では、フォワードレートはスポットより円高水準になりやすく、円を本業の通貨とするドル買い手にとっては、将来の支払いを予約で固定する方が有利になりやすい構造です。
ただし実際の取引価格には、満期別の金利カーブ、クロスカレンシー・ベーシス、銀行のスプレッド、信用・担保条件などが加わります。理論値はあくまで経済関係を理解するための目安であり、執行前には複数の銀行から実際の見積りを取ることが欠かせません。
前倒し払いが不利になりやすい理由と早払割引の判断
ドル金利が円金利より高い環境では、今すぐドルを買って前倒しで払うと、その期間にドルで得られたはずの金利分を手放すことになります。そのため、割引なしの前倒し払いは原則として不利になりやすいと言えます。
サプライヤーから早払割引を提示された場合は、割引率が「ドル資金の機会費用+手数料+流動性の余裕を失うコスト」を上回るかどうかで判断します。為替の予想ではなく、割引キャッシュフローと資金コストで決めるのがポイントです。
支払いタイミング別・為替ヘッジ手法の比較
主な手法の特徴を整理すると、次のとおりです。
手法 | 為替リスク | 資金繰りへの影響 | 主な注意点 |
|---|---|---|---|
無ヘッジ・期日一括 | 高い | 期日まで資金を温存 | 相場変動を全面的に負う |
前倒し払い | ほぼ解消 | 最も悪化 | 金利差次第で割高になりやすい |
後倒し | 期間が延びる分だけ拡大 | 改善 | 延長料と資金コストの比較が必要 |
分割決済 | 中程度に低減 | 分散 | 平均コストを保証するものではない |
為替予約(フォワード) | 低い | 前払い不要・与信枠を使用 | 取引取消時のオーバーヘッジ |
通貨オプション | テールを限定 | プレミアムを先払い | 有利方向の値動きは残る |
自然ヘッジ | 低〜中 | 良好 | 金額・日付のミスマッチ |
円建て切替 | 原則低い | 良好 | 価格に為替プレミアムが含まれやすい |
分割決済でタイミングリスクを分散する
一括払いを複数回に分けると、特定の日のレートに全額が左右される「タイミング集中リスク」を和らげられます。商品を使わずに実行できるのが利点ですが、一方向のトレンドが続けば全回が不利な水準になる可能性もあるため、他の手法との組み合わせが前提です。
通貨オプションで「最悪ケースの上限」を買う
輸入企業がドルコールを買えば、プレミアムを支払う代わりに支払レートの上限を設けつつ、円高時の恩恵は残せます。輸出企業であれば、ドルプットの購入が円高への素直な防御策です。
注意したいのがカバードコールです。ドル売掛に対してコールを売る手法はプレミアム収入を得られますが、円高リスクを防ぐものではなく、円安時の上振れを手放す収益増強策です。ヘッジが目的なら、プット買いと組み合わせたカラーの方が目的に合いやすいでしょう。
NDFと円建て切替はどう考えるか
NDF(ノン・デリバラブル・フォワード)は差額のみを現金決済する予約で、通貨の受け渡しに制約がある通貨で発達してきた商品です。USD/JPYは受け渡し可能なフォワード市場が厚いため、通常は第一選択になりにくいと考えられます。
円建てへの切替も「円建てだから安全」とは限りません。円建て価格をドル価格で割ったサプライヤーの暗黙の為替レートを算出し、自社でドル建てのまま予約した場合のオールインコスト(予約レート+銀行スプレッド+与信・担保コスト等)と比較して判断します。
30日・6か月・1年の期間別ヘッジ方針
期間が長くなるほど、為替そのものより「取引が本当に発生するか」という予測誤差が大きくなります。以下は一般的な事業会社を想定した社内ポリシーの一例です。
期間 | キャッシュフローの特徴 | 基本方針の例 |
|---|---|---|
30日 | 金額・日付の確度が高い | 確定分はフォワード中心でほぼ全額を固定 |
6か月 | 数量変更や注文変更の可能性 | 自然ヘッジ後、複数回に分けて予約し、残りをオプションや分割で調整 |
1年 | 売上・仕入予測の誤差が大きい | 一部から段階的に固定し、満期が近づくにつれて比率を引き上げる |
ただし、1年先でも法的に確定した債務であれば、高いヘッジ比率を選ぶ合理性は十分にあります。比率は自社の予測精度とリスク許容度に合わせて設計してください。
VaR・CVaRで判断する為替ヘッジの意思決定ルール
ダッシュボードに載せたいKPI
平均的な為替損益だけを見ていると、急激な円安時の資金需要という「テールリスク」を見落とします。月次・週次で次の指標を確認すると判断がぶれにくくなります。
- VaR:一定の信頼水準で想定される最大損失
- CVaR:VaRを超える最悪ケースの平均損失
- ヘッジ比率:ネット外貨エクスポージャーに対するヘッジ元本の割合
- Liquidity-at-Risk:ストレス時に必要となる円資金や担保
- 予測誤差:予想キャッシュフローと実績の差
- カウンターパーティ別の与信枠使用率
前倒し・後倒し・円建て切替の判断基準
実務では、次のようなルールを明文化しておくと迷いが減ります。
- 追加ヘッジ:CVaRが取締役会で承認したリスク予算を超えたら比率を引き上げる
- 前倒し:早払割引率が資金の機会費用・手数料・流動性コストを上回る場合のみ
- 後倒し:延長コストが自社の資金コストを下回り、延長後もリスク予算内に収まる場合のみ(円高を待つだけの後倒しは投機)
- 円建て切替:サプライヤーの暗黙レートが、自社のオールイン予約レートとリスク移転の価値を足した水準以下なら採用
為替ヘッジ会計・税務と社内体制のチェックポイント
経済的にヘッジしていても、会計上の要件を満たさなければ損益が大きくぶれる可能性があります。日本基準では、要件を満たす為替予約について振当処理が認められています。IFRSではIFRS第9号のヘッジ会計が中心となり、予定取引をキャッシュフロー・ヘッジの対象とするには「可能性が非常に高い」ことなどが求められます。経済ヘッジの範囲と会計上のヘッジ指定の範囲は、必ずしも一致しない点に注意が必要です。
税務面でも、外貨建資産・負債の換算方法や為替予約差額の扱いについて届出が関係する場合があります。会計処理と法人税上の処理を同一と決めつけず、税務担当と事前に確認しましょう。
社内体制としては、エクスポージャー台帳の整備、複数銀行への見積り依頼、承認権限の明確化、ヘッジ文書の作成、約定確認・決済、事後モニタリングまでを一連のフローとして定着させることが重要です。経営報告も「グロスのエクスポージャー→自然ヘッジ→デリバティブ→ネットのオープンポジション→VaR・CVaR→必要資金→会計損益」の順に示すと、経済的リスクと会計上の損益を混同しにくくなります。
まとめ
USD/JPYの為替リスク管理は、相場予想ではなく仕組みで勝負する領域です。要点は次のとおりです。
- まず売掛・買掛を相殺する自然ヘッジでリスク量そのものを減らす
- エクスポージャーを確度別に分け、確定分ほど高い比率でヘッジする
- ドル金利が円金利を上回る局面では、割引なしの前倒し払いより為替予約が有利になりやすい
- 分割決済とオプションは、タイミング集中やテールリスクの調整役として使う
- 円建て切替は、サプライヤーの暗黙レートと自社のオールインコストを比べて判断する
- VaR・CVaR・流動性・会計への影響をセットで管理する
次のステップとしては、自社の実際のフォワードポイントやオプションの見積りを使ったシミュレーション、予測誤差を踏まえたヘッジ比率の最適化、そしてヘッジ会計の適用範囲の設計を掘り下げることで、より精度の高い為替リスク管理体制を築けるはずです。