マーケットプレイスの売上税は誰が払う?Amazon・eBay・Shopifyの徴収の仕組みと出品者の責任
マーケットプレイスの売上税は誰が払う?Amazon・eBay・Shopifyの徴収の仕組みと出品者の責任
AmazonやeBayで販売すると、購入時に売上税が自動で上乗せされるケースがあります。そのため「税金はプラットフォームが処理してくれる」と考えがちですが、プラットフォームが税を徴収していても、出品者の税務義務がすべて消えるとは限りません。
売上税(米国のsales tax、EUのVAT、日本の消費税、豪州・カナダのGSTなど)の責任は、販売先の国・州、B2CかB2Bか、物理商品かデジタル商品か、在庫の所在地などの組み合わせで変わります。本記事では、まず責任判定の基本的な考え方を押さえ、次にAmazon・eBay・Shopifyの違い、国・地域別のルール、実務で役立つチェックリストを順に解説します。
※本記事は2026年10月時点の制度・プラットフォーム仕様をもとにした一般的な解説です。個別の判断は税理士など専門家にご確認ください。
マーケットプレイス販売の売上税は誰が払う?基本の考え方
「税計算機能」と「法律上の納税義務者」は別物
最初に押さえたいのは、プラットフォームの「税計算機能」と「法律上の納税義務者」はまったく別の概念だという点です。
たとえばShopify TaxやAmazonの税計算サービスは、出品者自身が納税主体となる取引でも税額計算を支援します。これはあくまで「計算の手伝い」であり、納税義務が移るわけではありません。
一方、米国のマーケットプレイス・ファシリテーター法やEUのみなし供給者(deemed supplier)制度では、一定の取引について徴収・納付の主体そのものがプラットフォームに移ります。どちらの仕組みが働いているかを見分けることが、税務対応の出発点になります。
責任判定は3つの問いで整理する
注文ごとの責任は、次の3つの問いで整理するとわかりやすくなります。
- 販売先の国・州に、プラットフォームへ徴収義務を課すルールがあるか
- その取引がルールの対象範囲に入っているか(金額・商品区分・購入者の属性など)
- プラットフォームが納税した後も、出品者に登録・申告・報告義務が残るか
特に3つ目を見落とし、「プラットフォームが徴収したから対応終了」と判断してしまうケースが多いため注意が必要です。
Amazon・eBay・Shopifyの売上税徴収の違い
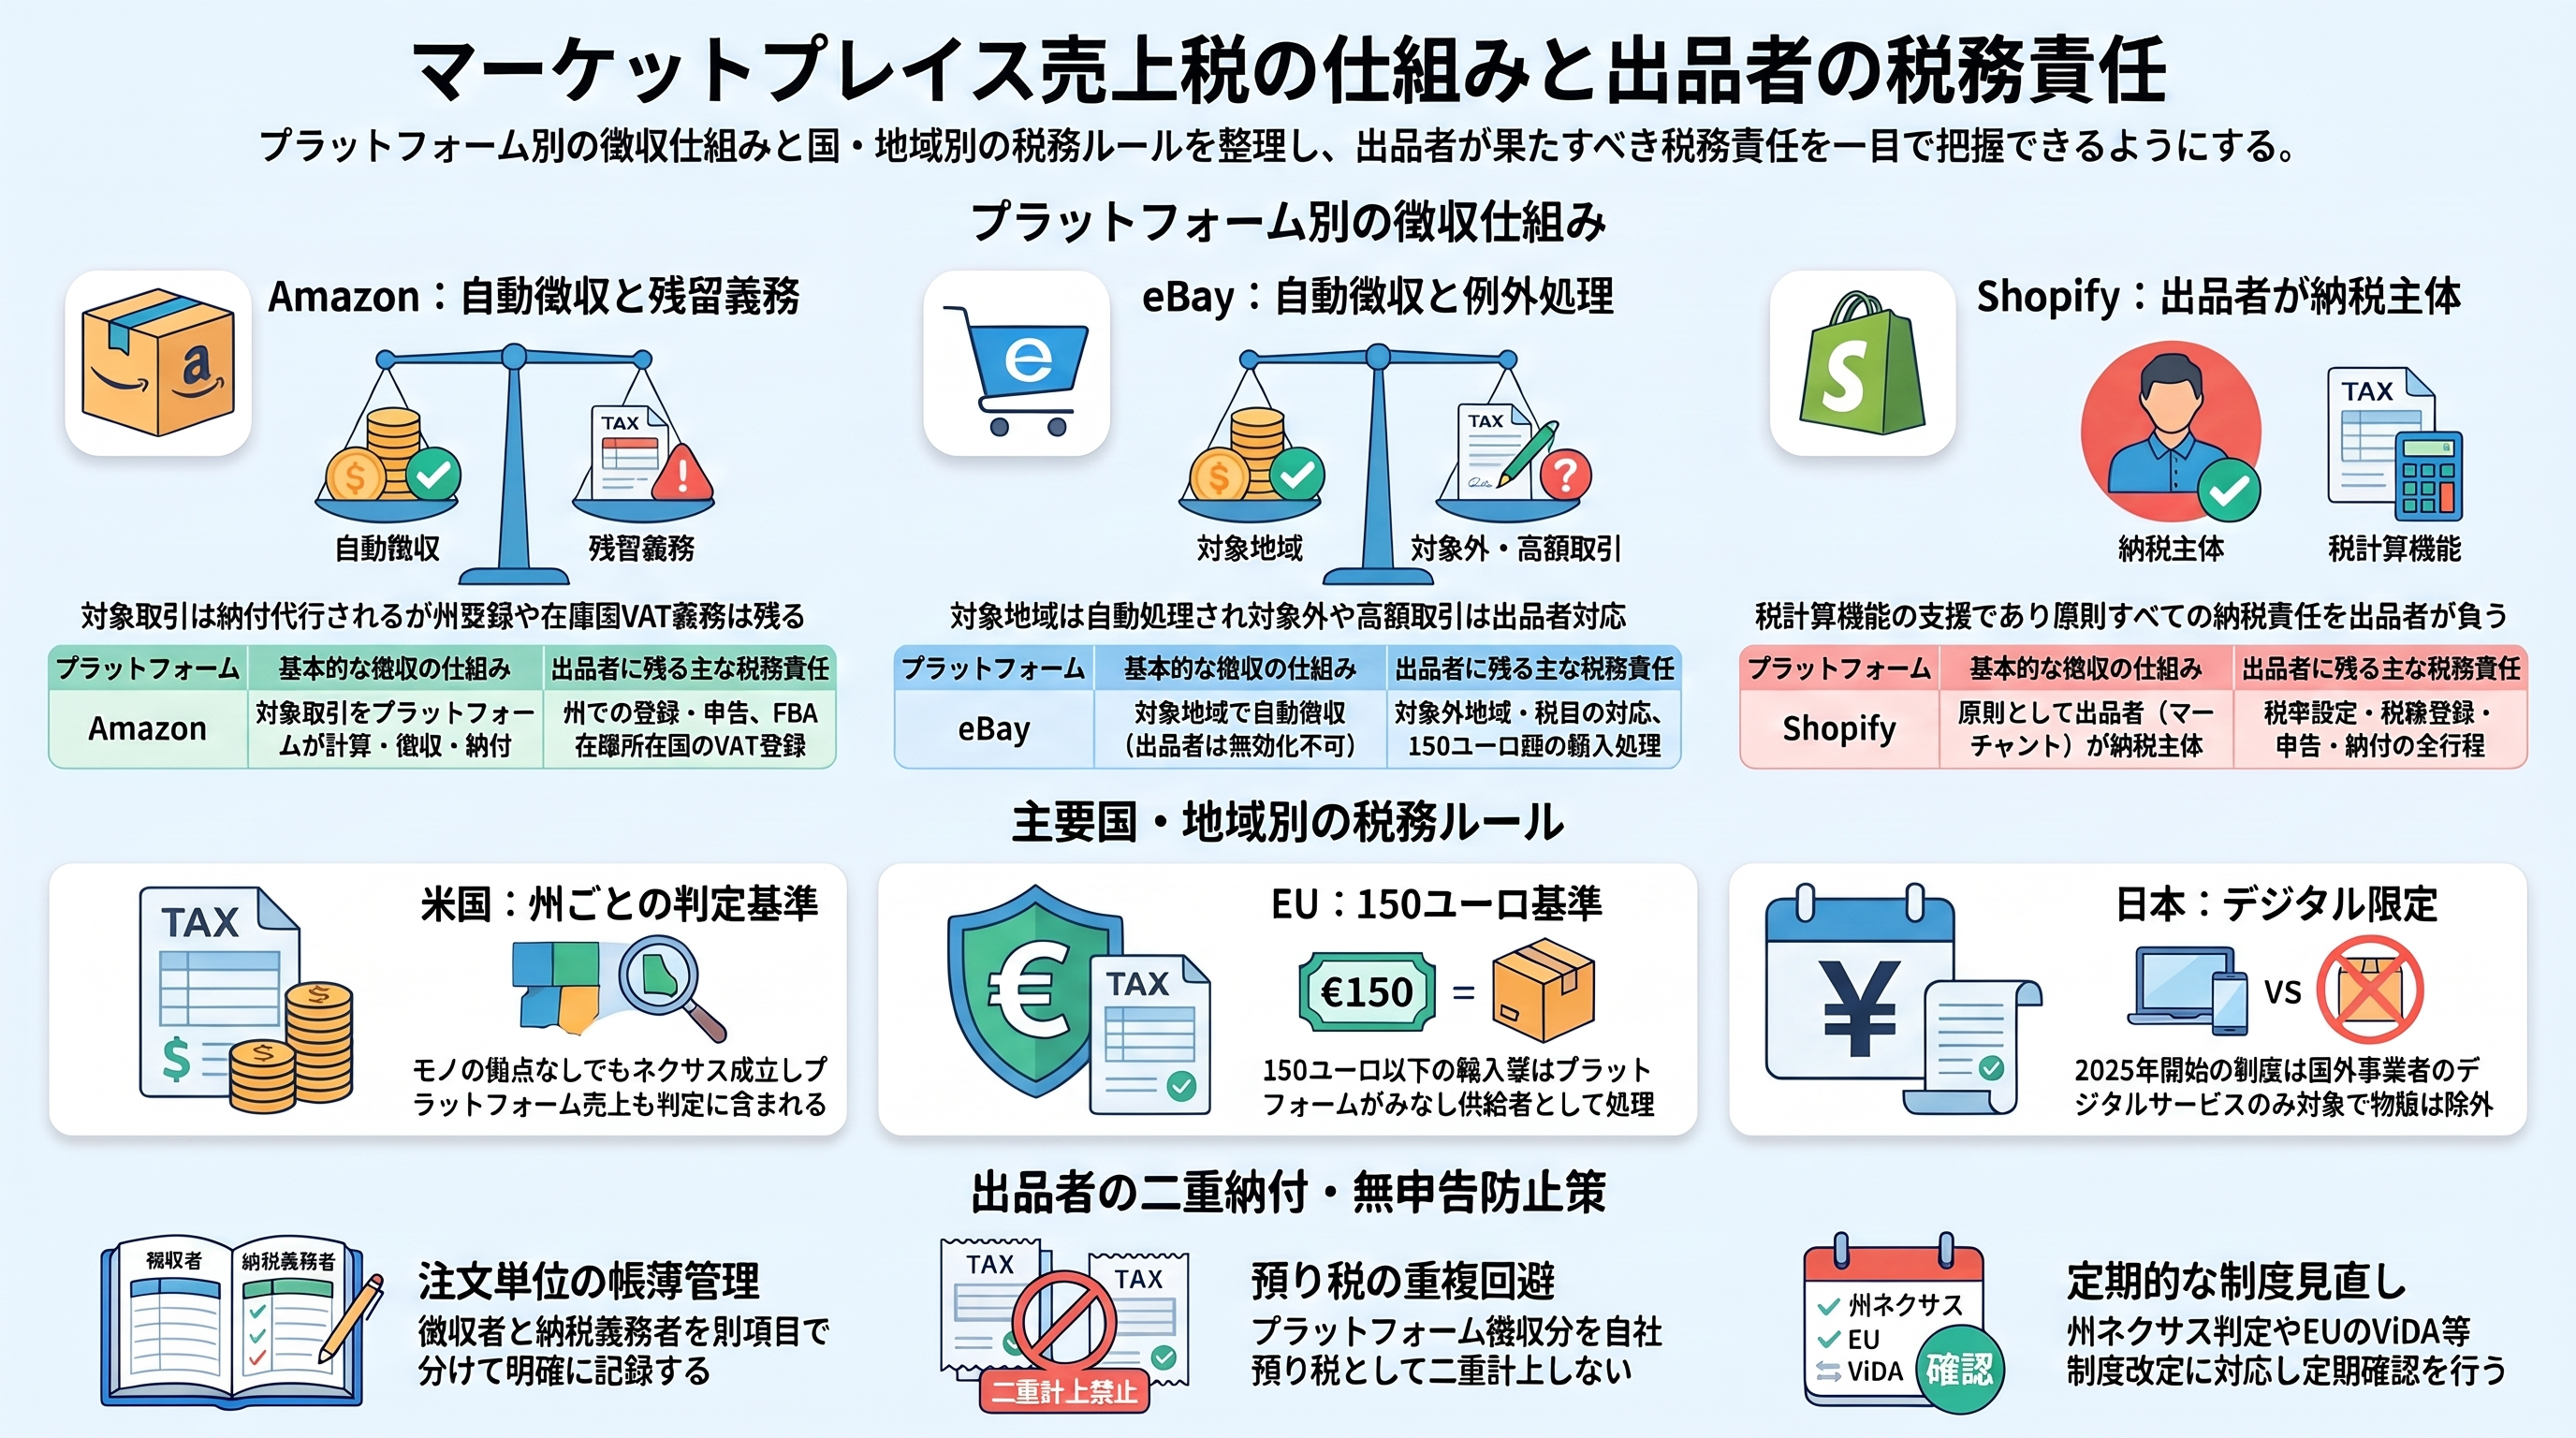
プラットフォーム | 基本的な仕組み | 出品者に残りやすい責任 |
|---|---|---|
Amazon | 対象取引はAmazonが計算・徴収・納付 | 州登録・申告、直接販売分、在庫国のVAT登録など |
eBay | 対象地域で自動徴収(出品者はオプトアウト不可) | 対象外地域・税目、marketplace外取引など |
Shopify | 原則マーチャントが納税主体 | 登録・税率設定・申告・納付のほぼすべて |
Amazon:対象取引はAmazonが計算・徴収・納付
米国では、マーケットプレイス・ファシリテーター法が適用される取引について、Amazonが売上税を計算・徴収・納付します。EUでも、域外からの低額輸入や非EU出品者によるEU内在庫からの消費者向け販売では、Amazonがみなし供給者としてVATを扱います。
ただし、州によっては出品者側にも登録や申告、marketplace売上の報告が求められる場合があります。また、FBAなどでEU内に在庫を置くと、在庫所在国でのVAT登録が必要になる可能性があります。
eBay:対象地域は自動徴収、対象外は出品者の責任
eBayも、対象となる米国の州やEU向けの一定取引について売上税・VATを自動で徴収します。一方、eBayが徴収しない地域や税目については、出品者が税率設定や納付を行う必要があります。
EUでeBayがVATを徴収する取引では、eBayが関連書類を発行するため、出品者が同じVATを二重に請求しないよう注意が必要です。
Shopify:原則はマーチャントが納税主体
ShopifyはAmazonやeBayと同じ「マーケットプレイス」と考えてはいけません。 通常のShopifyオンラインストアでは、マーチャント(販売者)自身が登録・税率設定・申告・納付の責任を負います。Shopify Taxは税額計算やレポート、VATインボイス作成などを支援する位置づけです。
ただし例外があります。米国では、Shopチャネル経由の国内注文についてShopifyがマーケットプレイスとして売上税を扱う仕組みが2025年に導入されました。さらに2026年10月下旬以降に開設された一部店舗では、Shopifyが売上税を管理する機能がアーリーアクセスとして始まっています。既存店舗には自動で適用されないため、自分の店舗の設定を確認しておくことが大切です。
国・地域別に見るマーケットプレイス売上税のルール
米国:州ごとに異なる登録・申告義務
米国には連邦レベルの一般売上税はなく、sales taxは州・地方の税です。2018年のSouth Dakota v. Wayfair判決で物理的拠点がなくても課税関係(ネクサス)が成立し得るとされて以降、各州がマーケットプレイス・ファシリテーター法を整備してきました。
注意すべきは、出品者に残る義務が州ごとに大きく異なることです。カリフォルニア州やテキサス州のように、マーケットプレイス経由のみの販売なら登録が不要となり得る州がある一方、ニューヨーク州やワシントン州のように一定条件で登録・申告が求められる州もあります。また、多くの州ではmarketplace売上も出品者自身のネクサス判定額に含まれるため、自社サイトでの直接販売分に徴収義務が生じる可能性があります。
なお、2026年3月にはサウスカロライナ州最高裁が、明文のマーケットプレイス法導入前の期間についてもAmazonに第三者販売分の売上税責任を認める判断を示しました。プラットフォームの責任範囲をめぐる議論は、現在も動いている分野といえます。
EU:150ユーロ以下の輸入はプラットフォームが「みなし供給者」
EUでは2021年7月から、電子インターフェース(プラットフォーム)が一定の取引でみなし供給者として扱われています。代表的なのは、域外からEU消費者への1梱包150ユーロ以下の輸入と、非EU事業者がEU内在庫から消費者へ販売する取引です。この場合、プラットフォームがVATを徴収し、IOSSやOSSを通じて納付します。
一方、150ユーロ超の輸入や一定のB2B取引では、出品者側や購入者側にVATの責任が残る可能性があります。B2Bでは購入者のVAT IDの検証とリバースチャージの判定が重要です。また、2027年1月以降は制度変更(ViDA)が段階的に予定されているため、施行前の再確認が欠かせません。
日本:2025年プラットフォーム課税の対象は限定的
日本では2025年4月から「プラットフォーム課税」が始まりましたが、対象は国外事業者による消費者向けの電気通信利用役務(デジタルサービス)に限られます。Amazon.co.jpで販売される一般的な物理商品を、プラットフォームへ一律に移す制度ではありません。
国税庁の指定名簿には、App Store、Google Play、Nintendo eShop、AWS Marketplaceなどが掲載されています。「Amazon」という名前が同じでも、指定されているのはAWS Marketplaceであり、Amazon.co.jpの物販とは別物です。eBayや通常のShopify店舗も同名簿には掲載されていないため、出品者自身の消費税判定が必要です。
オーストラリア・カナダ:独自の仕組みに注意
オーストラリアでは、国外からの低額輸入品(原則A$1,000以下)やデジタルサービスについて、電子配信プラットフォームがGSTの責任を負う場合があります。eBayもこの範囲の豪州向け注文でGSTを徴収しています。
カナダでは、出品者が通常のGST/HST制度に登録済みであれば、プラットフォーム経由でも原則として出品者自身が徴収主体となります。「マーケットプレイスなら常にプラットフォームが納税者」という米国型の理解をそのまま当てはめると誤る可能性があるため、法的な納税義務者と実際の徴収代行者を区別して管理することが重要です。
越境EC出品者が陥りやすい誤解と具体例
誤解1:Amazonで売れば米国の税務は不要
日本の出品者がAmazon.comでカリフォルニア州の消費者へ販売する場合、対象取引はAmazonが売上税を納付します。しかし、自社Shopifyサイトでも同州へ販売しており、Amazon分を含めた売上が州の基準を超えると、自社サイト分の登録・徴収が必要になる可能性があります。
誤解2:EU向けはすべてeBayが処理してくれる
150ユーロ以下の商品であればeBayがVATを徴収する類型になり得ますが、150ユーロを超えると原則として輸入時の課税に切り替わります。金額によって処理が変わる点に注意が必要です。
誤解3:返金時の税は出品者が調整する
プラットフォームが徴収した税は、返金時にプラットフォーム側で調整されることが多いため、出品者側で二重に税額控除を取らないよう確認しましょう。
二重納付・無申告を防ぐ実務チェックリスト
実務では、プラットフォームごとの帳簿ではなく、注文単位で「誰が税を徴収し、誰が納税義務者か」を記録する管理表を作るのが安全です。
- 販売チャネル(Amazon、eBay、Shopify、Shopチャネルなど)を分けて管理しているか
- 国・州ごとのネクサス/登録要否の一覧を作成しているか
- FBAなどの在庫所在地を把握し、登録義務の発生を確認しているか
- 「税の徴収者」「納税義務者」「インボイス発行者」を別項目で記録しているか
- B2B取引で購入者のVAT IDなどを検証しているか
- 商品の税区分(物理/デジタル、課税/非課税)を定期的に見直しているか
- プラットフォームの税務レポートを保存し、申告内容と照合しているか
- プラットフォーム徴収分を、自社の預り税として二重計上していないか
- Shopifyの税設定(Managed/Self-directed)を確認しているか
会計上は、プラットフォーム徴収分と自社徴収分を別勘定で管理すると、照合ミスを減らせる可能性があります。ただし、州によってはマーケットプレイス売上も総売上として申告に含める必要があるため、納税しない取引でも売上自体は帳簿に残しておくことが大切です。
まとめ
- プラットフォームが税を徴収しても、出品者の義務がすべて消えるわけではない
- 税計算機能と、法律上の納税義務者の移転は別物として考える
- Amazon・eBayは対象取引で徴収・納付するが、Shopifyは原則マーチャントが納税主体
- 米国は州ごとに出品者の登録・申告義務が異なり、EUは150ユーロ基準、日本はデジタルサービス限定の制度
- 注文単位で「誰が徴収し、誰が納税するか」を記録することが、二重納付と無申告の両方を防ぐ鍵
制度もプラットフォーム仕様も変化が続いているため、年1回ではなく四半期ごとなど定期的な見直しをおすすめします。今後は、EUのViDAによる2027年以降の変更や、Shopifyの売上税管理機能の展開状況など、制度の動きを継続的に追うことが重要になりそうです。