非営利団体への販売税免税手続き|米国5州の必要書類と確認方法
非営利団体・政府機関への販売で免税判断が重要な理由
米国で非営利団体や政府機関に商品を販売するとき、「相手は非営利団体だから販売税(sales tax)はかからない」と判断するのは危険です。販売税の免除は州法で決まり、連邦の501(c)(3)認定とは別の制度だからです。
本記事では、連邦と州の制度の違いを整理したうえで、主要5州の手続きと必要書類、販売者が取るべき確認手順と記録保存の方法を解説します。最後に、配送先州やネクサス(課税関係)との関係にも触れます。
501(c)(3)と州の販売税免除は別制度
IRSの認定が証明するもの
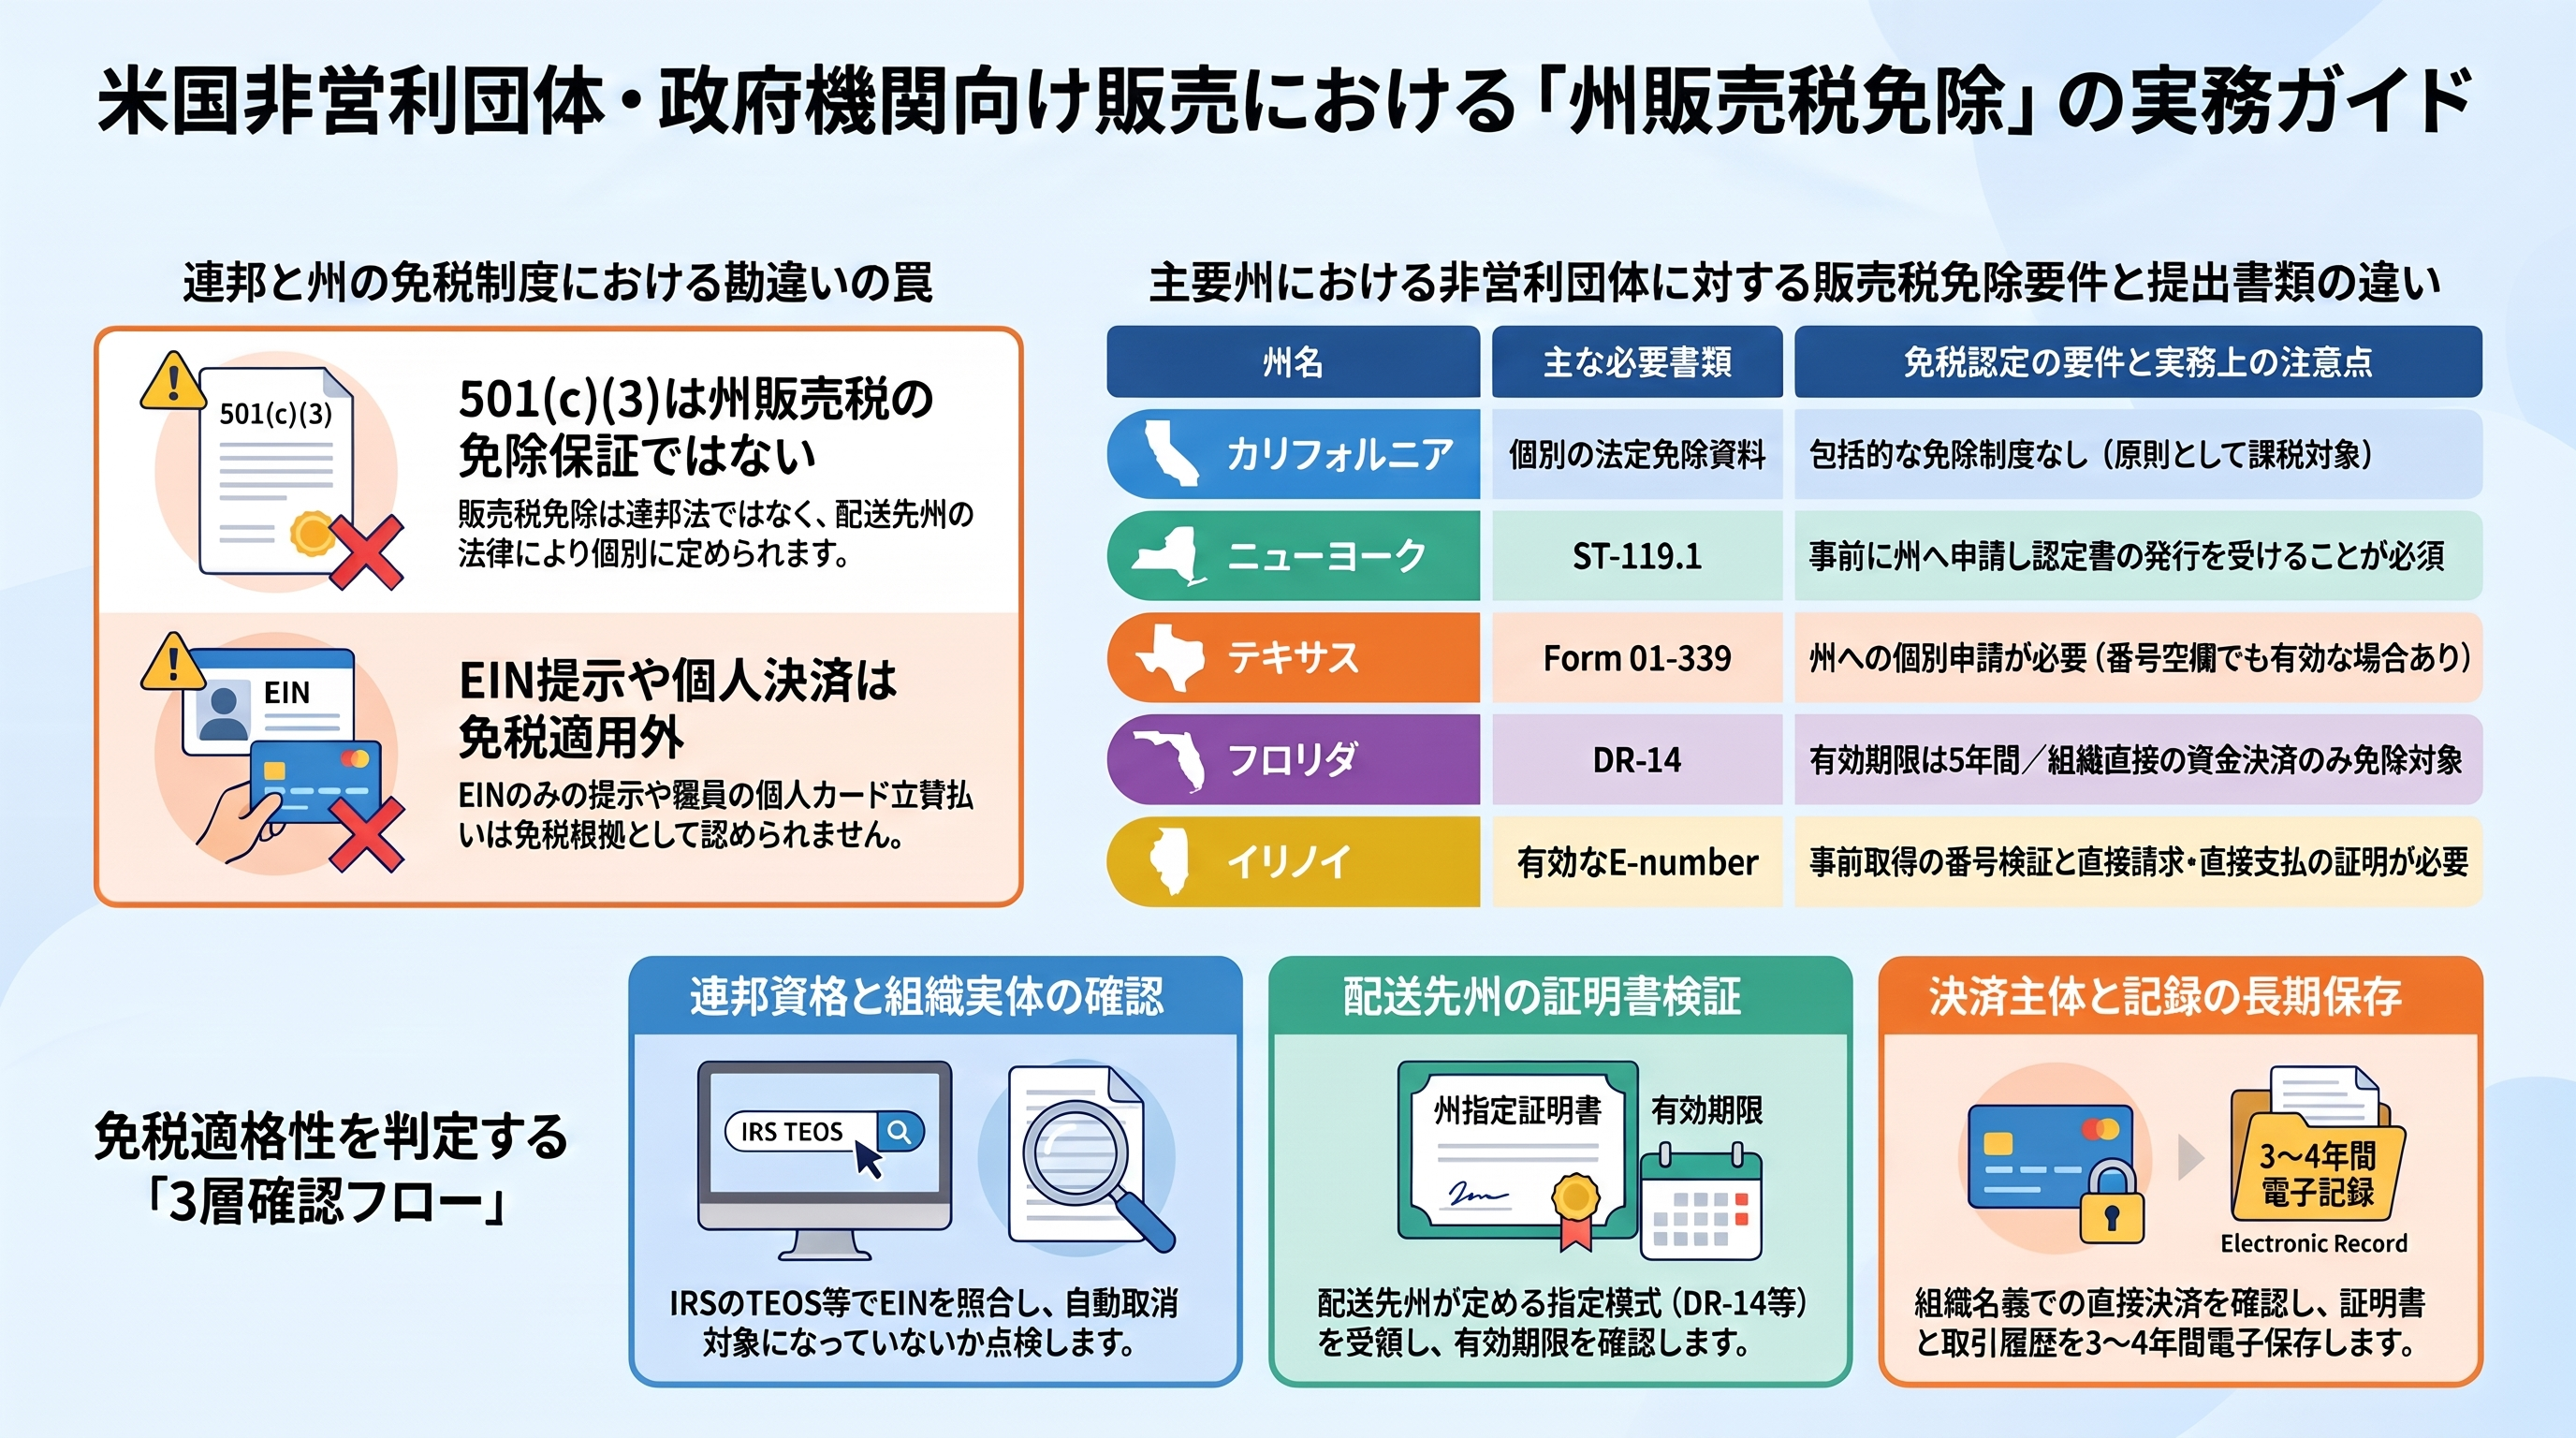
IRC §501(c)は連邦所得税上の免税組織を定める規定で、代表的な501(c)(3)は慈善・宗教・教育などを目的とする団体が対象です。ただし、IRS自身が説明しているとおり、販売税の免除は連邦法ではなく州法によって決まります。
そのため、顧客から受け取った書類がIRSのDetermination Letterだけの場合、それは「連邦上の免税団体である」ことの証拠にはなっても、その州で販売税を免除してよい根拠には通常なりません。また、EIN(連邦納税者番号)は販売税の免税番号ではない点にも注意が必要です。
免税資格の連邦レベルでの確認方法
連邦上の資格を確認するには、IRSの**Tax Exempt Organization Search(TEOS)**が実務的です。名称だけで検索すると同名団体を取り違える可能性があるため、EINで照合し、自動取消(automatic revocation)の対象になっていないかも確認します。
グループ免税の下部組織はTEOSに個別表示されないことがあり、親組織のgroup exemption letterや所属証明が必要になる場合があります。政府機関にはIRSが一般的な免税認定書を発行していないため、設置法や政府の発注書(PO)などで実体を確認します。
寄付と販売を混同しない
非営利団体との取引では、寄付と販売の区別も重要です。支払の対価として商品を受け取る場合、寄付とみなされるのは商品の公正市場価値を超える部分に限られます。寄付の要素がなければ、それは通常の販売です。
州別に見る免税手続きと必要書類
州ごとの制度差は大きく、同じ501(c)(3)団体でも扱いが変わります。
州 | 非営利団体の扱い | 販売者が受け取る主な書類 |
|---|---|---|
カリフォルニア | 包括的な免除なし | 個別の法定免除の根拠資料 |
ニューヨーク | 州の認定が必要 | ST-119.1 |
テキサス | 州の免税資格が必要 | Form 01-339 |
フロリダ | 州の認定が必要 | DR-14 |
イリノイ | 州の認定が必要 | 有効なE-number+支払証拠 |
カリフォルニア州:非営利団体の包括的免除はない
カリフォルニア州では、非営利団体に対する一般的な販売税免除は設けられておらず、501(c)(3)団体でも通常の購入は原則課税です。政府機関についても、米国連邦政府への直接販売は原則免税ですが、州・市・郡などへの販売は原則課税となります。連邦資金を使っているだけでは連邦政府への販売とはみなされない点に注意しましょう。
ニューヨーク州:ST-119.1の受領が基本
ニューヨーク州では、非営利団体がST-119.2で申請し、認定後にST-119とST-119.1が発行されます。販売者はST-119.1を受け取り、取引と関連付けて保存します。州や連邦の政府機関はST-119.1ではなく、政府の発注書などを使います。
テキサス州:州の免税資格とForm 01-339
テキサス州では、連邦の501(c)認定を基礎にする場合でも、AP-204などによる州への申請が必要です。購入時には、販売者はForm 01-339の裏面(Texas Sales and Use Tax Exemption Certification)を受け取ります。この証明書には州の免税番号は必須ではないため、番号欄が空白であることだけを理由に無効と扱わないことがポイントです。資格自体は州のデータベースで確認できます。
フロリダ州:DR-14の有効期限を管理
フロリダ州では、非営利団体がDR-5で申請し、発行されたDR-14(Consumer’s Certificate of Exemption)を販売者に提示します。DR-14の有効期間は5年間のため、期限管理が欠かせません。また、購入は原則として組織自身の資金で行う必要があり、担当者個人による立替払いは通常課税となります。
イリノイ州:有効なE-numberと支払証拠
イリノイ州では、STAX-1で申請してIDOR(州歳入局)からE-numberを取得します。政府機関にも有効なE-numberが必要です。販売者は、取引日時点でE-numberが有効であることをMyTax Illinoisで確認し、組織への直接請求・直接支払を示す証拠もあわせて保存します。
販売者が行う免税資格の確認手順
連邦・州・取引の3層で確認する
誤判定を減らすには、次の3層で確認するのが効果的です。
- 連邦資格:正式名称、EIN、Determination Letter、TEOSの検索結果を照合する
- 州の販売税資格:配送先州が求める証明書・免税番号が有効かを確認する
- 取引資格:組織自身が購入・支払をしているか、品目と用途が免税範囲内かを確認する
特に3つ目は見落とされやすい項目です。適格な団体であっても、個人名義のカードで支払われた取引は免税にならない可能性があります。
顧客から取得すべき書類
標準的には、次の書類を同じ顧客マスターに紐付けて保管します。
- 正式法人名、請求先・配送先住所、EIN
- IRSのDetermination Letter、または政府機関であることを示す資料
- 配送先州の免税証明書・免税番号と、オンライン検証結果の記録
- 発注書(PO)と購入権限者の情報
- 組織名義の支払方法と、購入品目・用途の説明
記録保存とリスク管理のポイント
免税にしてはいけない典型例
次の根拠だけで免税処理をすると、監査で否認される可能性があります。
- EINのみ、または501(c)(3)のDetermination Letterのみ
- 顧客Webサイト上の「nonprofit」表示のみ
- 担当職員の政府IDのみ
- 個人カードによる立替払い
販売者が適切な証明書を保存していない場合、未徴収の税額に加えて利息やペナルティを負担するおそれがあります。ニューヨーク州では販売者に善意かつ通常の注意義務が求められ、テキサス州でも証明書がなければ課税売上と推定される可能性があります。
証明書の保存と期限管理
法定の記録保存期間は州によって異なり、おおむね3〜4年程度が目安です。監査や還付請求が続いている場合はさらに長期の保存が必要になります。複数州で販売する事業者は、法定期間より長めの社内基準を設け、証明書・検証記録・PO・請求書・配送記録・支払証拠を同じ取引IDで電子保存すると運用が簡単になります。
請求書には「免税根拠」「証明書の種類と番号」「確認日」などを記載しておくと、監査対応がスムーズになります。
配送先州とネクサスの考え方
州外へ発送する取引では、販売者の所在地ではなく配送先州のルールが中心になるケースが多くあります。また、物理的な拠点がなくても、売上規模などによって経済的ネクサスが成立し、州外の販売者に登録・徴収義務が生じる可能性があります。基準は州ごとに異なり、改正もあるため最新情報の確認が必要です。
なお、ネクサスは「その州で税を徴収する義務があるか」を決めるもので、免税証明書は「その取引で税を徴収しなくてよいか」を決めるものです。この2つを分けて判定することが重要です。日本企業が米国の非営利団体に直接販売する場合も同様の考え方が当てはまります。
まとめ
- 501(c)(3)は連邦所得税上の地位であり、州の販売税免除を自動的に意味しない
- 免税判断は配送先州のルールに従い、州所定の証明書・免税番号を取得する
- 主要5州だけでも書類・有効期限・確認方法が大きく異なる
- 組織自身による直接購入・直接支払かを必ず確認する
- 証明書と取引記録を紐付け、期限管理と定期的な再確認を行う
判定の順序は「連邦資格 → 配送先州 → 州の免税資格 → 品目・用途 → 購入・支払主体 → 書類 → 保存」です。不明点がある場合は税を徴収するか、州税務当局に書面で確認するほうが監査リスクを抑えられます。今後は、5州以外の州の制度比較や、ERP・ECシステムでの免税証明書管理の自動化など、より実務に踏み込んだテーマの掘り下げが有効です。