米国で得た所得は日本で確定申告が必要?外国税額控除の仕組みと注意点
米国で得た所得は日本で確定申告が必要?外国税額控除と日米租税条約をわかりやすく解説
米国株の配当、米国勤務で得た給与、米国不動産の家賃収入。「米国で税金を払ったのだから日本では関係ない」と考えるのは危険です。日本の居住者は原則として国内外すべての所得が日本の課税対象となるため、米国で納税済みでも日本で申告が必要になります。
そこで重要になるのが、日米の二重課税を調整する**外国税額控除(FTC)**です。本記事では、まず居住者区分などの前提を確認し、日米租税条約で決まる所得別の課税ルールを整理します。そのうえで外国税額控除の仕組みと控除限度額、申告の手順、実務で間違えやすい注意点を順に解説します。
米国で税金を払っても日本の確定申告が必要な理由
日本の居住者は全世界所得が課税対象
日本の所得税法上の「居住者」とは、原則として日本国内に住所を有するか、引き続き1年以上居所を有する個人です。居住者は国内外の所得がすべて課税対象となるため、米国源泉の給与・配当・利子・株式譲渡益・不動産所得・年金なども、日本の所得区分に従って申告します。
そのうえで、同じ所得に米国の所得税が課されている場合に、外国税額控除で二重課税を調整するのが基本構造です。
「非永住者」と「米国市民・グリーンカード保有者」は別扱い
前提が変わると結論も変わります。日本国籍がなく、過去10年間に日本に住所・居所を有した期間の合計が5年以下の人は「非永住者」となり、国外源泉所得のうち国内で支払われたものや日本へ送金されたものに課税範囲が限定される場合があります。
また、米国市民やグリーンカード保有者は、日本居住者であっても米国が自国民として課税を続けられる場合があります(いわゆるsaving clause)。この場合は条約23条3項の特別な調整ルールが適用されるため、一般的なケースとは分けて検討する必要があります。
日米租税条約で決まる所得別の課税ルール
ここからは、日本の居住者で非永住者ではなく、米国市民・グリーンカード保有者でもない標準的なケースを前提に整理します。
所得の種類 | 日本での所得区分 | 日米租税条約上の基本ルール |
|---|---|---|
給与 | 給与所得 | 勤務地国(米国)も課税可。短期滞在要件を満たせば日本のみ |
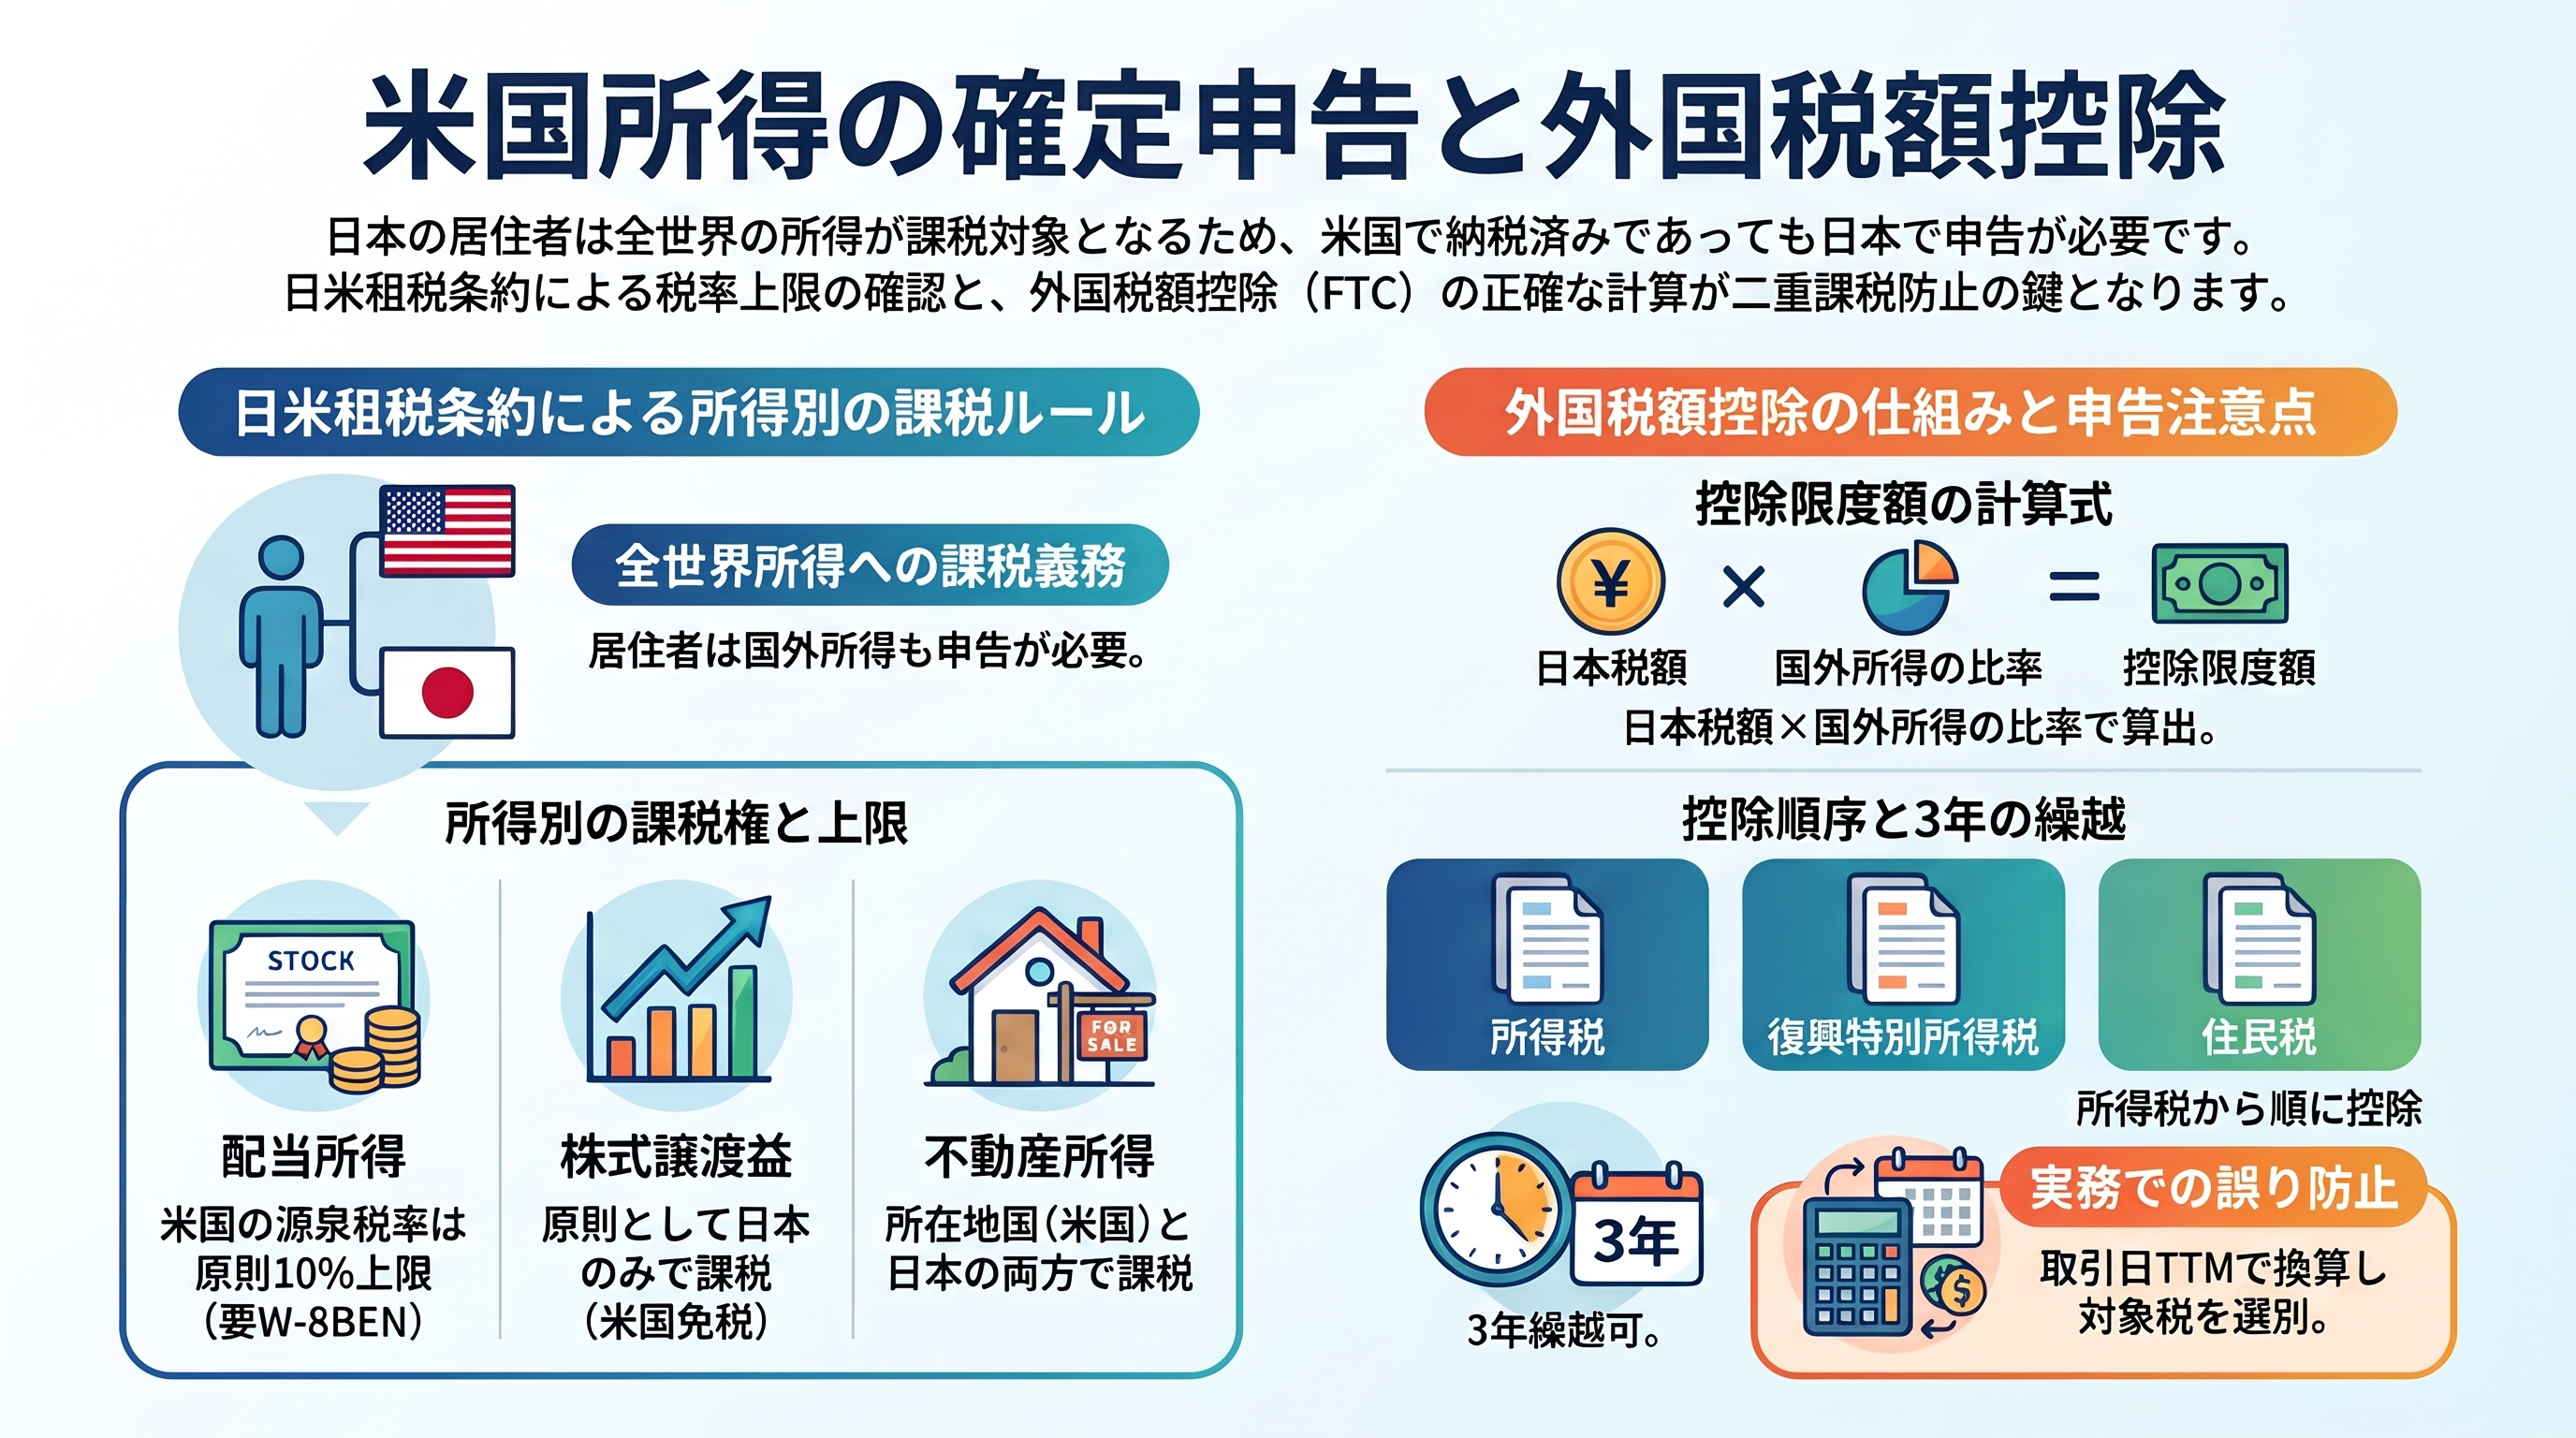
配当 | 配当所得 | 米国の源泉税率は個人で原則10%が上限 |
利子 | 利子所得など | 通常の利子は原則として日本のみ課税 |
米国株式の譲渡益 | 株式等の譲渡所得 | 原則として日本のみ課税 |
米国不動産の賃貸・売却 | 不動産所得・譲渡所得 | 所在地国である米国も課税可 |
私的年金・社会保障給付 | 雑所得など | 原則として居住地国(日本)のみ課税 |
配当・利子は源泉税率の上限に注目
米国株の通常の配当は、条約により米国の源泉税率が原則10%に軽減されます。この軽減を受けるには、証券会社などにForm W-8BENを提出しておくのが一般的です。通常の利子は原則として日本のみの課税です。
給与は勤務場所と滞在日数で判断
米国で実際に勤務した部分の給与には米国も課税できます。ただし、183日基準・雇用主・米国PE負担の3要件をすべて満たす短期滞在であれば、日本のみの課税となり得ます。
米国株の売却益は原則日本のみで課税
通常の米国上場株式の譲渡益は、条約13条7項により原則として日本のみで課税されます。米国で税金が課されていないため、外国税額控除の対象にもなりません。
不動産所得は外国税額控除の典型例
米国不動産の賃貸所得や売却益は米国に課税権があり、日本でも課税されるため、外国税額控除の代表的な対象となります。売却時には米国でFIRPTAによる源泉徴収が行われますが、これは最終税額ではない点に注意が必要です。
外国税額控除(FTC)の仕組みと控除限度額
控除限度額の計算式
外国税額控除では、米国で払った税額がそのまま全額差し引けるわけではありません。所得税の控除限度額は次の式で計算します。
控除限度額 = その年分の所得税額 × 調整国外所得金額 ÷ 所得総額
つまり、日本の税額のうち「国外所得に対応する部分」までしか控除できない仕組みです。
控除の順番と3年間の繰越
控除は「所得税 → 復興特別所得税 → 住民税」の順に行います。それでも控除しきれない外国税額や、逆に限度額に余裕がある年が生じた場合は、3年間の繰越で平準化できます。日米で所得の計上時期や税額の確定時期がずれる場合に役立つ制度です。
控除対象になる外国税・ならない外国税
対象となるのは、外国やその地方公共団体が所得を課税標準として課す税です。
- 対象になり得る:米国連邦所得税、所得ベースの州所得税
- 対象外:self-employment tax(国税庁が明示)、罰金・附帯税、property tax、sales taxなど
州所得税は日米租税条約の対象税ではありませんが、日本の国内法上の要件を満たせば控除対象となり得ます。「条約の対象外」と「控除の対象外」を混同しないことが大切です。
また、条約上の上限を超えて米国で徴収された税は控除できません。配当に30%源泉された場合、上限10%を超える部分は日本では救済されず、米国側で還付を請求する必要があります。
米国配当で見る外国税額控除の計算イメージ
米国上場株式の配当100万円に、W-8BEN提出済みで10%(10万円)が源泉された簡略例です。申告分離課税(税率20.315%)を選んだものとし、他の所得や控除の影響は考慮していません。
項目 | 金額 |
|---|---|
米国配当 | 1,000,000円 |
米国源泉税 | 100,000円 |
日本の税額(控除前) | 203,150円 |
外国税額控除 | 100,000円 |
控除後の日本の税額 | 103,150円 |
日米合計の税負担 | 203,150円 |
外国税額控除がなければ日米あわせて約30%の負担になるところ、控除により日本の税率相当まで調整されます。なお、外国法人の配当には日本の配当控除は適用されません。
米国所得を日本で申告する手順
日米の申告期限のズレに注意
2026年分の日本の確定申告期限は2027年3月15日です。一方、米国のForm 1040-NRの期限は通常4月15日または6月15日のため、日本の申告が先になるケースが多くあります。この場合は確定済みの源泉税などを基礎に申告し、後日米国の税額が増減したら日本側で調整します。
申告までの流れ
- 日本の居住者区分(非永住者か)を判定する
- 所得ごとに日本の所得区分を決める
- 日米租税条約で米国の課税権と税率上限を確認する
- 米国の税額が条約上適正か確認し、超過分は米国で還付を検討する
- 円換算して国外所得と外国税額を計算する
- 控除限度額を計算し、控除しきれない額は繰越を管理する
必要書類
「外国税額控除に関する明細書(居住者用)」に加え、外国税を課されたことを証する書類(Form 1042-S、W-2、1099、broker statement、米国申告書の写しなど)や、国外所得の計算明細を用意します。繰越を使う場合は、過年度の明細書も継続的に保管しておきましょう。
米国所得の確定申告で間違えやすい注意点
為替換算は取引日のTTMが原則
円換算は原則として取引日のTTM(仲値)を用います。配当・売却代金・取得費・外国税をまとめて年末レートで換算すると、所得額や控除額を誤る可能性があります。
米国の「Total tax」をそのまま転記しない
米国申告書の合計税額には、連邦所得税・州税・self-employment tax・ペナルティなどが混在しています。控除対象となる税を分解して計上することが重要です。
形式ではなく実質で判断される
国税不服審判所の裁決では、米国で10%源泉された税であっても、日本側で実質が資本の払戻しと判断され、控除対象外とされた例があります。「米国でincome taxとして徴収された」という形式だけで判断せず、日本法上の所得性を確認する必要があります。
まとめ:米国所得の申告は「条約」と「控除限度額」がカギ
- 日本の居住者は、米国で納税済みでも米国所得を日本で申告する必要がある
- 非永住者や米国市民・グリーンカード保有者は、課税ルールが大きく変わる可能性がある
- 日米租税条約で、所得ごとに米国の課税権と税率上限が決まる
- 外国税額控除は控除限度額の範囲内で、条約上の上限を超えた米国税は対象外
- 為替換算・州税・self-employment taxの扱いなど、実務上の誤りが生じやすいポイントが多い
今後さらに理解を深めるなら、米国市民が日本に住む場合の二重課税調整や、米国不動産売却時のFIRPTAと日本の譲渡所得計算の関係が重要なテーマになります。個別の判断が難しいケースでは、国税庁の公式情報を確認したうえで、国際税務に詳しい税理士への相談を検討するとよいでしょう。