米国売上税を4州比較|カリフォルニア・NY・テキサス・フロリダの税率と登録手続き【2026年版】
米国売上税を4州比較|税率・経済的ネクサス・登録手続きの違いを解説
米国で商品を販売する事業者にとって、売上税(Sales and Use Tax)への対応は避けて通れません。日本の消費税と異なり、米国には全国一律の売上税がなく、州ごとに税率・課税対象・登録義務の基準が異なります。さらに市・郡などの地方税が上乗せされるため、「州税率だけを見て判断する」ことにはリスクがあります。
本記事では、販売先として重要度の高いカリフォルニア州(CA)、ニューヨーク州(NY)、テキサス州(TX)、フロリダ州(FL)の4州について、2026年10月下旬時点の州税務当局の公式情報をもとに整理します。税率と地方税の構造、登録義務を判定する経済的ネクサス、登録手続きの流れ、申告頻度と罰則を順に比較し、最後に実務上の注意点をまとめます。
米国売上税の基本:州税率だけでは実効税率は決まらない
米国の売上税は、州税に加えて郡・市・特別区などの地方税が重なる仕組みです。どの税率を適用するかは、販売者の所在地ではなく配送先によって決まるケースが多く、同じ商品でも届け先の住所によって徴収すべき税額が変わる可能性があります。
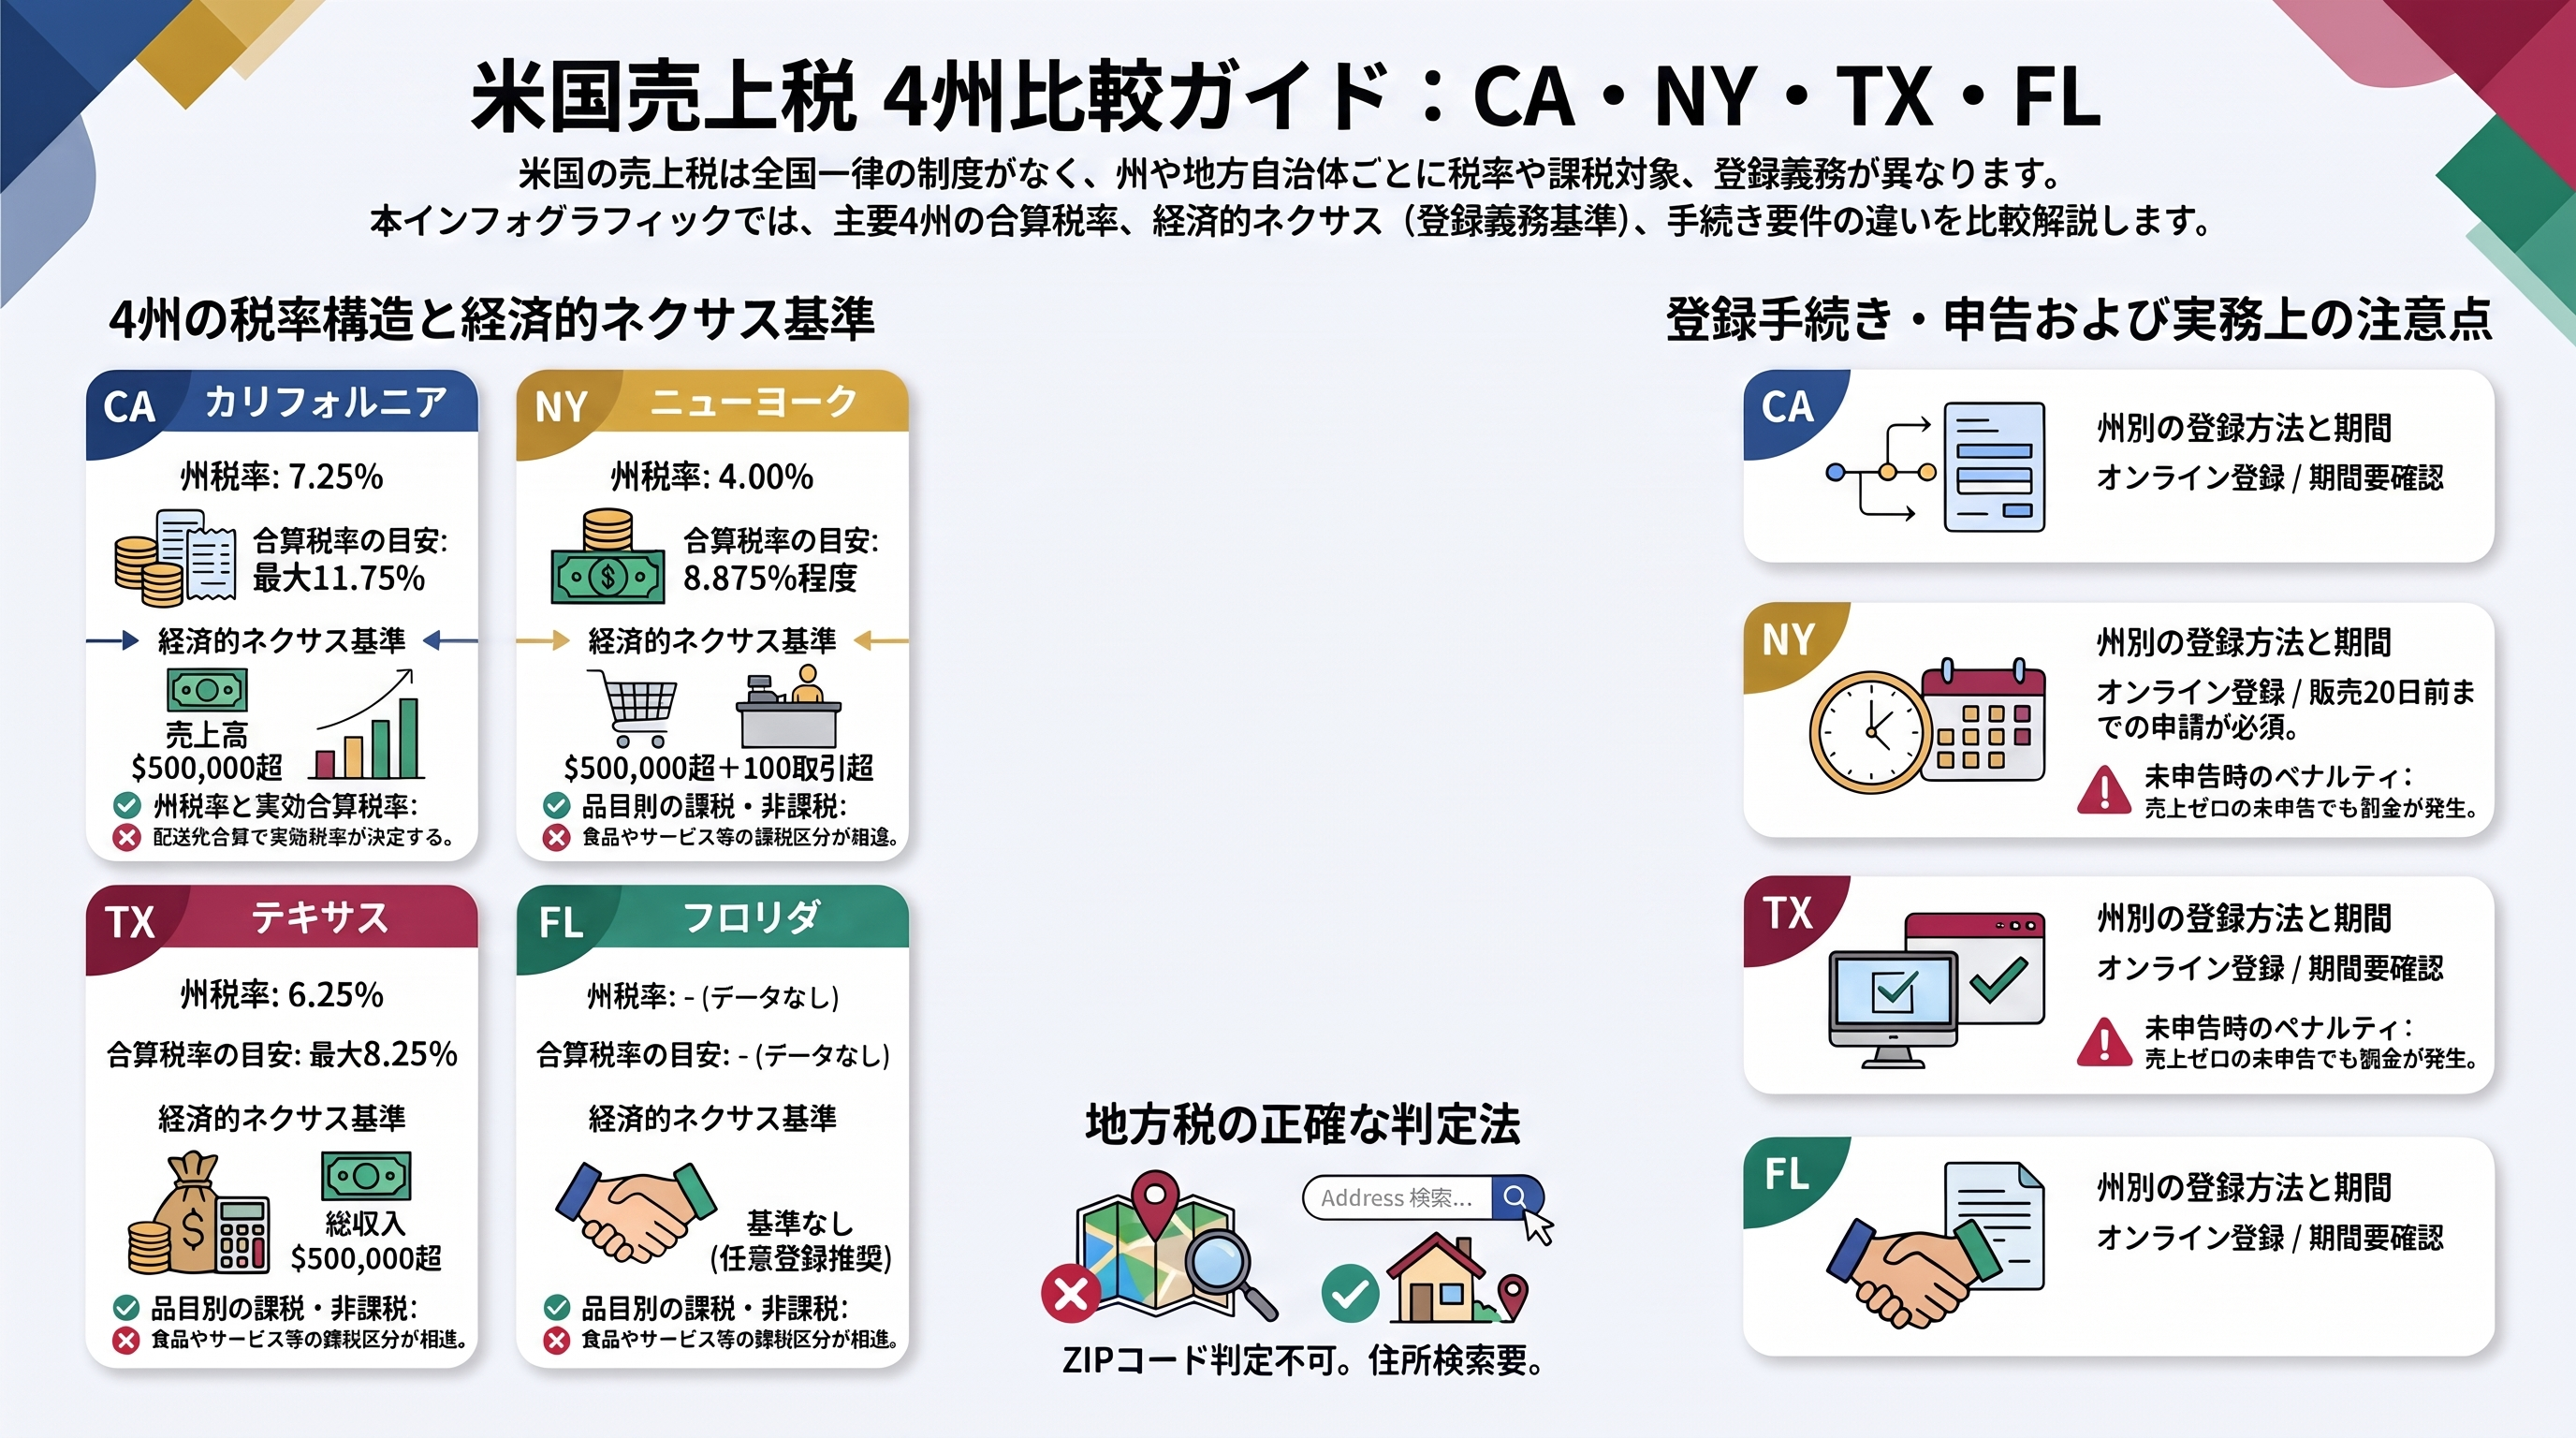
4州の州税率と代表的な合算税率
州 | 州税率 | 代表的な合算税率 |
|---|---|---|
カリフォルニア | 7.25% | Los Angeles 10.25%、Lancaster/Palmdale 11.75% |
ニューヨーク | 4% | ニューヨーク市 8.875%、Suffolk County 8.75% |
テキサス | 6.25% | 地方税は最大2%、合算上限8.25%(Austinなど) |
フロリダ | 6% | 郡の上乗せ税により一般的に6~8%(Orange County 6.5%) |
州税率だけを見るとNYが最も低く見えますが、ニューヨーク市では地方税とMCTD税が加わり8.875%になります。一方CAは、州全体のベース税率の上に複数のdistrict taxが重なるため、地域によっては11%台に達します。税率比較は「州税率」ではなく「配送先の合算税率」で行う必要があるといえます。
課税対象の違い:食料品・衣料品・サービス
4州とも有形動産(物品)の小売販売は原則課税ですが、例外の扱いが異なります。
- カリフォルニア:家庭用の食料品は原則非課税。ただし温かい調理済み食品や店内飲食は課税対象になり得ます。衣料品は原則課税です。
- ニューヨーク:一般的な食料品は広く免税。衣料・履物には一定条件下で1品$110未満の州税免除制度がありますが、地方税の免除有無は自治体ごとに異なります。
- テキサス:家庭用の一定の食料品は免税。サービスは法律で列挙された16カテゴリー(データ処理、通信、警備、清掃など)が課税対象です。
- フロリダ:家庭用の食料品や医薬品は免税ですが、石けん・紙製品・菓子などは課税対象です。
特にサービス業や食品関連の事業者は、自社の商品・サービスが各州でどの区分に該当するかを個別に確認することが重要です。
経済的ネクサスの基準比較:登録義務はいつ発生するか
現地に拠点がない遠隔販売者でも、一定の売上規模を超えると「経済的ネクサス」が成立し、その州で登録・徴収義務が生じます。4州の主な基準は次のとおりです。
4州の経済的ネクサス基準
州 | 主な基準 | 特徴 |
|---|---|---|
カリフォルニア | 前年または当年のCA向け有形動産売上が$500,000超 | 取引件数の要件なし |
ニューヨーク | 直近4売上税四半期で$500,000超かつ100取引超 | 金額と件数の両方が必要 |
テキサス | 直近12か月のTexas向け総収入が$500,000超 | 免税取引や再販売向け売上も含む |
フロリダ | 前暦年の課税対象remote salesが$100,000超 | 4州で最も低い金額基準 |
注意したいのは、同じ「$500,000」でも計算対象が州によって異なる点です。テキサスは課税売上だけでなく総収入で判定するため、免税品中心の事業者でも閾値を超える可能性があります。フロリダは金額基準が低く、比較的小規模な事業者でも対象になり得ます。
マーケットプレイス経由の売上の扱い
Amazonなどのマーケットプレイス経由の販売では、マーケットプレイス事業者(marketplace facilitator/provider)が税を徴収する制度が4州すべてで採用されています。ただし、カリフォルニアのようにマーケットプレイス経由の売上もネクサス判定に含める州もあります。CAでは全売上が登録済みのmarketplace facilitator経由であれば販売者自身の許可取得が不要な場合がありますが、残る義務の範囲は州ごとに異なるため、一律の判断は避けるべきです。
州別の登録手続きと所要期間
登録の方法と所要期間にも明確な差があります。販売開始のスケジュールに直接影響するため、早めの把握が欠かせません。
カリフォルニア州:CDTFAのオンライン申請
California Department of Tax and Fee Administration(CDTFA)のOnline ServicesでSeller’s Permitを申請します。事業内容、銀行口座、予想売上、責任者情報などを入力し、オンライン完了後に許可証を印刷できます。条件によっては同日発行も可能で、4州の中では最も迅速な部類です。許可料は通常無料ですが、保証金(security deposit)を求められる場合があります。
ニューヨーク州:Certificate of Authorityの事前取得
New York Business Express経由でCertificate of Authorityを申請します。課税販売を行う少なくとも20日前に申請し、Certificateを受領する前に課税販売を始めてはならない点が大きな特徴です。税務当局は標準的な処理日数を明示していないため、余裕を持ったスケジュール設定が求められます。日本語の登録案内ページも用意されています。
テキサス州:Comptrollerのオンライン登録
ComptrollerのeSystemsからSales and Use Tax Permitを申請します。公式の目安はオンラインで通常2~3週間、紙の申請では約4週間です。SSNを持たない所有者や役員はオンライン申請ができず、Form AP-201による申請が必要になるため、日本企業は特に注意が必要です。
フロリダ州:拠点ごとの登録
Florida Business Tax Applicationをオンラインで提出します。新規申請は3営業日経過後を目安にCertificate Numberを確認できます。複数店舗がある場合は、原則として拠点(location)ごとに登録する点が他州と異なります。
申告頻度・納付期限と延滞時の罰則
登録後は、州が指定する頻度で申告・納付を行います。期限を過ぎるとペナルティと利息が発生するため、州ごとの期限管理が重要です。
申告頻度と納付期限
- カリフォルニア:月次・四半期・四半期前払・年次などをCDTFAが指定。月次は翌月末が期限です。
- ニューヨーク:新規事業者は原則四半期。前四半期の課税売上等が$300,000以上になると月次(part-quarterly)に移行し、期限は原則として期末後20日以内です。
- テキサス:月次は翌月20日、四半期は4月・7月・10月・1月の各20日が期限です。
- フロリダ:新規事業者は通常四半期。翌月1日が期日で、20日を過ぎると延滞扱いになります。
延滞ペナルティの比較
罰則の水準は州により異なります。NYは延滞申告・延滞納付とも最初の1か月10%に加え毎月1%、原則最大30%で、納税額がゼロでも最低$50のペナルティがあります。TXは延滞報告1件につき$50に加え、遅延期間に応じて5%または10%が課されます。FLは未納税額の10%(最低$50)で、ゼロ申告でも最低額が課され得ます。CAは延滞納付・延滞申告とも税額の10%が基本です。「売上がなかったから申告しなくてよい」という判断は、思わぬ負担につながる可能性があります。
地方税対応の実務ポイント
地方税の運用複雑性は、CAとNYが特に高く、次いでTX、FLの順と評価できます。これは最高税率の高さではなく、住所判定の難しさや課税主体の多さ、商品別の例外を含めた評価です。
ZIPコードだけで税率を判定しない
4州とも、ZIPコードのみで地方税率を判定することは危険です。NYは郵便番号と課税区域が一致しない場合があることを公式に注意喚起しています。各州税務当局が提供する住所検索ツール(address lookup)を使い、配送先住所単位で税率を確認することが基本となります。
州ごとの特則を活用・確認する
テキサスでは、遠隔販売者が所定の手続きを行えば、住所別の地方税率の代わりに単一の地方使用税率(現在1.75%)を使える特則があります。フロリダでは、一般的な有形動産について郡の上乗せ税が最初の$5,000部分にのみ適用される場合があります。こうした州固有のルールを把握することで、実務負担を抑えられる可能性があります。
まとめ:米国売上税は「登録義務」と「適用税率」を分けて判定する
米国の売上税対応で最も重要なのは、「その州で登録義務があるか」と「どの税率を徴収するか」を別々に判定することです。本記事の要点は次のとおりです。
- 州税率だけでは実効税率は判断できず、配送先の地方税を含めた合算税率で考える必要がある
- 経済的ネクサスの基準は州ごとに異なり、NYは金額と件数の両方、FLは最も低い金額基準、TXは総収入ベースで判定する
- 登録の所要期間はCAが最短クラス、NYは販売開始20日前までの申請が必須で、スケジュールへの影響が大きい
- 申告漏れはゼロ申告であってもペナルティの対象になり得る
- 地方税はZIPコードではなく、州の住所検索ツールで判定する
今後の掘り下げテーマとしては、マーケットプレイス経由販売における販売者の残存義務の州別比較や、デジタル商品・SaaSへの課税ルールの違い、売上税計算の自動化ツールの活用方法などが挙げられます。税制は改正される可能性があるため、実際の対応にあたっては各州税務当局の最新情報や専門家の助言を確認することをおすすめします。