米国のサービス売上税を州別に比較|SaaS課税の最新動向と実務対応
米国のサービス売上税を州別に比較|SaaS課税の最新動向と実務対応
米国でサービスを販売する企業にとって、「どの州でどのサービスに売上税がかかるか」は、価格設定・請求・申告のすべてに関わる問題です。米国には「サービスは非課税」という全国共通のルールがありません。州ごとに課税の考え方が大きく異なります。
本記事では、50州+ワシントンDCのサービス課税を4つの類型に整理します。そのうえで、急速に変わりつつあるSaaS・クラウド課税、専門サービスの扱い、請求書や使用税(use tax)の実務上の注意点を順に解説します。
米国のサービス売上税の基本構造
「サービス=非課税」という全国共通ルールはない
米国の売上税(sales tax)は州税です。課税の範囲は各州が独自に決めます。サービスを広く課税する州もあれば、有形動産(物品)の販売だけを原則として課税する州もあります。2026年1月時点で、州レベルの一般売上税を課しているのは45州、地方売上税を認めているのは38州です。
州税に加えて市・郡・特別区の地方税が上乗せされる場合が多く、同じ州内でも取引先の所在地によって実際の税率が変わります。
売上税と使用税(use tax)の関係
使用税は、課税対象の取引で売手が売上税を徴収しなかった場合に、買手が自ら申告・納付する補完的な税です。ただし、課税されるサービスであれば必ず使用税も同じように課される、とは限りません。たとえばテネシー州の一般的な使用税の案内では、サービスや娯楽が対象から外されています。ワシントン州の2025年改正で新たに課税されたサービスについても、使用税が一律に設けられたわけではありません。
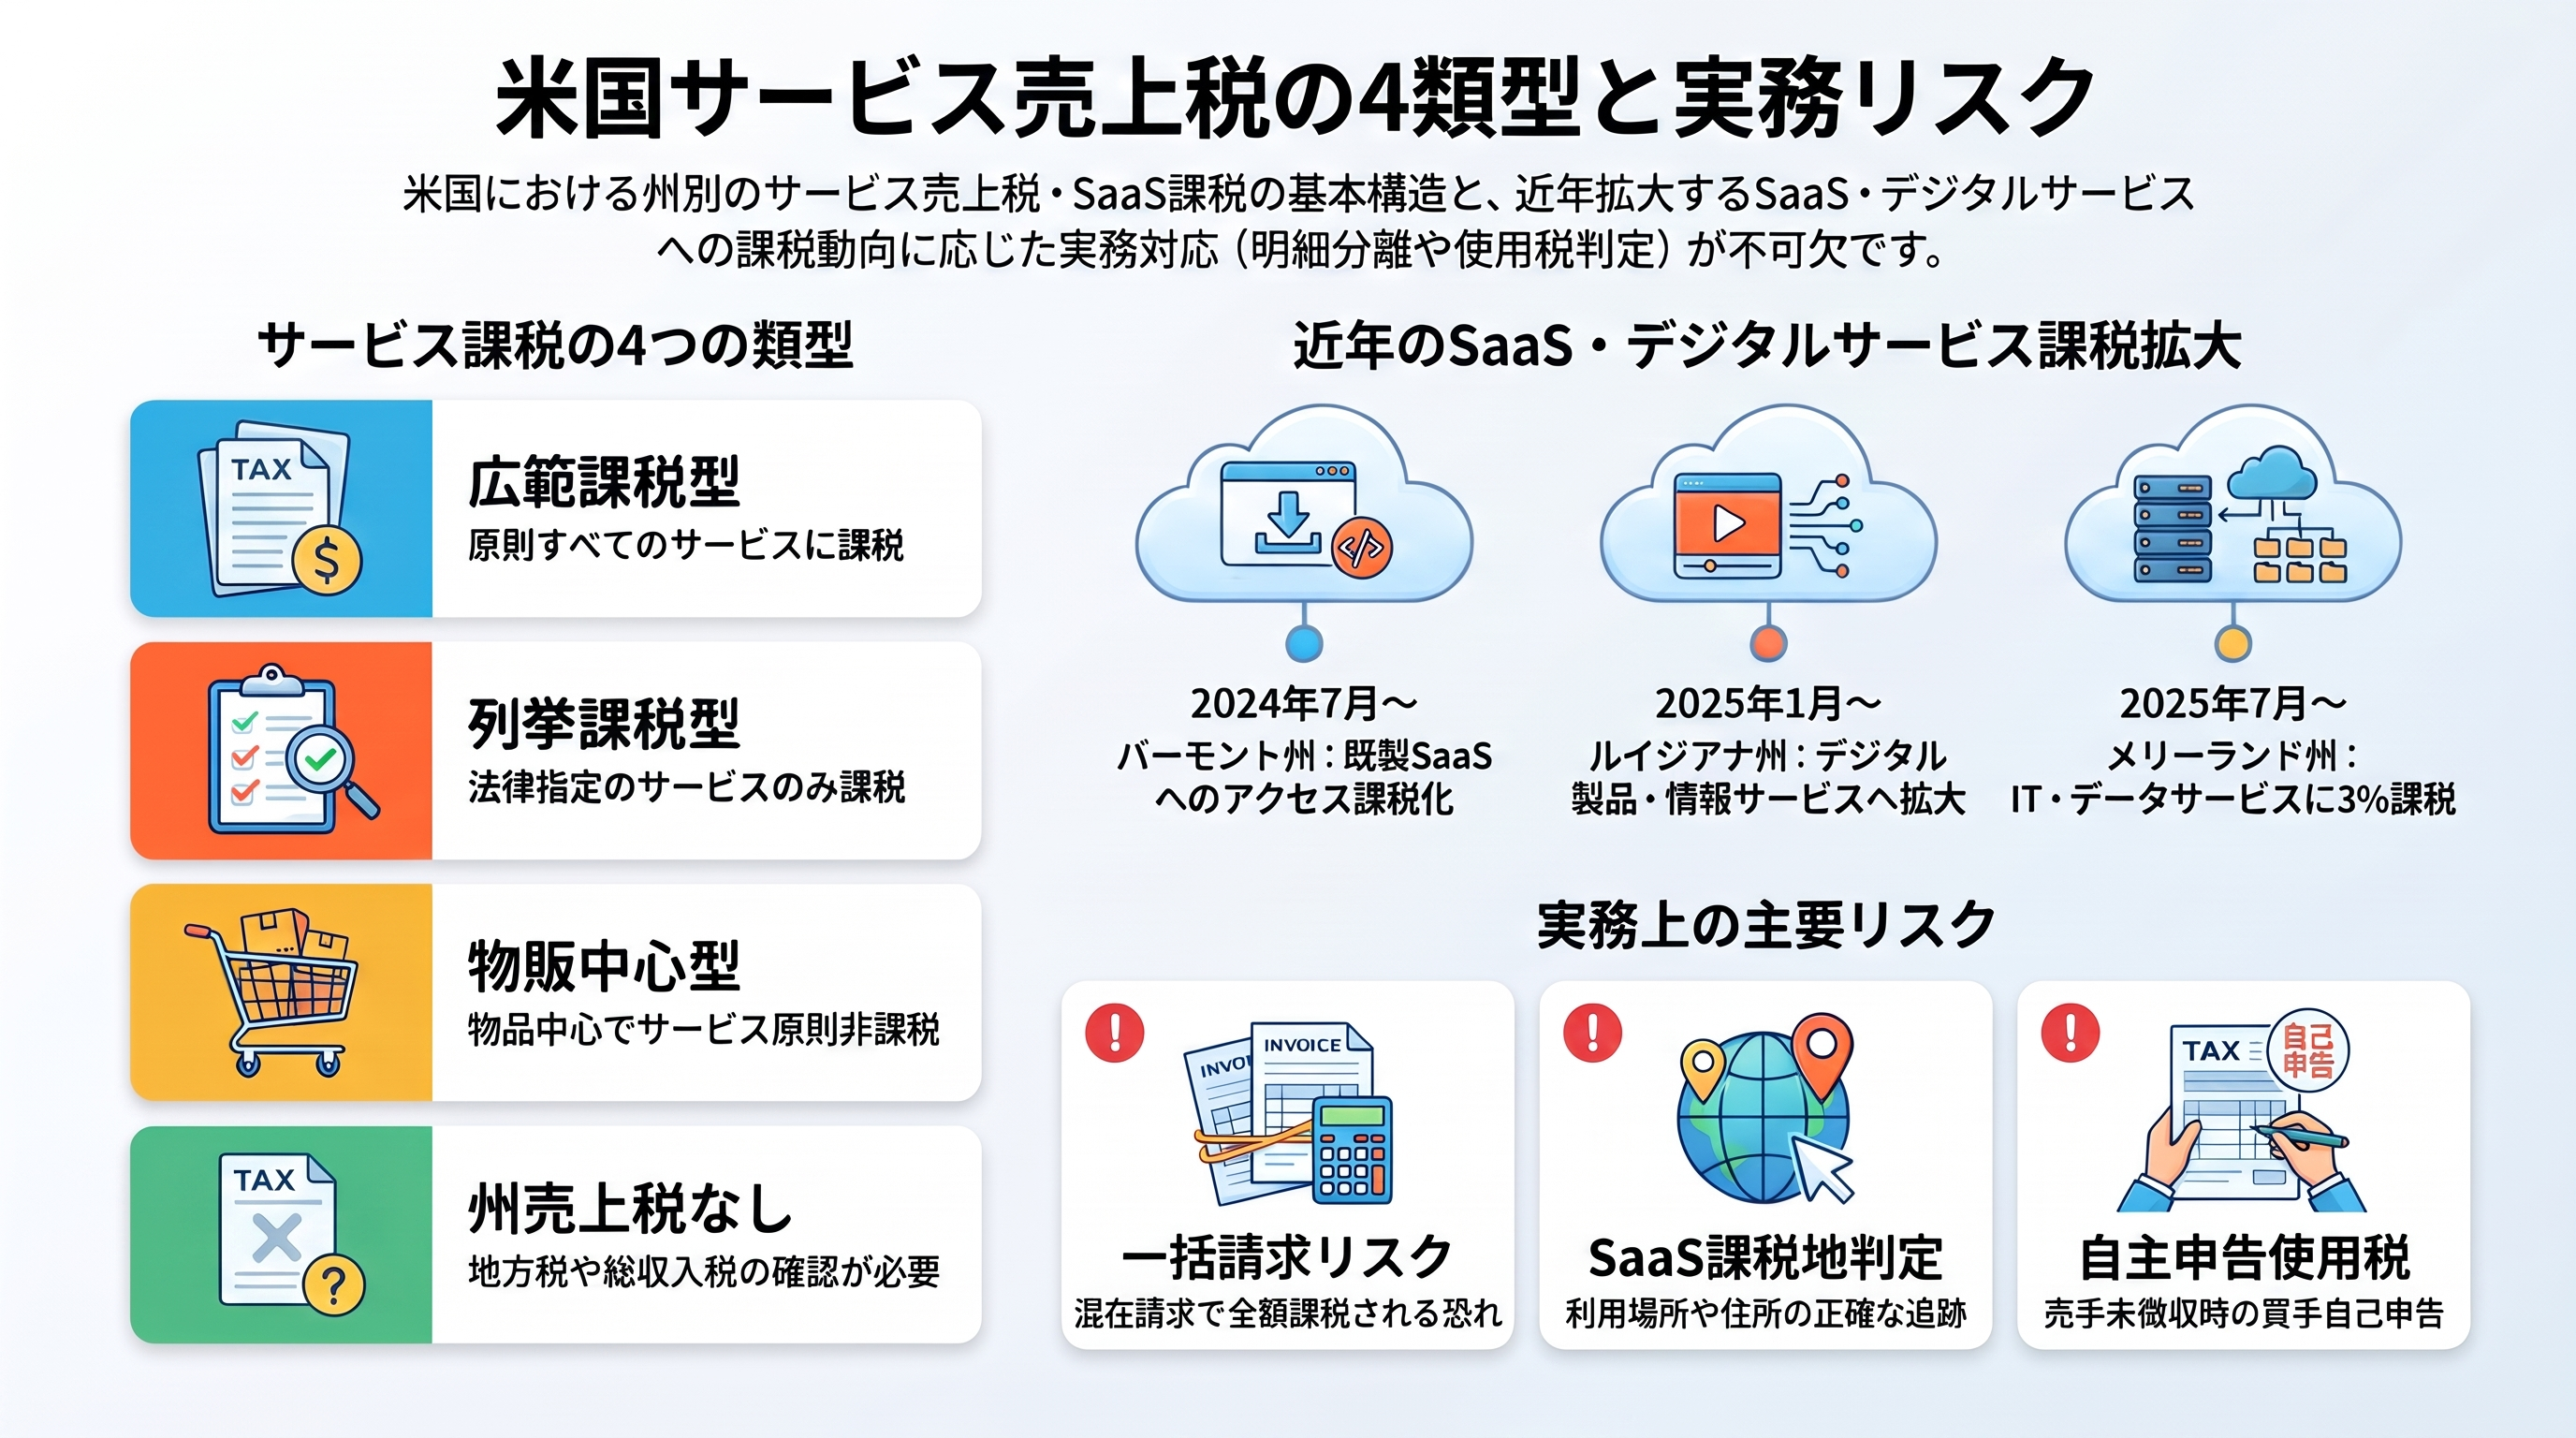
サービス課税で見る州の4つの類型
広範課税型:ハワイ・ニューメキシコ・サウスダコタ・ウェストバージニア
サービスを広く課税ベースに含める州です。ハワイ州の一般消費税(GET)とニューメキシコ州の総収入税(GRT)は、通常の売上税というより事業の総収入に課税する仕組みです。どちらも専門サービスを含めて原則として課税対象になります。サウスダコタ州は会計・弁護士・広告などを含むほぼすべての小売サービスを課税します。ウェストバージニア州は、明示的な免税がない限り課税と推定する方式をとっています。
これらの州では、「課税されるか」を確認するより「免税の根拠があるか」を探すほうが実態に合っています。
列挙課税型:テキサス・オハイオ・ミネソタなど
法律に列挙されたサービスだけを課税する州です。ただし列挙の範囲は広く、コネチカット、アイオワ、ケンタッキー、ミネソタ、オハイオ、テキサス、ウィスコンシンなどが該当します。修理・メンテナンス、清掃、警備、データ処理、情報サービス、通信などが典型的な対象です。
この類型で大切なのは、サービスの名称ではなく、法律上のどのカテゴリに当てはまるかを確認することです。
物販中心型:カリフォルニア・マサチューセッツ・ミシガン・バージニアなど
有形動産の販売を中心に課税し、サービス単体は原則として非課税とする州です。カリフォルニア、コロラド、マサチューセッツ、ミシガン、インディアナ、ネバダ、バージニアなどが当てはまります。
ただし、物品とサービスを組み合わせた取引には注意が必要です。取引の主目的(true object)や、物品がサービスに付随するだけなのかによって、課税範囲が変わる可能性があります。ミシガン州最高裁の Catalina Marketing Sales Corp. v. Department of Treasury は、こうした判断の代表的な判例として現在も参照されています。
州売上税なし:アラスカ・デラウェア・モンタナ・ニューハンプシャー・オレゴン
州レベルの一般売上税を持たない州です。とはいえ、取引に関わる税がまったくないわけではありません。アラスカでは市・borough単位でサービスに地方売上税を課す場合があります。デラウェアでは事業者に総収入税(Gross Receipts Tax)が課されます。ニューハンプシャーには食事・宿泊税などの個別税があります。「sales taxがない=サービスへの取引税がない」と判断するのは早計です。
SaaS・クラウド・デジタルサービスの課税が拡大している州
近年もっとも変化が大きいのが、デジタルサービスとソフトウェアの分野です。従来「オンライン提供だから非課税」と整理していたB2Bサービスにも影響が及んでいます。
バーモント州:SaaSへのアクセスを課税(2024年7月〜)
保存場所やダウンロードの有無を問わず、既製ソフトウェア(prewritten software)へのアクセスが課税対象となりました。典型的なSaaSが課税側に移った形です。
ルイジアナ州:デジタル製品・情報サービスへ拡大(2025年1月〜)
デジタル製品、既製ソフトウェアへのアクセス、一定の情報サービスなどに課税が広がりました。州税とは別に、独立性の強いparish(郡に相当)単位の地方税も確認する必要があります。
メリーランド州:IT・データサービスに3%課税(2025年7月〜)
NAICSコード518・519・5415に該当するデータ・ITサービスと、5132のソフトウェア出版サービスに3%の税率が導入されました。クラウド、ホスティング、データ処理などが対象に含まれます。Multiple Points of Use証明書を使うと、徴収・納付の責任が買手に移る場合があります。
ワシントン州:ESSB 5814による大幅拡大(2025年10月〜)
広告、ITサポート・研修、カスタムWeb開発、警備・調査、人材派遣、カスタムソフトウェアなどが小売売上税の対象に加わりました。2026年7月には一部の除外・免税規定が修正されています。
専門サービス(弁護士・会計・コンサル)は本当に非課税か
弁護士、会計士、コンサルタント、建築家などの専門サービスは、多くの州で依然として原則非課税です。ただし、「専門サービス」という名称だけで非課税と判断するのは危険です。
ハワイ、ニューメキシコ、サウスダコタのような広範課税型の州では、専門サービスも原則として課税ベースに入る可能性があります。ケンタッキーではマーケティングやロビー活動が列挙課税されており、ペンシルベニアでもロビー活動は課税対象です。コンサルティングにソフトウェアのライセンスやデータ処理が含まれる場合も、別の課税カテゴリとして扱われる可能性があります。
実務で注意したい4つのリスク
物品・サービスの一括請求(bundled transaction)
非課税のサービスと課税対象の物品やソフトウェアを一つの価格で請求すると、州によっては全額が課税される可能性があります。コロラドでは分離できるかどうかと別記の有無が、マサチューセッツでは修理部品と作業費の別記が重視されます。
SaaSの課税地判定(sourcing)
SaaSやデジタルサービスは、請求先住所だけでは税額を決められない場合があります。アイオワでは「サービスの結果が最初に使用される場所」、ニューメキシコでは仕向地や最初の使用地が判断の基準になります。利用者の所在地やユーザー数などの記録が必要になる可能性があります。
請求書の明細分離
非課税のコンサルティング、課税されるソフトウェアライセンス、修理部品、作業費、立替経費は、契約書と請求書の両方で明確に分けておくことが重要です。カンザスでは税額または免税の扱いを請求書に適切に反映する必要があります。ニューメキシコではGRTを別記するか「税込み」と明示するルールがあります。
買手側の使用税(自己申告)
売手が税を徴収しなかった場合でも、買手に使用税の申告義務が生じることがあります。一方で、前述のテネシーやワシントンのように売上税と使用税の扱いが対称でないケースもあります。「売手が税を請求していない=使用税が必要」と機械的に処理せず、州とサービスの種類ごとに判定することが大切です。
全国展開企業のための対応チェックポイント
複数の州で取引する企業は、州を「課税・非課税」の二択で管理するのではなく、複数の要素で課税判定を行う体制が望ましいといえます。たとえば次のような要素を税務エンジンやERPの課税マトリクスに持たせると、判定の精度が高まります。
- サービスコードと提供方法(オンライン提供か、有形媒体か)
- 顧客の種別(B2BかB2Cか)と免税証明書の有無
- 物品やソフトウェアが含まれるか
- 課税地の判定方法と地方税の管轄
- 適用される法令の施行日
2024〜2026年だけでも複数の州で重要な改正が続きました。数年前に作った一覧表をそのまま使い続けるとリスクが高まる可能性があります。取引額が大きい場合や分類が曖昧な場合は、州税務当局の事前照会(letter ruling)や自主申告制度(VDA)の活用も検討する価値があります。
まとめ
米国のサービス売上税は、州ごとに課税の考え方が根本的に異なります。全国対応の出発点としては、次の4段階のアプローチが有効です。
- 広範課税型の州:原則課税として、免税の根拠を探す
- 列挙課税型の州:法律上のサービスカテゴリに該当するかを確認する
- 物販中心型の州:物品・ソフトウェアとの不可分性を検証する
- 州売上税なしの州:地方税・総収入税・個別税を別途確認する
特にSaaS・クラウド・ITサービスは、メリーランド、ルイジアナ、ワシントン、バーモントなどで課税範囲が広がっており、今後も他州へ波及する可能性があります。実際の請求や契約にあたっては、取引日時点の州税務当局の税率検索と現行法令を必ず確認してください。
今後は、SaaSの複数州利用時の課税地の配分ルール、州と地方税(ホームルール都市やparish税)の課税判定のずれ、ワシントン州改正をめぐる訴訟の行方などを掘り下げていくと、より実務に即した理解につながるでしょう。