米国子会社設立の税務戦略|直接販売との比較と移転価格税制の基礎
導入:米国進出の税務は「税率」だけでは決まらない
日本法人が米国市場に進出するとき、「米国子会社を作るか、日本から直接売るか」は最初に向き合う大きな分かれ道です。「子会社を作れば税率が下がる」「直接販売なら米国税はかからない」と単純に二択で考えると、PE認定、州税、移転価格の否認といった予期しない税負担につながる可能性があります。
本記事では、まず3つの進出形態の構造を比べます。続いて米国側と日本側の税務の要点を確認し、最後に移転価格税制の基礎と、進出段階に応じた判断の枠組みを順に解説します。なお本記事は一般的な情報の整理であり、個別の税務助言ではありません。
米国進出の3形態を比較:直接販売・米国支店・米国子会社
契約主体と利益の帰属で見る基本構造
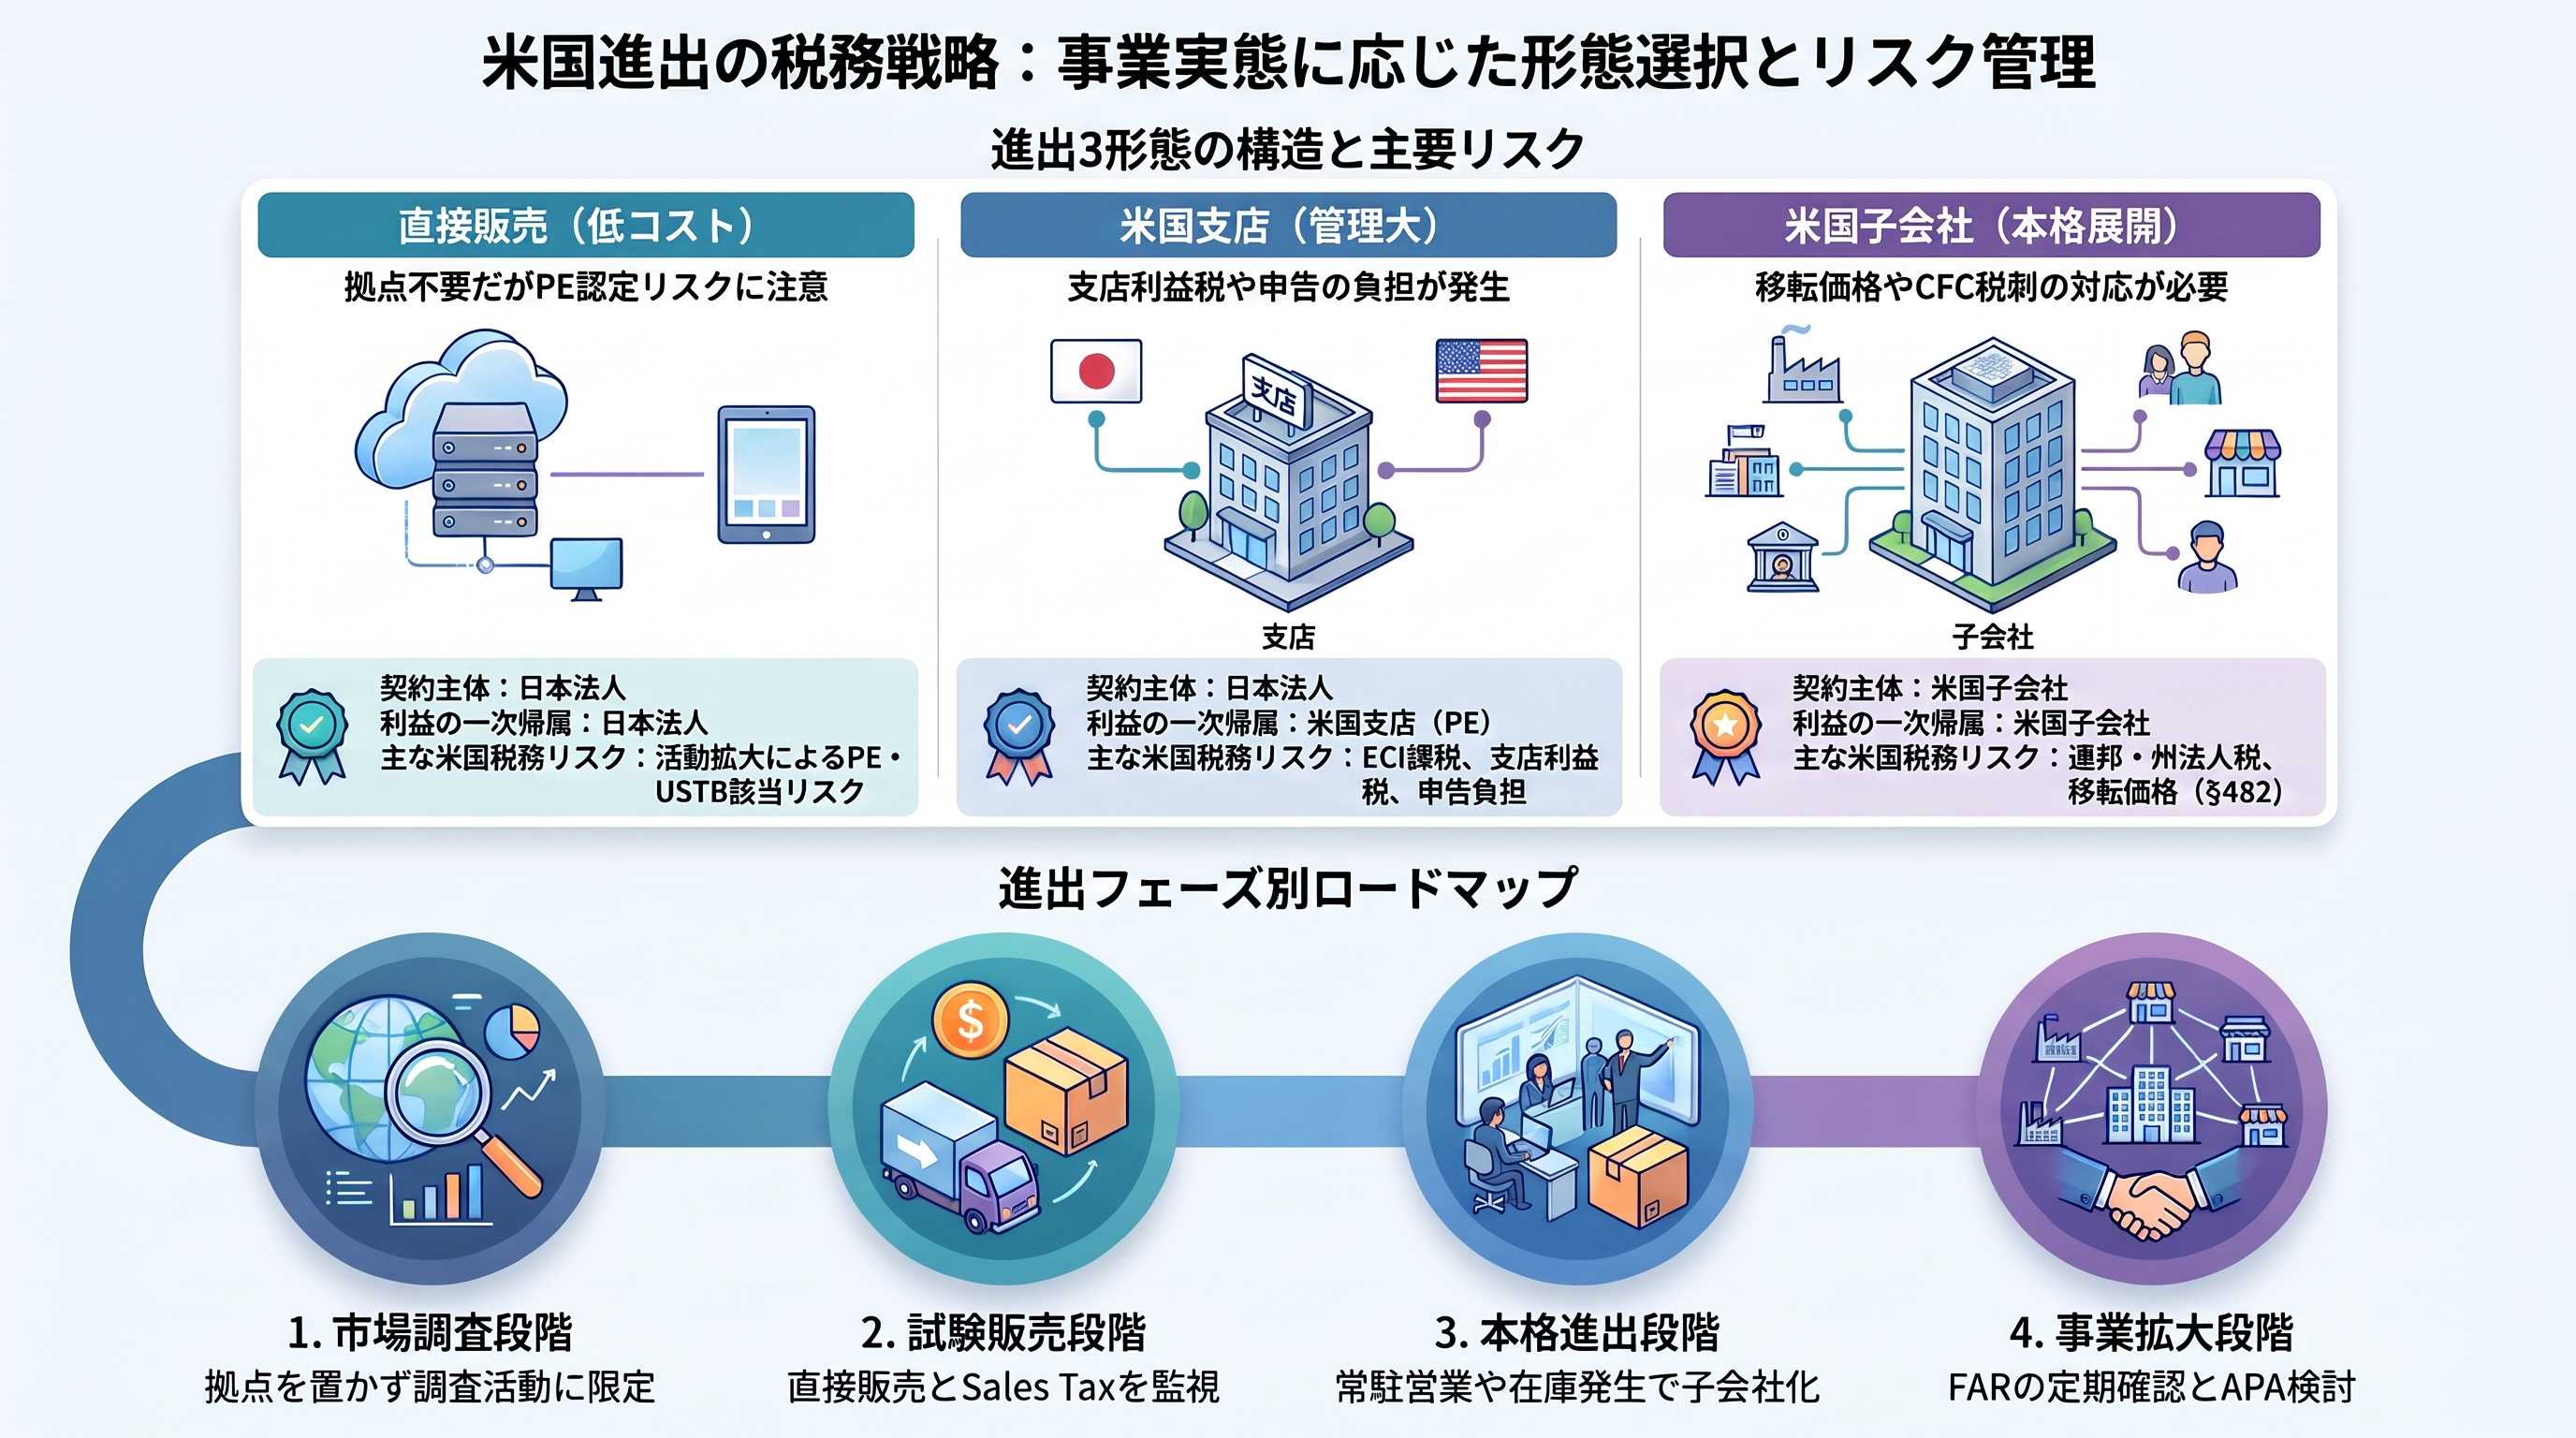
日本からの直接販売では、契約・請求・売上計上の主体はすべて日本法人のままです。米国支店は日本法人と同じ法人格のまま米国に拠点を置く形なので、支店の債務や契約リスクは最終的に日本法人が負います。**米国C corporation(子会社)**は独立した法人で、通常は子会社が顧客と契約を結び、親会社から製品を仕入れて転売します。
形態 | 契約主体 | 利益の一次帰属 | 主な米国税務リスク |
|---|---|---|---|
直接販売 | 日本法人 | 日本法人 | 活動が拡大するとPE・USTBに該当するリスク |
米国支店 | 日本法人 | 米国支店(PE) | ECI課税、Form 1120-F、支店利益税 |
米国子会社 | 米国子会社 | 米国子会社 | 法人税、州税、移転価格(§482) |
PE(恒久的施設)リスクは「実態」で判断される
日米租税条約では、固定的な事業場所に加えて、日本企業に代わって契約を締結する権限を持ち、それを常習的に行使する従属代理人もPEになり得ます。たとえば米国在住の営業担当者が価格・数量・納期を実質的に決め、日本側は形式的に承認するだけという体制では、署名権限を日本に残していてもリスクは消えない可能性があります。
反対に、米国担当者の業務を市場調査や製品説明に限り、価格決定や契約承認は日本で行っているなら、PEに当たらないことを説明しやすくなります。
USTB・ECI・PEは別の概念として順番に判定する
米国内法上のUSTB(米国内での事業活動)が成立しても、条約上のPEがなければ、米国は事業利得に課税できない場合があります。ただし、条約による免税を主張するにはForm 1120-FやForm 8833の提出が必要になり得ます。3つの概念を混同せず、順番に判定することが重要です。
米国側の税務:連邦法人税・州税・Sales Tax
支店と子会社、連邦税はどちらが有利か
連邦法人税率は、米国法人にも、外国法人のECIにも21%が適用されます。米国支店の場合はさらに支店利益税(branch profits tax)が問題になります。日米条約では、要件を満たせば免除され、満たさない場合でも上限は5%です。
子会社から日本親会社への配当には、米国内法では30%の源泉税がかかるのが原則です。日米条約では、10%以上の議決権保有で5%、**50%以上を6か月以上保有するなどの要件とLOB(特典制限条項)を満たせば0%**まで軽減されます。
このため、「支店は一段階課税、子会社は二段階課税だから支店が有利」とは一概に言えません。支店には、日本側の外国税額控除の限度額管理、1120-Fの申告、支店利益税といった管理負担がかかります。
「PEがない=州税もない」ではない
州税は、連邦税や租税条約とは別に判定します。州法人所得税では、従業員や在庫といった物理的な拠点(physical nexus)に加え、売上額によるeconomic nexusを採用する州もあります。
Sales TaxについてはSouth Dakota v. Wayfair判決以降、州外の販売者にも、売上基準による徴収義務が課されるようになりました。たとえばSouth Dakotaでは州内売上が$100,000を超えると登録・徴収義務が生じます。越境ECでは、連邦所得税よりも先にSales Taxの対応が問題になることが多い点に注意が必要です。なお、州所得税から一定の保護を与えるPublic Law 86-272は、Sales Taxには適用されません。
日本側の税務:配当益金不算入・外国税額控除・CFC税制
外国子会社配当益金不算入と外国税額控除
米国子会社の利益は、配当されるまで日本親会社に直接課税されないのが原則です。配当時には外国子会社配当益金不算入制度が使え、日米条約により10%以上・6か月以上保有していれば、配当の95%が益金不算入になり得ます。一方、支店の利益は日本法人の所得に含まれるため、米国で納めた税は外国税額控除で調整します。
米国子会社でもCFC税制の確認は必要
外国子会社合算税制(CFC税制)は、米国子会社だからといって当然に対象外になるわけではありません。租税負担割合の基準(ペーパーカンパニー等は27%、それ以外は20%)は、連邦税率21%と近い水準です。実体のある販売子会社であれば経済活動基準を満たしやすいものの、税額控除などで実際の負担割合が下がる場合や、受動的所得が大きい場合は再検討が必要です。
移転価格税制の基礎:FAR分析と算定方法
FAR分析でLimited-Risk Distributorを設計する
移転価格税制の基本は、関連者間の取引を独立企業間価格(arm's length)で行うことです。米国ではIRC §482、日本では移転価格税制がこれを定めています。米国販売子会社を**Limited-Risk Distributor(リスク限定型販売会社)**と位置づける場合、製造、IP、戦略は日本親会社が担い、米国子会社は現地での販売実行と、それに見合う通常利益を受け持つ形でFAR(機能・資産・リスク)を整理します。
CUP法とTNMM、「適正利益率」に一般解はない
信頼できる比較対象取引があればCUP法が最も直接的です。比較対象が乏しい場合は、TNMMで米国子会社を検証対象として営業利益率を比べる方法が実務的です。ここで重要なのは、「利益率○%なら安全」という一般的な正解は存在しないことです。適正な水準は、FAR、業界、市況、比較対象企業によって変わります。
関税評価・文書化・APAとの整合
米国子会社が輸入者になる場合は、法人税上の移転価格と、CBP(米国税関)の関税評価との整合も欠かせません。年度末に移転価格の調整をしても、輸入申告価格が自動的に修正されるとは限らないためです。
日本では一定規模以上の国外関連取引にローカルファイルの同時文書化義務があり、米国ではForm 5472の提出が求められます。取引の重要性が高い場合は、日米の二国間APA(事前確認)も選択肢になります。なお、OECDのAmount Bについて、日本は当面実施しない方針を示しています。
進出段階別の意思決定フレーム
- 市場調査段階:活動を市場調査や展示会に限り、契約締結の権限、常設の拠点、在庫を持たない設計にします。
- 試験販売段階:日本法人による直接販売を基本としつつ、Incoterms、輸入者、3PL倉庫の位置を整理し、州ごとのSales Tax nexusを監視します。
- 本格進出段階:常駐営業、在庫、価格裁量が生じたら、C corporationの設立を第一候補とし、顧客契約と従業員を移します。
- 拡大段階:子会社のFARが当初の設計から変化していないかを毎年確認し、必要に応じてAPAを検討します。
事業の実態が米国へ移った時点が、子会社化を検討する重要なきっかけになります。
まとめ:税率ではなく「事業実態との整合」が鍵
米国進出の税務戦略で最も重要なのは、税率の比較よりも、契約、人員の権限、在庫、輸入者、IP、移転価格を事業の実態と整合させることです。少額・無拠点の段階は直接販売で進め、米国での機能が増えた段階で子会社へ移行する二段階モデルは、PE管理や監査対応の面で再現性が高い選択肢と考えられます。
今後は、米国でのAmount B型の簡素化アプローチの制度化の動向、州ごとのP.L. 86-272解釈の変化、子会社が独自のマーケティング無形資産を持ち始めたときの利益配分の見直しが、掘り下げるべきテーマになります。