州法人税Apportionment実務ガイド:nexusからthrowback・combined reportingまで
米国州法人税の所得按分(Apportionment)とは?計算方法と州別ルール【2026年版】
米国の複数州で事業を行う企業にとって、州法人所得税の所得按分(Apportionment)は税負担を大きく左右する論点です。結論から言えば、Apportionmentは「州内売上×税率」で済む単純な計算ではありません。nexus(課税権の有無)、按分式、売上の帰属ルール(sales sourcing)、throwback、combined reporting、P.L. 86-272を、決まった順序で判定していく必要があります。
本記事では、判定の全体像と主要な按分式をまず整理し、そのうえで州差が大きいsales sourcingや連結申告、連邦法による保護の範囲を解説します。最後に製造業とSaaSの計算例で、ルールの違いが税額にどう影響するかを確認します。
米国州法人税のApportionmentとは:判定の全体像
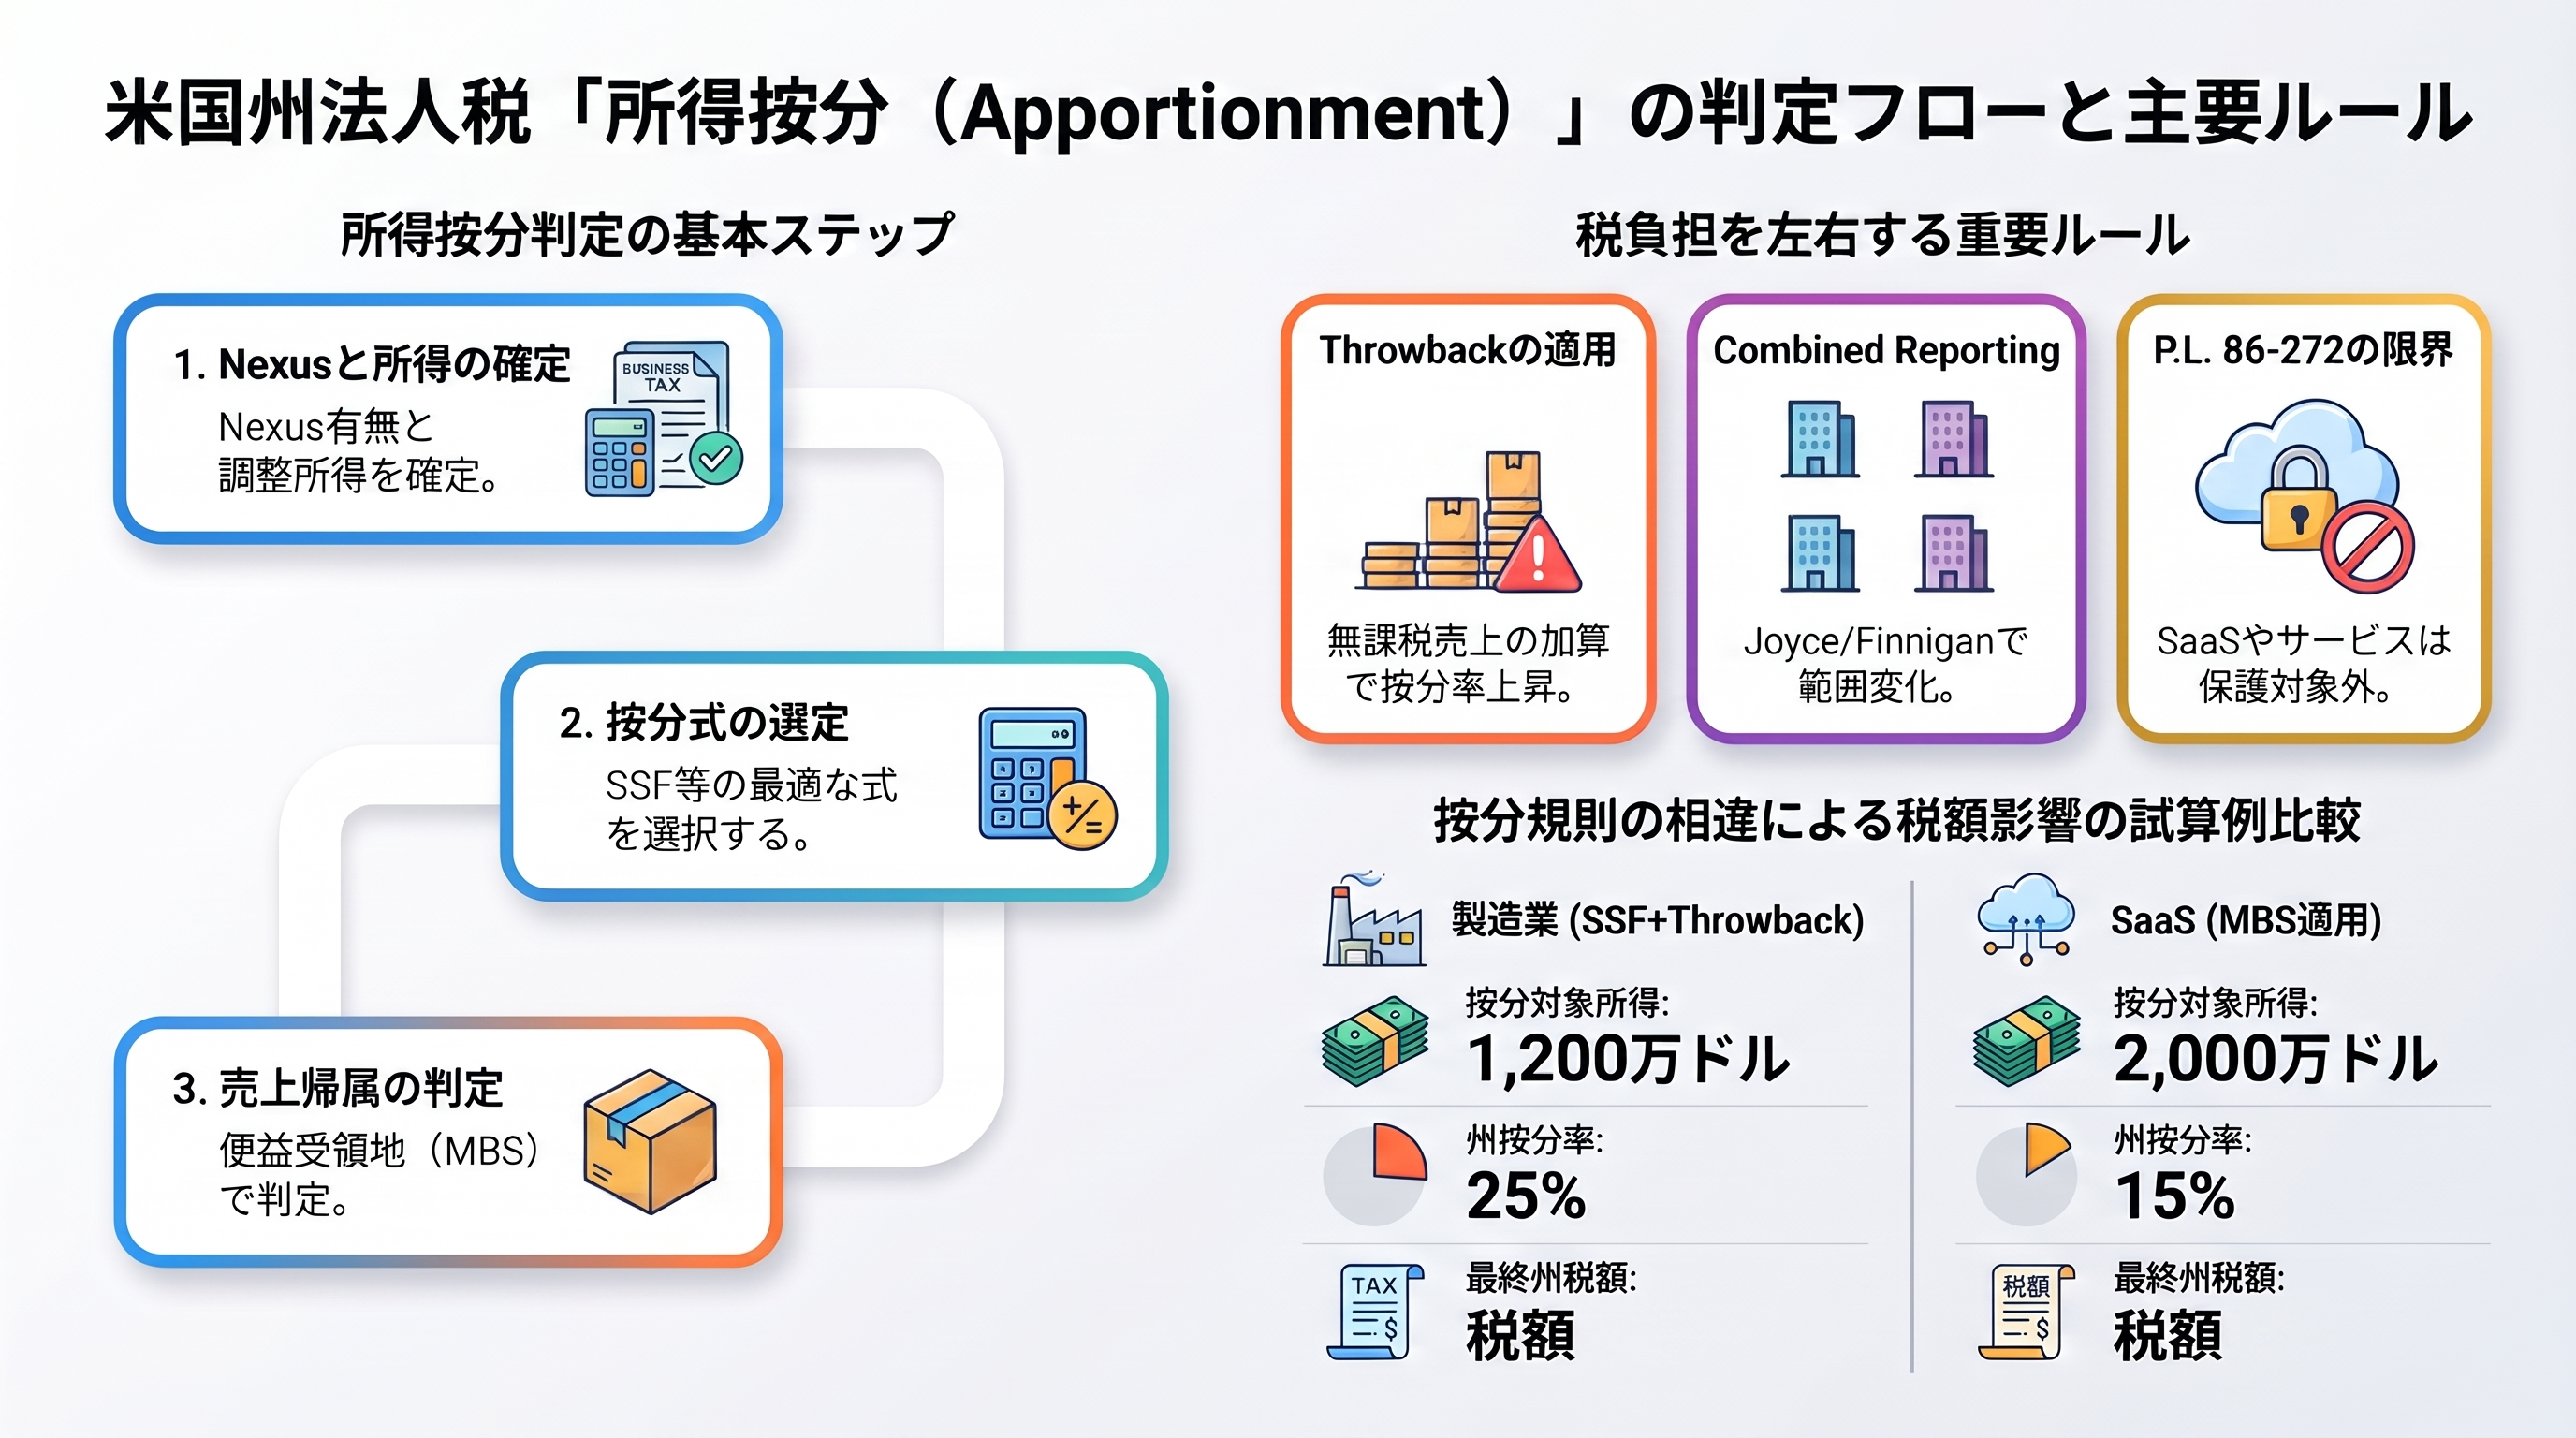
Apportionmentとは、複数州にまたがる事業所得を、一定の数式によって各州に割り振る仕組みです。実務では次の順序で判定するのが基本になります。
- その州にnexusがあるか
- 所得がallocation対象か、apportionable income(按分対象所得)か
- 州課税所得をどこから計算するか
- どの按分式を使うか
- 売上をどの州に帰属させるか
- throwback/throwoutの適用があるか
- combined reportingの対象か
- P.L. 86-272による保護が及ぶか
nexusとApportionmentは別の論点
nexusは「その州が企業に課税できるだけの結び付きがあるか」という入口の問題です。従来の物理的プレゼンスに加え、売上・財産・給与などの数値基準でnexusを認めるeconomic nexus/factor presence型の州が増えています。Apportionmentは、nexusが認められた後に「いくら課税するか」を決める段階の問題であり、両者は切り分けて検討する必要があります。
allocationとapportionmentの違い/課税所得の出発点
allocationは、特定資産の売却益など一部の所得を特定州へ全額帰属させる仕組みです。通常の営業利益はapportionmentの対象となります。概念的には「州調整後の按分対象所得×州按分率+州へのallocation所得」が州課税所得の骨格です。
また、多くの州は連邦の課税所得を出発点としますが、連邦税法への準拠方式(rolling、fixed-date、selective conformity)は州ごとに異なります。減価償却、利子控除制限、研究開発費、外国所得関連の調整などは州ごとに再計算が必要になる可能性があります。
按分式の種類:single sales factorとthree-factor
按分式は大きく次のように分類できます。
- Single sales factor(SSF):州内receipts ÷ 全receipts。現在の主流の方式です。
- Three-factor:(財産要素+給与要素+売上要素)÷ 3。一部の州で原則として残っています。
- 売上加重型:売上要素を重く評価する方式。売上を50%加重する州もあります。
SSFへの移行が進んだことで計算式自体はシンプルになりました。しかし分子に「どの売上を入れるか」が税額を直接決めるため、後述するsales sourcingの重要性はむしろ高まっています。なお、銀行・保険・運輸・通信などには業種別の特別按分規則があり、一般則をそのまま適用できない場合があります。
sales sourcingの実務:market-based sourcingとcost of performance
有形動産の売上は、通常、顧客への配送先州に帰属させます(destination sourcing)。州差が最も大きくなるのは、サービス、SaaS、クラウド、ライセンス収入です。
- Market-based sourcing(MBS):顧客が便益を受ける場所や、無形資産が使用される場所を基準とする方式。多くの州がこの方式に移行しており、Californiaは2013年以降採用しています。Arkansasは2026年、Kansasは2027年からの移行が予定されています。
- Cost of performance(COP):所得を生む活動が行われた州を基準とする方式。現在も一部の州で採用されています。
MBSの実務で注意したいのは、請求先住所をそのまま「市場」とみなす処理です。B2B SaaSであれば、契約者の本店、実際の利用者の所在地、ライセンスのseat数、利用データなど、州規則が定める優先順位や合理的近似の方法を確認する必要があります。
throwbackとthrowout:「どこにも課税されない売上」の扱い
顧客の所在州で企業が課税されない売上は「nowhere sales」と呼ばれます。これを出荷元州の分子に戻すのがthrowback、分母から除外するのがthrowoutです。
たとえば総売上100、自州売上20、nowhere sales 10の場合、通常のSSFでは20%ですが、throwbackでは30%、throwoutでは約22.2%となります。同じ取引でも、州のルール次第で按分率が変わる点が重要です。throwback制度を段階的に廃止する州もあるため、適用年度ごとの確認が欠かせません。
combined reportingとunitary business:Joyce方式とFinnigan方式
combined reportingは、法人格ではなく**unitary business(経済的に一体の事業)**を単位として、所得と按分要素を合算する制度です。unitaryかどうかは、機能的統合、集中管理、規模の経済、グループ内取引、共通のブランド・IT・人事・資金管理などから判断されます。
連結グループ内の売上の扱いには2つの方式があります。
- Joyce方式:各法人を個別の納税者としてnexusや分子を判定する
- Finnigan方式:グループ全体を一つの納税者として扱う
Finnigan方式では、グループ内のいずれか一社が相手州でnexusを持てば、グループ全体がその州で課税対象と扱われる可能性があります。その結果、throwbackの適用範囲が変わり得ます。Illinoisが近年Finnigan方式へ移行するなど、方式の変更は按分率に直接影響する論点です。
P.L. 86-272の適用範囲:SaaS・サービスは保護されない
P.L. 86-272は、州内での活動が有形動産の注文勧誘(solicitation)に限られ、注文が州外で承認され州外から出荷される場合に、州の純所得税課税を制限する連邦法です。押さえておきたいポイントは次の3点です。
- サービス、SaaS、ライセンス、無形資産の販売は保護の対象外です。
- 最高裁のWrigley判決(1992年)は、勧誘に付随する活動は保護され得る一方、独立した事業目的を持つ活動は原則として保護を失うと判断しました。ただし、軽微(de minimis)な活動であれば保護は失われないとされています。
- MTC(多州税務委員会)の2021年改訂指針は、購入後のオンライン技術支援やリモート修理など、インターネット上の一部の活動を保護対象外と位置付けました。この考え方を採用する州もあります。
「州内に営業担当者がいないから安全」という判断は、EC企業や製造業でも通用しなくなりつつあります。また、P.L. 86-272はnexusそのものを消すとは限らず、申告義務や最低税が残る場合がある点にも注意が必要です。
計算例で見る州別Apportionment:製造業とSaaS
以下は仮定の数値による計算例です。
製造業:SSF+throwbackの場合
- 州調整後の按分対象所得:1,200万ドル
- 全米receipts:1億ドル
- 州A向け売上:1,800万ドル
- 州Aから州Bへ出荷したが、州BではP.L. 86-272により課税されない売上:700万ドル
- 州Aの税率:6%(仮定)
throwback後の按分率は(1,800万+700万)÷1億=25%となり、按分所得は300万ドル、税額は18万ドルです。throwbackがなければ按分率は18%、税額は12万9,600ドルとなり、throwbackの有無だけで5万400ドルの差が生じます。
SaaS:market-based sourcingの場合
- 州調整後の按分対象所得:2,000万ドル
- 対象receipts:8,000万ドル
- 州規則に基づき把握した州Cの利用分:1,200万ドル
- 州Cの税率:7%(仮定)
按分率は1,200万÷8,000万=15%、按分所得は300万ドル、税額は21万ドルです。一方で、開発拠点がCOP採用州にある場合、同じ収入が市場州と開発拠点州の双方で売上として扱われ、二重課税が生じる可能性があります。
申告実務で見落としやすいポイント
申告フローは、連邦申告書の確定 → 州ごとの準拠差異の調整 → nexus判定 → allocation対象所得の分離 → unitary判定 → 按分要素データの作成 → sourcing → throwback判定 → 按分率の計算 → 繰越欠損金・税額控除の適用、という流れが基本です。
よくある誤りとしては、次のようなものが挙げられます。
- 営業所がないことをもって、nexusがないと判断してしまう
- P.L. 86-272をサービスやSaaSにも適用してしまう
- 請求書の住所だけでmarket sourcingを行ってしまう
- 相手州での「課税対象性」を確認せずにthrowbackを判定してしまう
- 連邦課税所得をそのまま州所得として使ってしまう
ウェブ上の顧客対応などが保護を失わせる可能性もあるため、IT部門や営業部門へのヒアリングシートを整備しておくと安心です。
まとめ:2026年以降に注視すべき論点
SSFの普及によって計算式自体は簡素になりました。しかし実務の複雑さは、sales sourcing、economic nexus、P.L. 86-272、combined reporting、throwbackへと移っています。同じ1ドルの売上でも、州によって扱いが異なる可能性があります。
当面の重点監視項目は、ArkansasのMBS移行、KansasのMBS・SSF移行、IllinoisのFinnigan化、Californiaのmarket sourcing規則の更新、Coloradoのcombined reportingの改正などです。今後は、AI・クラウドサービスの「利用地」をどう合理的に近似するか、P.L. 86-272がデジタル取引にどこまで及ぶかが、研究と実務の両面で中心的なテーマになると考えられます。