米国州税の経済的ネクサスとは?オンライン広告・Cookie・アフィリエイトの判定グレーゾーンを5州比較で解説
導入:オンライン販売の「どこで課税されるか」が経営リスクになる時代
米国の州でECやデジタル広告を展開する企業にとって、「どの州で納税義務が生じるか(ネクサス)」の判定は、売上規模が小さいうちから無視できない論点です。2018年の South Dakota v. Wayfair 判決以降、州内に拠点がなくても売上高などの経済的な接点だけで課税義務が生じ得るようになりました。
本記事では、まずネクサスの4類型を整理し、次に主要5州の制度を比較します。そのうえで、オンライン広告・Cookie・アフィリエイトという判定が分かれやすい論点と、法人所得税に関わるP.L.86-272、監査への備え方を順に確認します。
本記事は2026年11月時点の公開情報に基づく一般的な解説です。州法は課税期間や事実関係で結論が変わるため、個別案件は専門家と当時の法令を確認してください。
経済的ネクサス(Economic Nexus)とは何か:Wayfair判決後の基本整理
Wayfair判決が変えたこと・変えなかったこと
Wayfair判決は、売上税の課税に州内の物理的拠点を必須とした Quill 判決の基準を覆しました。ただし、「売上10万ドルまたは200取引なら全州で合憲」という全国一律の安全基準を作ったわけではありません。最高裁が評価したのはサウスダコタ州の閾値や非遡及適用などを含む制度全体であり、現在も各州が独自の閾値とルールを持っています。
また、economic nexusは従来の物理的ネクサスを置き換えたのではなく、追加したものです。売上が閾値未満でも、州内の従業員・代理人・在庫・専用サーバーなどがあれば、従来型のネクサスが成立する可能性があります。
混同しやすい4つのネクサス類型
- Economic nexus:州向け売上高や取引件数という客観的な閾値で判定します。
- Click-through nexus:州内居住者がリンク等で顧客を紹介し、成約に応じた報酬を受ける関係が典型です。
- Affiliate nexus:関連会社や代理人の州内活動が、州外販売者の市場開拓・維持を実質的に支える場合に問題となります。
- Cookie nexus:マサチューセッツ州がWayfair前にCookieやアプリを「物理的存在」とみなした旧制度に由来します。この旧制度は州最高裁で否定されており、現在は「Cookieだけで成立する独立した類型」ではなく、他の分析を補助する概念と捉える方が適切です。
州別比較:ニューヨーク・マサチューセッツ・カリフォルニア・テキサス・フロリダのネクサス基準
州 | 売上税のeconomic nexus閾値 | 押さえておきたい特徴 |
|---|---|---|
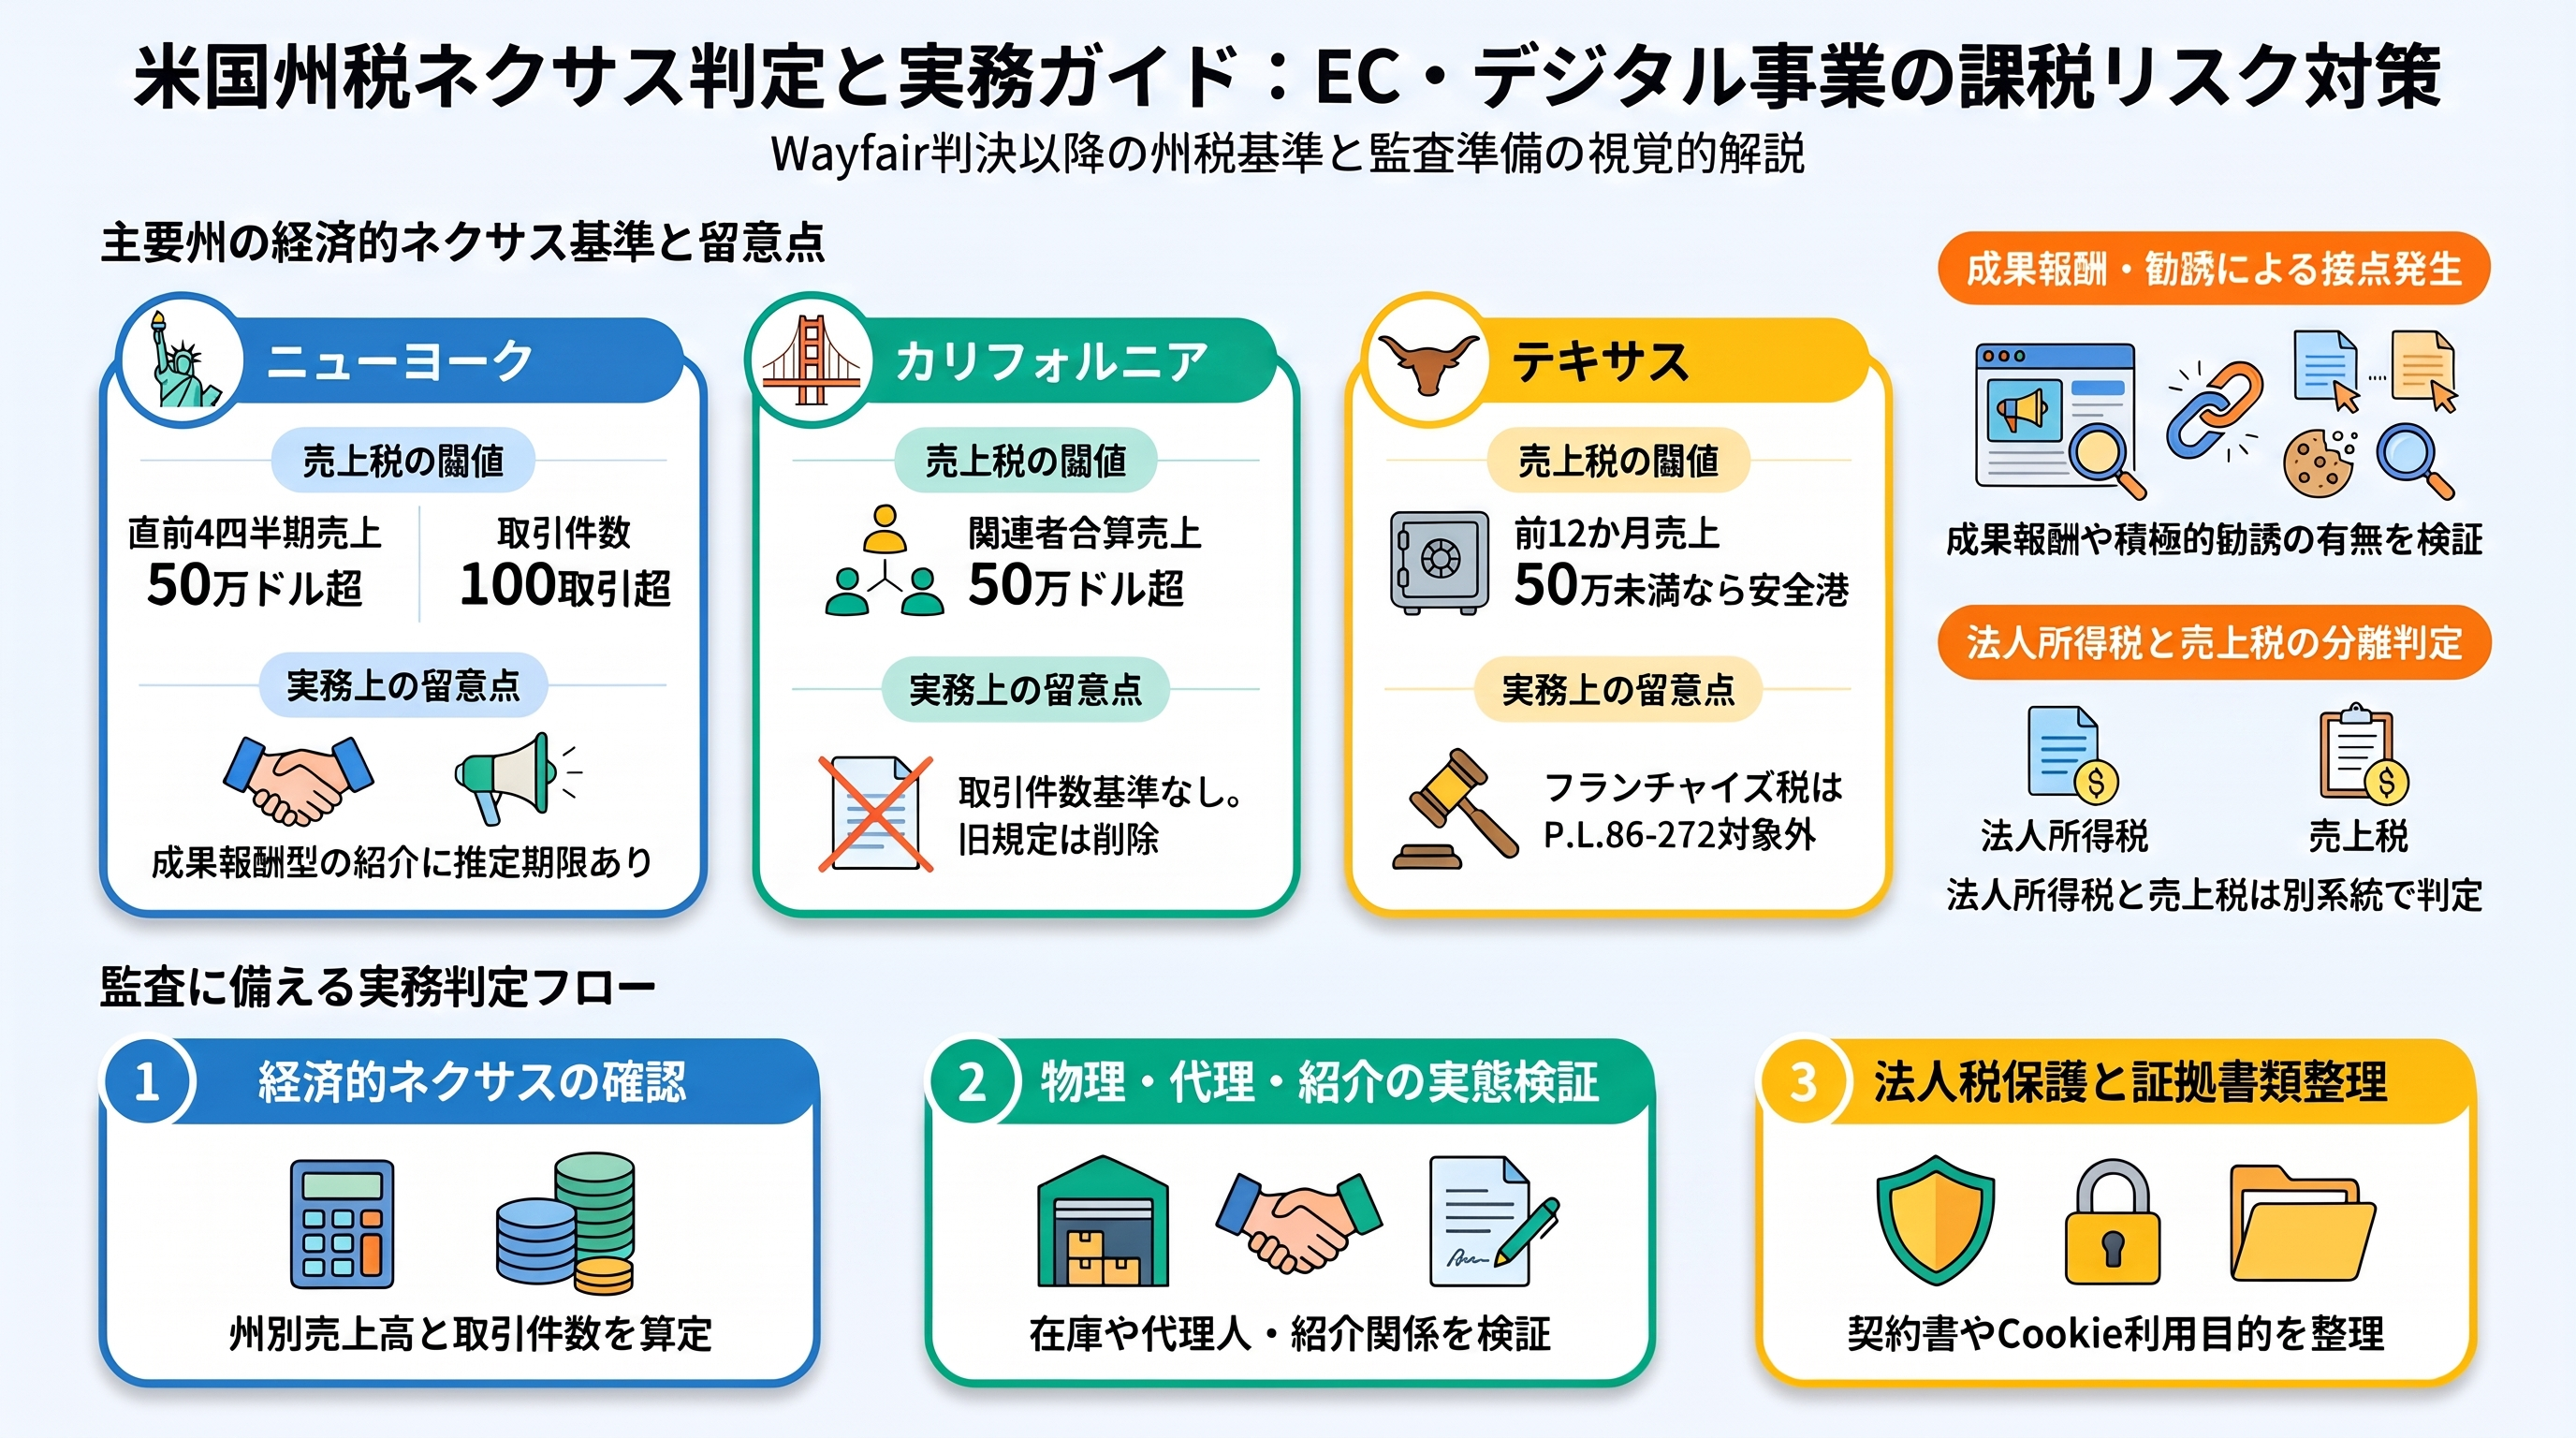
ニューヨーク | 直前4四半期で50万ドル超かつ100取引超 | 成果報酬型の紹介に反証可能なclick-through推定あり |
マサチューセッツ | 前年または当年で10万ドル超 | 旧cookie nexus規則は失効。法人税側でCookie利用目的を重視 |
カリフォルニア | 関連者合算で50万ドル超(取引件数基準なし) | 旧click-through規定は現行制度から削除 |
テキサス | 前12か月で50万ドル未満ならsafe harbor | フランチャイズ税はP.L.86-272の対象外とする立場 |
フロリダ | 前暦年の課税対象remote salesが10万ドル超 | 決済を扱わない送客サイトはmarketplace providerに当たらない可能性 |
数字だけを並べた比較表は監査に耐えにくい点に注意が必要です。各州で算定期間、関連者の合算、課税・非課税売上の扱い、マーケットプレイス経由の売上の扱いが異なるためです。また、マーケットプレイスが売上税を徴収していても、販売者自身の直接販売分や法人税のネクサスが自動的に消えるわけではありません。
オンライン広告はネクサスを生むか:単純広告と成果報酬の境界線
判定の分かれ目は、広告技術そのものより報酬の設計と、相手が実際に何をしているかです。
ニューヨーク州は、クリック数などに応じた固定的な広告料で、販売の成立に連動しない単純な広告掲載はclick-through推定の対象外だと説明しています。全国的な広告プラットフォームにCPM・CPC型の広告費を払うだけであれば、それ自体がネクサスの根拠になる可能性は低いと考えられます(ただし、economic nexusの閾値を超えれば別問題です)。
広告代理店についても同様の考え方です。通常の媒体購入やクリエイティブ制作だけで、販売者を拘束する権限や成約連動の報酬がなければ、代理人ネクサスの根拠は弱くなります。反対に、州内の代理店が価格提示・商談・顧客獲得・販売後サービスを継続的に行っていれば、契約書に「independent contractor」と書いてあっても、実態として代理活動と評価される可能性があります。
Cookie・ピクセルとネクサス:「何を置いたか」より「何に使うか」
設置主体と管理権限を確認する
販売者自身のスクリプトが顧客端末にファーストパーティCookieを保存する場合、販売者の活動との結びつきは強くなります。一方、第三者広告会社のタグが第三者ドメインにデータを送り、販売者がその仕組みを所有・支配していない場合は、販売者の州内資産とみなす論理は弱まります。
サーバーも同様です。販売者が州内の専用サーバーを所有・賃借して処理を支配していればネクサスのリスクは高まりますが、第三者のクラウドやCDNが自らの判断で処理場所を決める共有インフラであれば、追加の事実がなければ販売者の州内資産とはみなしにくいでしょう。
利用目的が法人所得税の保護を左右する
ニューヨーク州とマサチューセッツ州は、Cookieの機能を区別しています。買物カートやログイン保持など、注文の勧誘に付随する機能は保護の余地があります。一方、検索履歴を分析して在庫・生産計画・新商品開発に使う場合は、勧誘に付随しない州内活動と評価され、後述するP.L.86-272の保護を失う可能性があります。
アフィリエイトマーケティングのネクサスリスク:リンク掲載と積極的勧誘の違い
ニューヨーク州では、州内居住者と成果報酬型の紹介契約を結び、その紹介売上が直前4四半期で1万ドルを超えると、ネクサスが推定されます。この推定は反証可能で、「リンク掲載のみで積極的な勧誘はしていない」ことを契約と証拠で示せれば覆せる余地があります。
しかし、アフィリエイトがチラシ配布、地域イベント、個別メールなどで積極的に勧誘していれば、反証は難しくなります。さらに、州内の関連会社が返品処理や顧客サポート、販売促進を担っている場合は、affiliate nexusのリスクが高いと評価されやすくなります。
近年のインフルエンサー契約は、固定スポンサー料・売上歩合・専用クーポン・ライブコマースなどが一つの契約に混在しがちです。「リンクか勧誘か」の二分法だけでは判断しきれないため、報酬を要素ごとに分けて検討することが重要です。
P.L.86-272と法人所得税:売上税とは別系統で判定する
P.L.86-272(15 U.S.C. §381)は、州内での活動が有形動産の注文勧誘に限られ、注文が州外で承認・出荷される場合に、州の純所得課税を制限する連邦法です。売上税・使用税は保護の対象外であり、サービスやSaaSにも一般的には適用されません。
インターネット活動の扱いは州ごとに大きく異なります。
- ニューヨーク州:2023年の規則でインターネット活動を具体化し、2026年の判決で規則そのものへの一般的な異議は退けられました。ただし個別の活動が「州内」といえるかは、引き続き事実次第です。
- マサチューセッツ州:2025年の改正規則で、在庫や商品開発に使うCookieデータの収集を、勧誘に付随しない活動の例として明示しました。
- カリフォルニア州:同様の行政ガイダンスが第一審で無効とされ、控訴審が継続しているため、確定したルールとして扱うのは危険です。
- テキサス州:フランチャイズ税はP.L.86-272の対象外という立場をとっています。
- フロリダ州:州が同様のインターネット活動ルールを包括的に採用したと確認できる公式資料は見当たらず、個別の事実評価が必要です。
監査に備える実務フロー:判定の優先順位と残すべき証拠
効率的な判定順序は、①州別のeconomic nexus閾値、②従来型の物理的・代理人ネクサス、③アフィリエイト・紹介関係、④法人所得税上のP.L.86-272、の順です。売上税がすでに閾値で成立している案件で、Cookieの技術論から始めると時間を浪費しかねません。
監査では「Cookieを使っていたか」というYes/Noではなく、課税期間ごとに事実を再構成できる証拠が問われます。少なくとも次の資料は整理しておくとよいでしょう。
- 州別・月別の売上、取引件数、マーケットプレイス経由と直接販売の内訳
- アフィリエイト・広告代理店・インフルエンサーとの契約と報酬体系
- アフィリエイトの所在州と、実際の勧誘活動の記録
- Cookie・タグ・ピクセルの一覧、データの流れ、利用目的を示す社内資料
- サーバー・CDN契約と、機器の所有・管理権限の所在
- ネクサス判定を変更した日付と根拠、州からの通知への対応履歴
まとめ:オンライン接点は「技術」ではなく「機能と実態」で判定する
- Wayfair判決後、売上税はまずeconomic nexusの閾値で判定し、物理的・代理人ネクサスは別途確認します。
- オンライン広告は、成約に連動しない単純広告か、成果報酬と積極的勧誘を伴うかで評価が分かれます。
- Cookie・ピクセルは「設置したか」より、誰が管理し、何の目的に使うかが重要です。
- P.L.86-272は売上税を保護せず、州ごとに解釈も異なるため、法人所得税は別系統で判定する必要があります。
今後は、ブラウザCookieに代わるサーバーサイド計測やAIによる広告最適化が、こうした「機能」による分析の中でどう位置づけられるかが重要な論点になる可能性があります。カリフォルニア州の控訴審の帰結や、インフルエンサー・ライブコマースの扱いも引き続き注視が必要です。