米国SaaS売上税の州別比較|デジタル商品の課税判定と2027年改正
導入
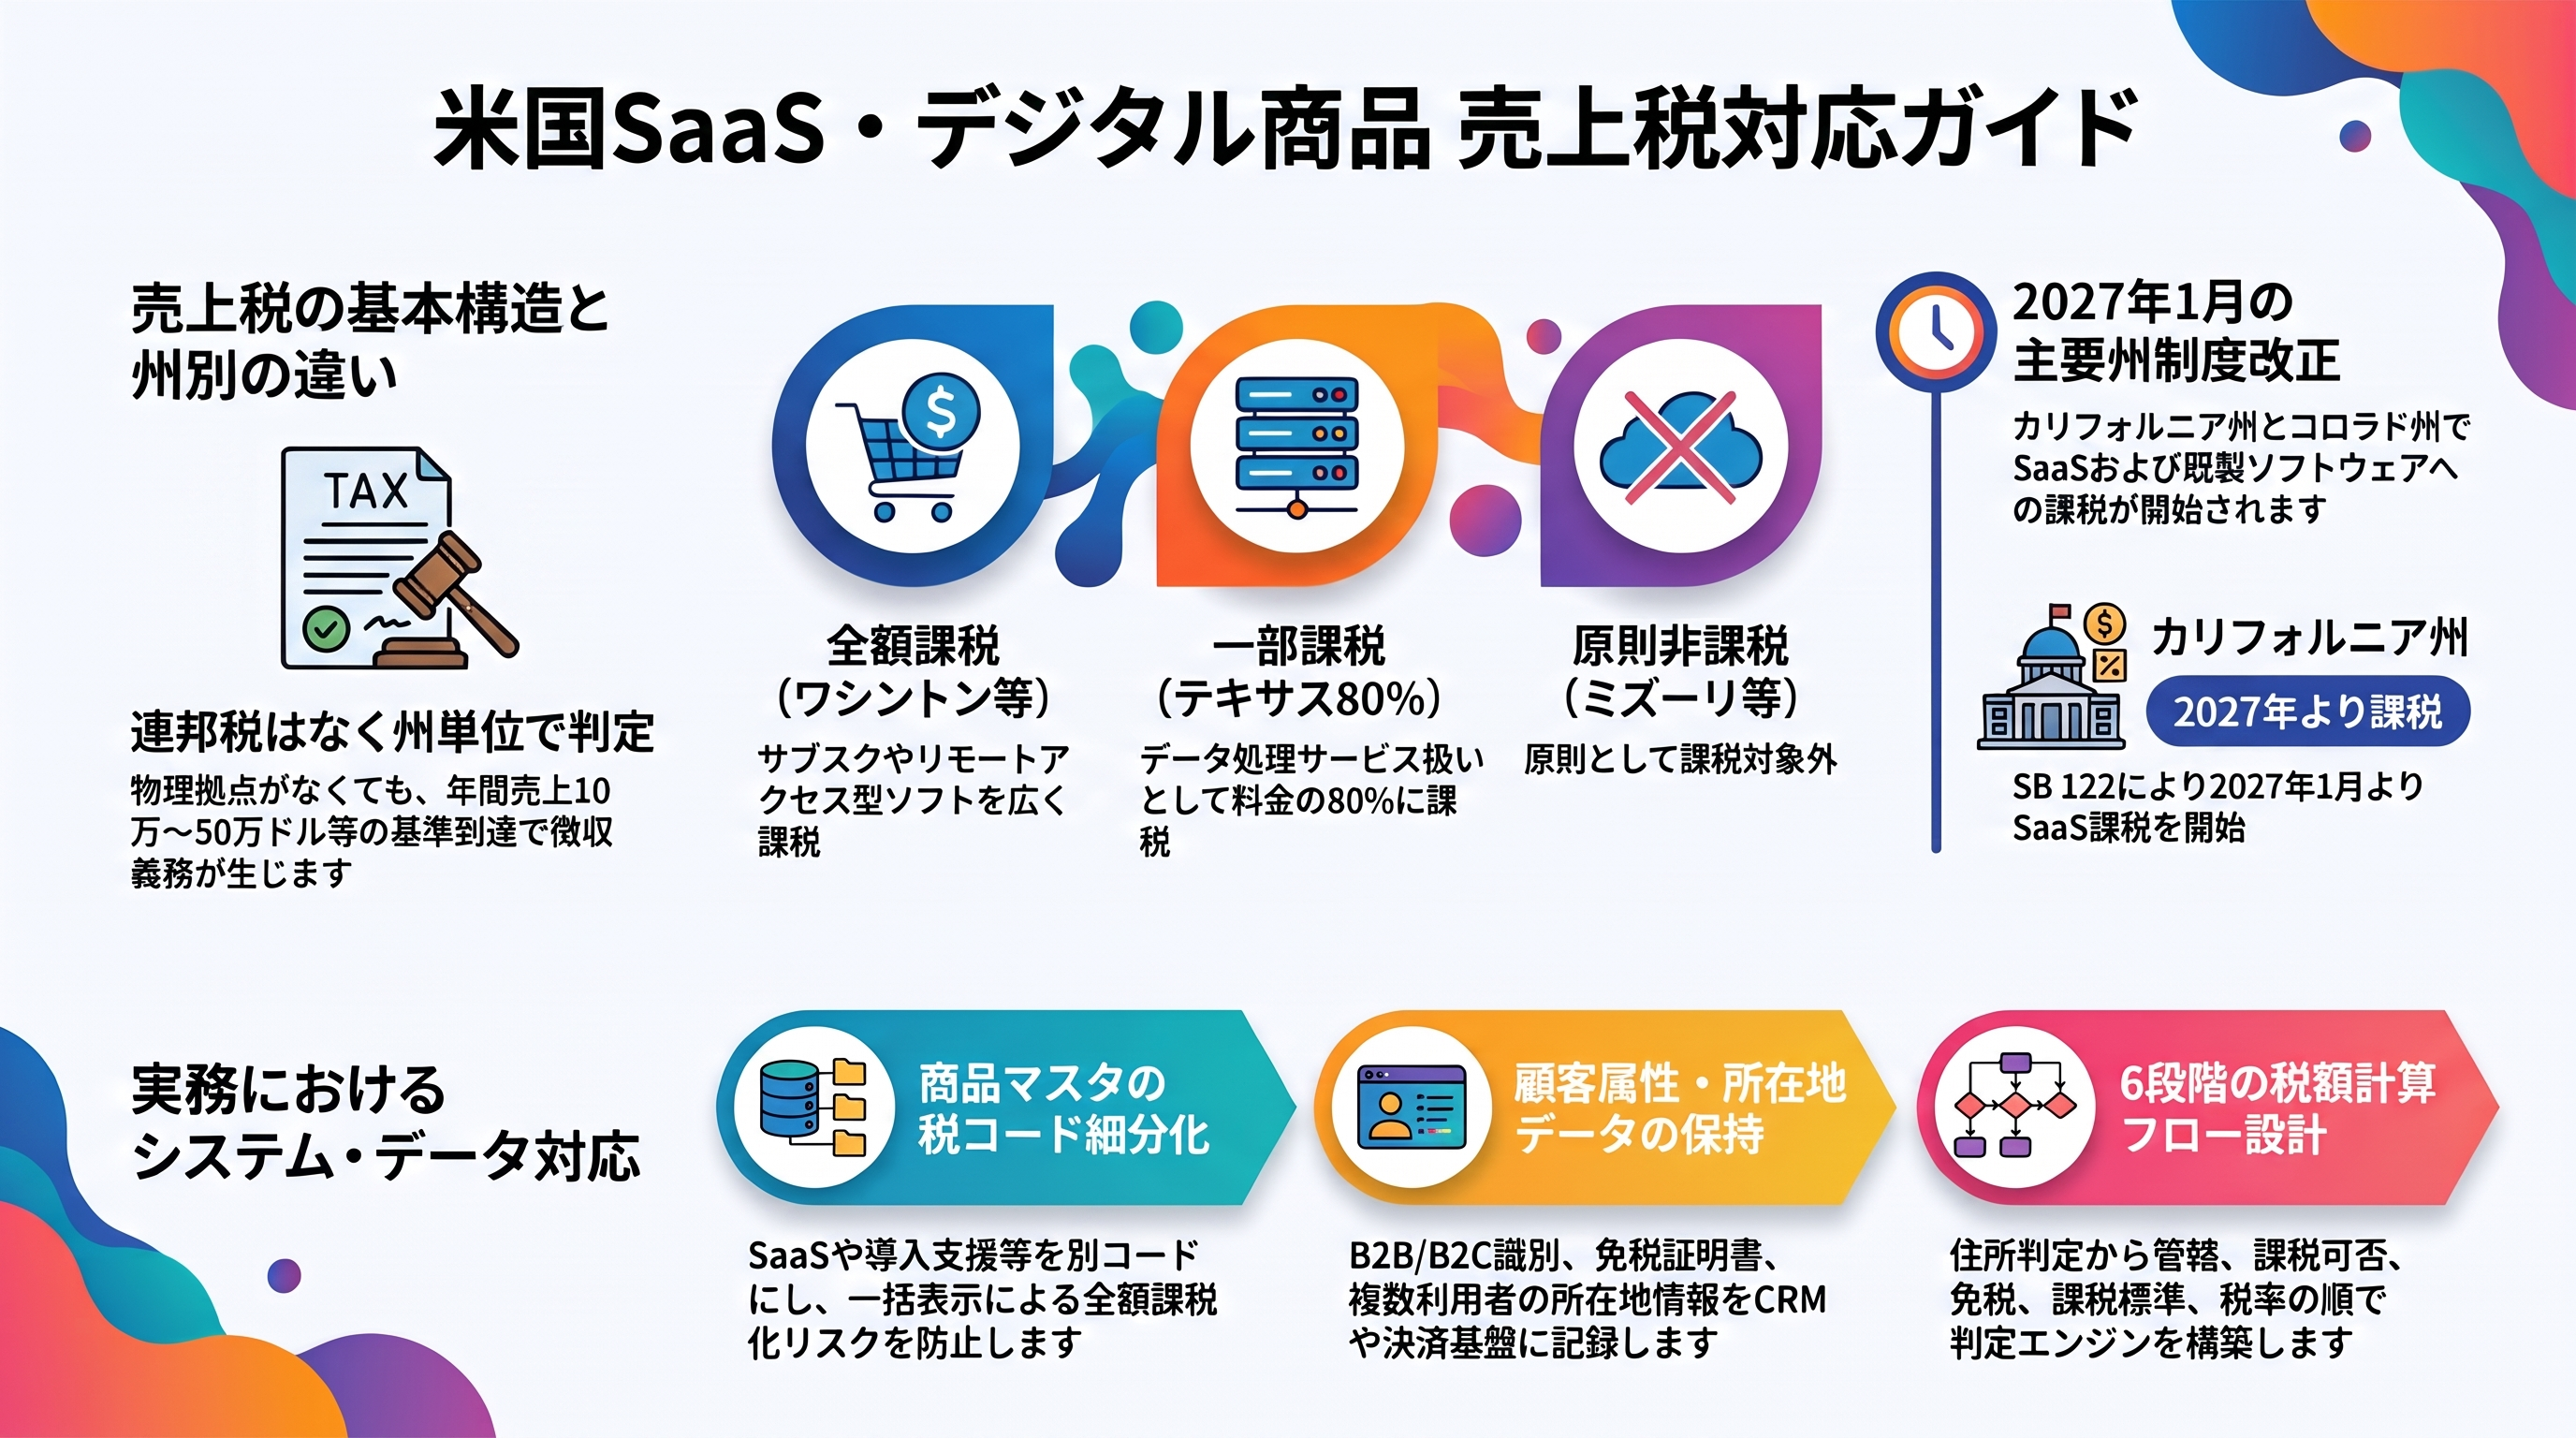
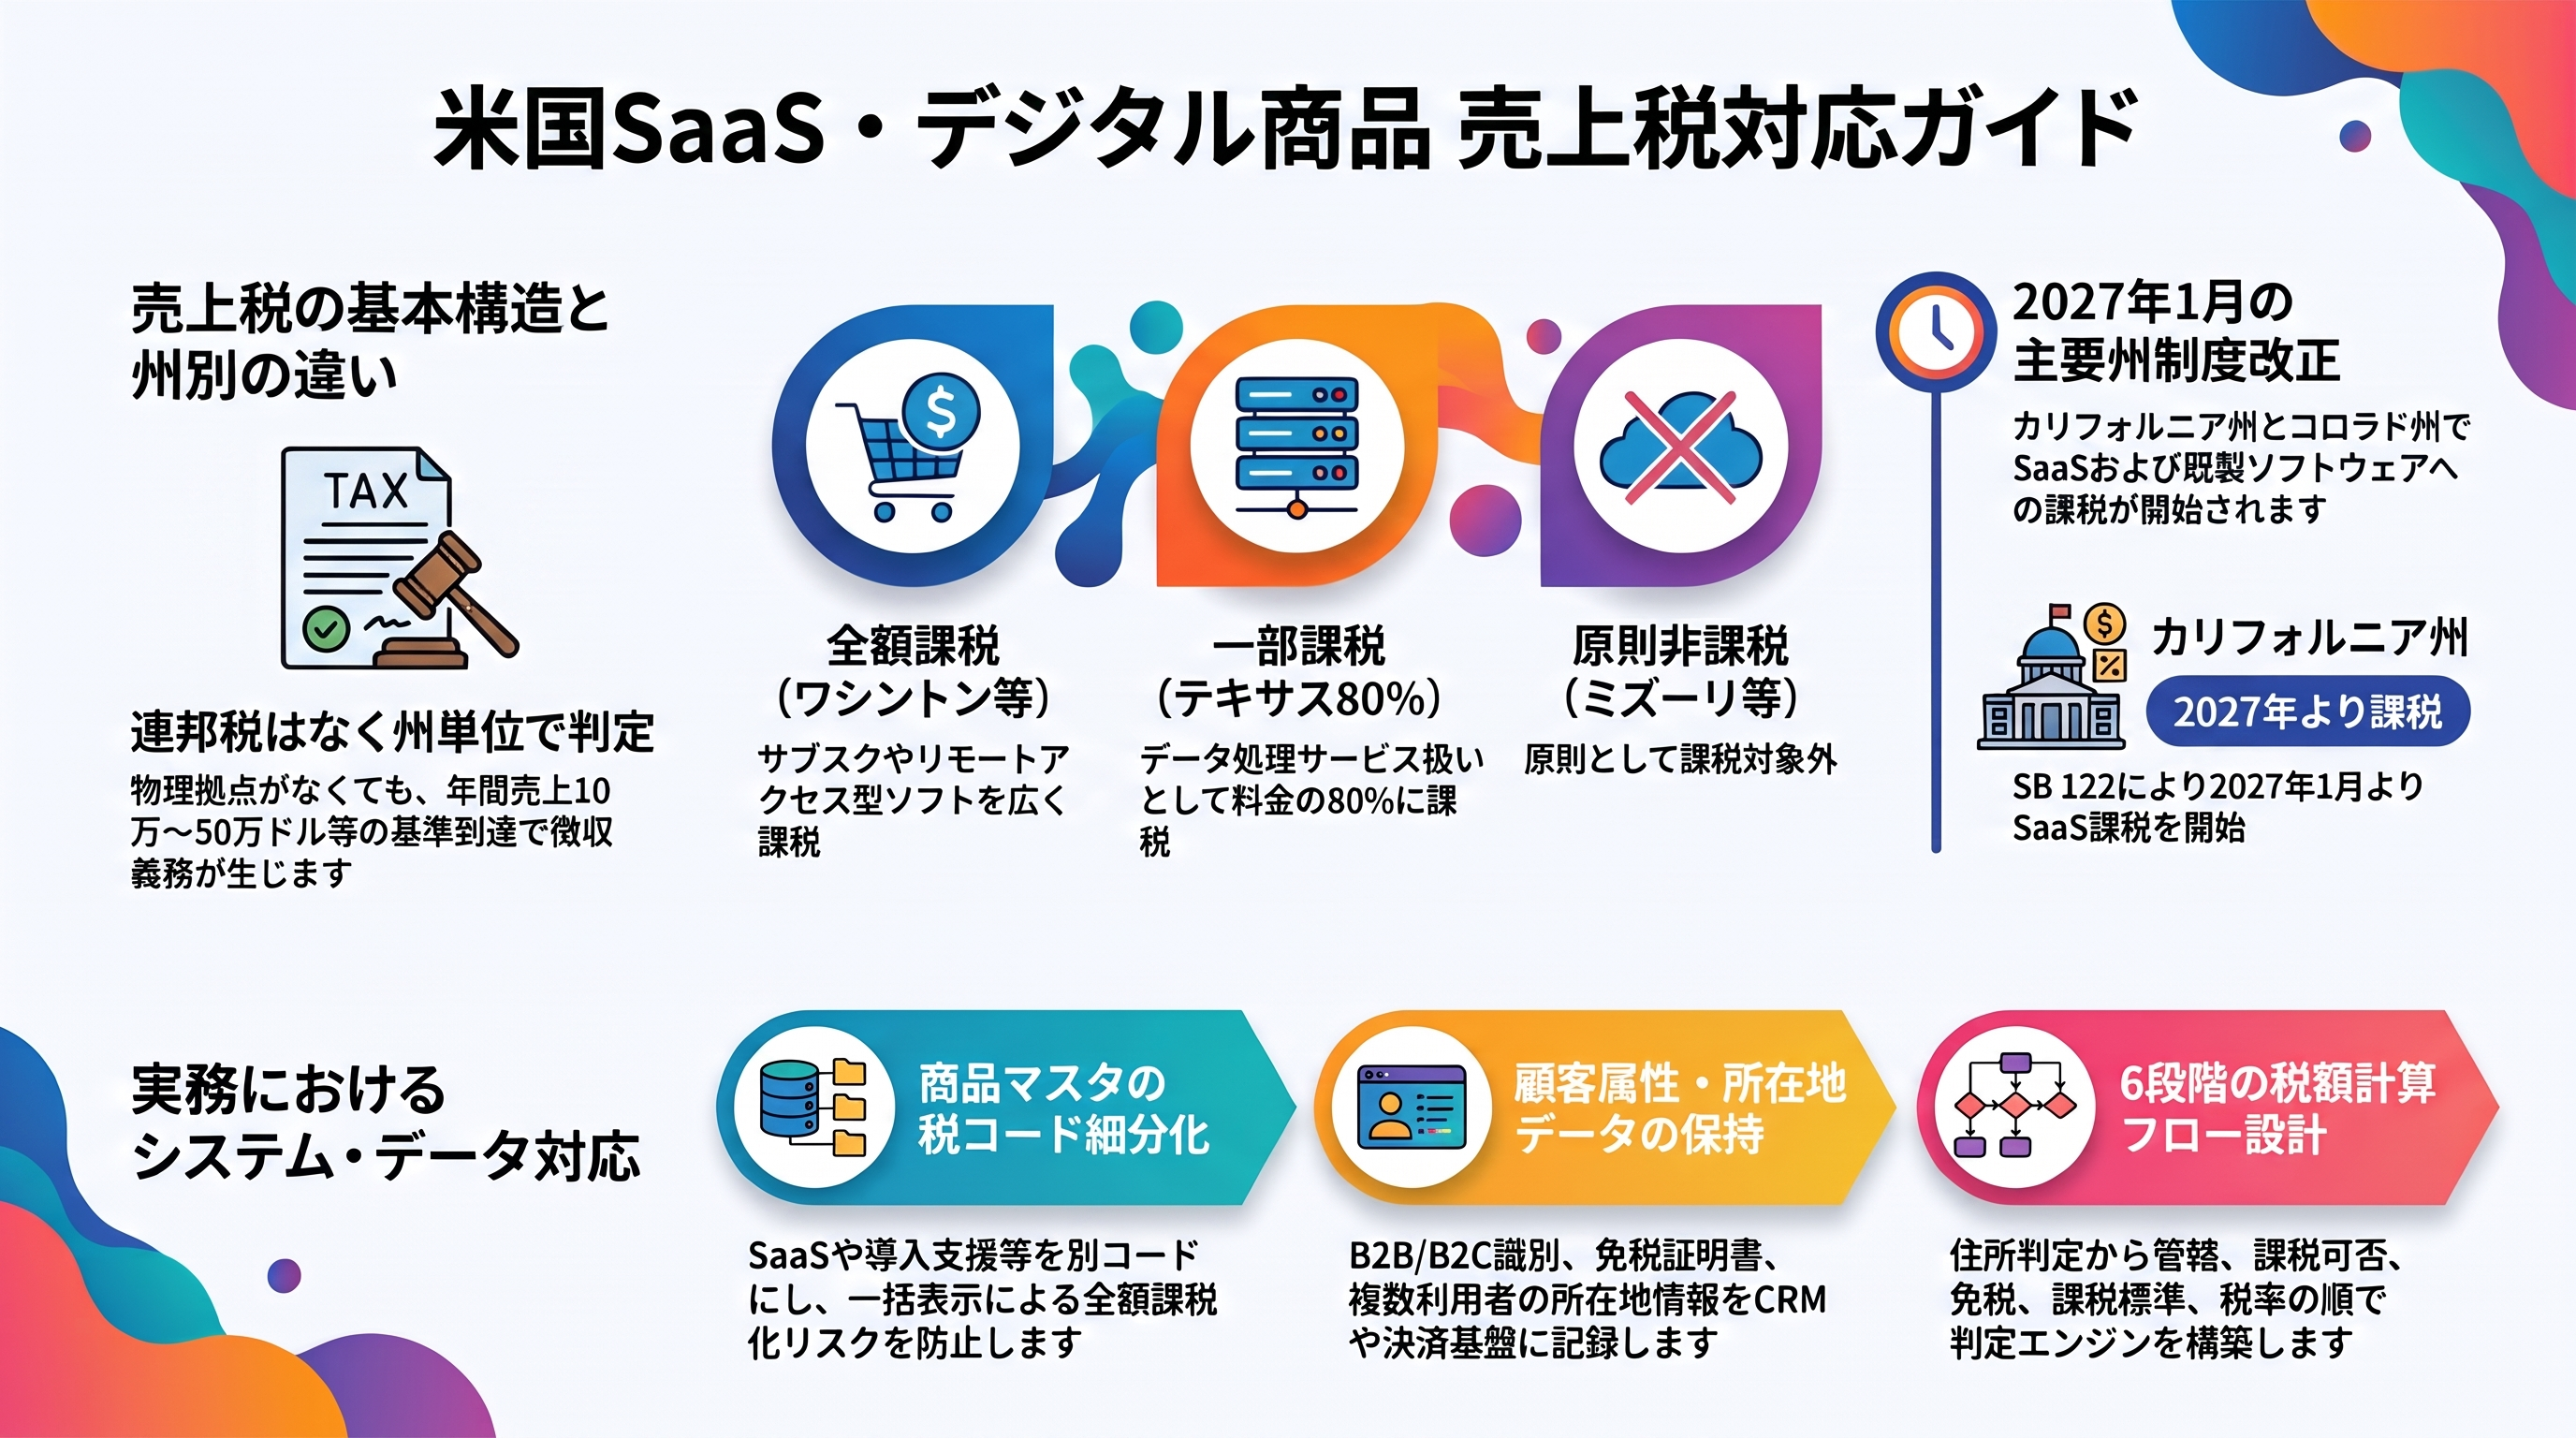
海外から米国の顧客にSaaSやデジタル商品を販売する場合、売上税(sales tax)への対応は避けられません。米国では課税の有無も税率も州ごとに異なるため、「日本と同じ消費税の感覚」で請求システムを作ると、徴収漏れや過大請求につながるおそれがあります。
この記事では、まず連邦と州の役割、次にeconomic nexus(経済的な課税関係)の考え方を確認します。そのうえで州ごとの課税分類と比較、2027年の制度変更、実務で押さえるべきチェックポイントを順に解説します。
米国のSaaS・デジタル商品に連邦売上税はない
米国には、電子書籍、ダウンロード型ソフトウェア、SaaS、ストリーミングなどを全国一律で課税する連邦売上税はありません。売上税は州税で、IRS(内国歳入庁)も各州の税務当局に確認するよう案内しています。
そのため事業者は、取引ごとに次の5点を判定する必要があります。
- 顧客がどの州にいるか
- その州で商品やサービスがどう分類されるか
- その州でeconomic nexusが成立しているか
- 取引の課税地(sourcing)をどこと判定するか
- 顧客の属性や用途による免税があるか
連邦が主に担うのは、州が州外の事業者に徴収義務を課す際の憲法上の限界を示すことです。課税ルールそのものは各州が定めています。
海外事業者にも徴収義務が生じるeconomic nexusとWayfair判決
2018年の South Dakota v. Wayfair 判決で、連邦最高裁は「州内に物理的な拠点がない」ことだけを理由に徴収義務を否定する従来のルールを覆しました。これ以降、一般売上税のある全州でeconomic nexusの制度が整備されています。
このため、米国に法人、従業員、サーバーがない海外のSaaS企業でも、「米国の売上税とは無関係」とは言い切れません。
閾値は州ごとに違う
多くの州は年間売上10万ドルを基準にしています。ただし、California、New York、Texasは50万ドル、AlabamaとMississippiは25万ドルなど例外があります。かつて広く使われた「200件」という取引件数基準は撤廃が進んでいますが、まだ残している州もあります。測定期間(前暦年、直近12か月、直近4四半期など)も州によって違います。
非課税売上も閾値の計算に含まれる場合がある
注意したいのは、nexusの判定と商品の課税可否が別の問題だという点です。州によっては、非課税売上やマーケットプレイス経由の売上もnexusの計算に含めます。逆に、nexusが成立していても、その州で商品が非課税なら税を徴収しないこともあります。
州によって異なるデジタル商品の課税分類
「電子書籍が課税だからSaaSも課税」「ダウンロード型ソフトが非課税だからクラウドも非課税」とは限りません。州によって、デジタル商品を次のような異なる法的枠組みで扱っているためです。
- 有形資産(tangible personal property)の範囲を広げる型:ソフトウェアを物品と同じように扱う
- 既製ソフトウェア(prewritten computer software)型:ダウンロードやリモートアクセスを対象にする
- 特定デジタル製品(specified digital products)型:電子書籍、音楽、映像などを対象にする
- データ処理サービス型:SaaS、ホスティング、ストレージなどを対象にする
- デジタルサービス・通信サービス型:ストリーミングなどを通信として課税する
- 総収入税(gross receipts tax)型:サービス全般を広く課税する
Streamlined Sales Tax(SST)の加盟州では定義が統一されていますが、同じ定義を使っていても課税するか免税にするかの選択は州ごとに異なります。
SaaS課税の州別比較:代表的な州のパターン
広く課税する州
Washington は、ダウンロード、ストリーミング、サブスクリプション、リモートアクセス型ソフトウェアを幅広く課税しています。2025年10月からはITサービスやカスタムソフトウェアにも対象を広げました。Pennsylvania も、電子書籍、アプリ、ストリーミング、既製ソフトウェアを課税対象にしています。課税地は原則として顧客の請求先住所(billing address)で判定します。Louisiana は2025年1月から、デジタル製品と情報サービスに課税範囲を広げています。
一部だけ課税する州
Texas はSaaSを「data processing service」として扱い、料金の20%を免税とするため、通常は80%が課税対象になります。Maryland は用途で税率を分けており、個人向けSaaSは原則6%、事業用システム(enterprise computer system)向けは原則3%です。Iowa は事業者向けのソフトウェアやSaaSに重要な免税があり、Ohio はB2Bを課税、B2Cを原則非課税としています。
原則非課税の州
Missouri はSaaSが州売上税の対象外であることを公式に示しています。Virginia も、純粋な電子提供には非課税の傾向が強い州です。なお、Delaware、Montana、New Hampshire、Oregonには一般売上税がありません。Alaskaは州税はありませんが、一部の自治体が遠隔販売者に課税しています。
2027年に施行されるカリフォルニア・コロラドのSaaS課税
現在は制度が大きく変わる時期にあります。特に重要なのが、2027年1月1日に施行される2州の改正です。
California では、Newsom知事が2026年6月29日にSB 122に署名し、2027年1月1日からSaaSと既製ソフトウェアに売上税・使用税が適用されます。一方で、電子書籍、音楽、ストリーミングなど他のデジタル商品は引き続き非課税とされています。また、デジタル製品の年間売上が一定額を超える場合、納税責任を販売者から購入者に移す仕組みも設けられました。 california sales tax software saas +2
CDTFAの規則案では、2027年1月1日より前のサブスクリプション期間の支払いは非課税、それ以降の期間は課税とされています。そのため、年をまたぐ前払い契約や更新契約は、期間ごとに分けて処理する必要が出てくる可能性があります。 armanino
Colorado では、2026年6月4日にHB26-1223が成立し、2027年1月1日から配信方法を問わずソフトウェアが課税対象になります。モバイルアプリやリモートアクセス型も含まれ、カスタムソフトウェアは引き続き免税です。ただし今回の改正が直接変えるのは州の売上税だけで、州法に従う地方自治体にも影響が及ぶ点に注意してください。独自の課税権を持つhome-rule cityは、別途確認が必要です。 pwceisneramper
米国SaaS売上税の実務チェックリスト
全米で対応するには、売上税を経理だけの作業としてではなく、商品マスタ、CRM、請求、決済画面、ERPにまたがるデータ設計の問題として扱うのが安全です。
- 商品分類を細かく分ける:電子書籍、既製ソフト、カスタムソフト、SaaS、IaaS・PaaS、ホスティング、ストリーミング、サポート、導入支援、研修を別々の税コードにする
- 顧客属性を記録する:B2BかB2Cか、事業用途か、再販か、政府・教育機関・非営利団体か、免税証明書があるかを記録する
- 所在地データを充実させる:請求先住所に加え、サービスの利用場所、事業所の住所、複数ユーザーの所在地を取得する
- 州別のnexus台帳を毎月更新する:総売上、課税売上、マーケットプレイス売上、取引件数を州ごとの基準で集計する
- 料金の一括表示を避ける:課税されるソフトウェアと非課税の専門サービスを一つの料金にまとめると、全額が課税されるリスクがある
- 登録前に税を徴収しない:nexusを超えた日と、登録・徴収を開始した日を州ごとに記録する
- 請求書に課税標準を明記する:Texasの80%課税や、Marylandの3%と6%の区分のように、税率だけでなく課税対象額を正しく示す
- 2027年改正を今のうちにシステムへ反映する:CaliforniaとColoradoの変更を、2026年中に税コード、顧客所在地、請求書テンプレートへ組み込む
税額計算エンジンは、「配送先住所 → 管轄 → 商品の課税可否 → 免税 → 課税標準 → 州税・地方税率」の順で判定する設計にすると、州ごとの違いに対応しやすくなります。最終的な判断では、SSTのTaxability Matrixや各州税務当局の公式ガイダンスに立ち返ることが重要です。
まとめ
- 米国にはSaaSを一律に課税する連邦売上税はなく、州ごとの判定が必要です
- Wayfair判決以降、海外事業者でもeconomic nexusを超えれば徴収義務が生じる可能性があります
- 同じデジタル商品でも、州によって法的な分類と課税の有無が大きく異なります
- 2027年1月からCaliforniaとColoradoでSaaS課税が始まり、年をまたぐ契約の扱いに注意が必要です
- 売上税への対応は、商品分類と顧客データの設計から始めるのが確実です
今後は、複数の州にユーザーがいる場合の課税地の按分や、AI機能を組み込んだSaaSの分類(ソフトウェアか情報サービスか)など、制度がまだ定まっていない領域を掘り下げる価値があります。